Sửa lỗi chưa được xác định địa điểm kinh doanh chính, Đề nghị bạn vào chức năng Đăng ký thuế để lựa chọn lại như thế nào?
Dưới đây là cách sửa lỗi “Bạn chưa được xác định địa điểm kinh doanh chính. Đề nghị bạn vào chức năng Đăng ký thuế để lựa chọn lại” khi kê khai các tờ khai dành cho Hộ kinh doanh trên Hệ thống thông tin thủ tục hành chính, có thể tham khảo:
Căn cứ thông báo về việc: Nâng cấp Hệ thống Thông tin giải quyết Thủ tục hành chính (TTHC) phiên bản 1.1.7, ứng dụng eTax Mobile phiên bản 3.3.8, ứng dụng quản lý thuế tập trung (TMS) phiên bản 7.64. Theo đó, NNT cần đăng ký địa điểm kinh doanh chính (tờ khai mẫu 01/TB-ĐĐKD) với Cơ quan Thuế trước khi thực hiện kê khai các tờ khai dành cho Hộ kinh doanh.
NNT thực hiện theo các bước sau:
Bước 1: NNT đăng nhập Hệ thống Thông tin giải quyết Thủ tục hành chính (TTHC) theo đường dẫn:
https://dichvucong.gdt.gov.vn/ chọn chức năng “Hộ, cá nhân kinh doanh Kê khai đối với hộ kinh doanh”.
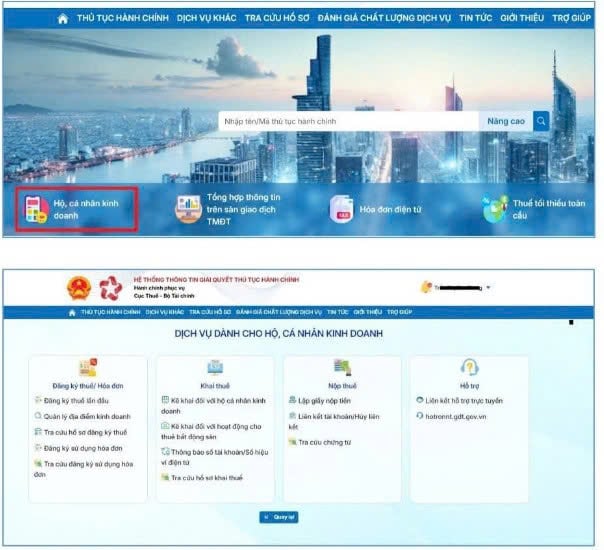
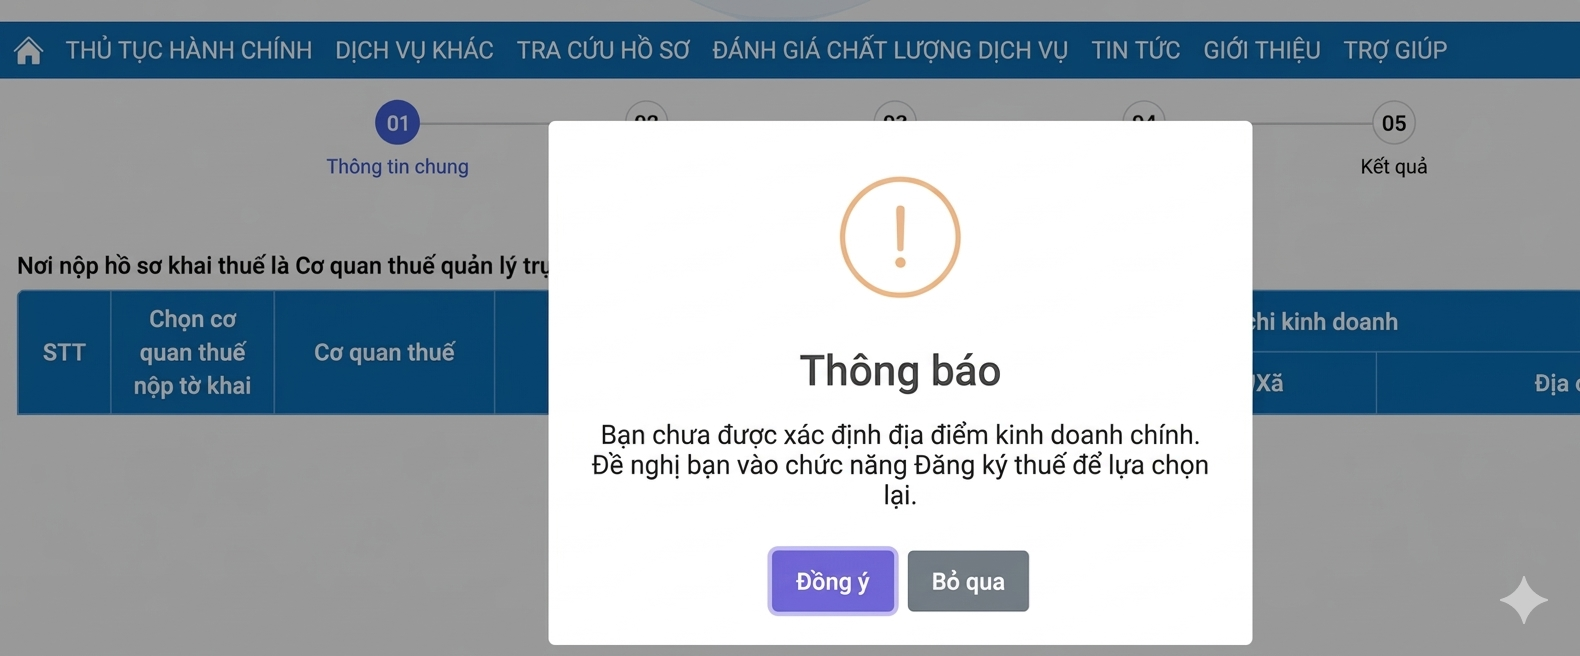
Bước 2: Trường hợp NNT chưa đăng ký địa điểm kinh doanh chính, hệ thống bật ra cảnh báo: “Bạn chưa được xác định địa điểm kinh doanh chính. Đề nghị bạn vào chức năng Đăng ký thuế để lựa chọn lại”. NNT chọn “Đồng ý”.
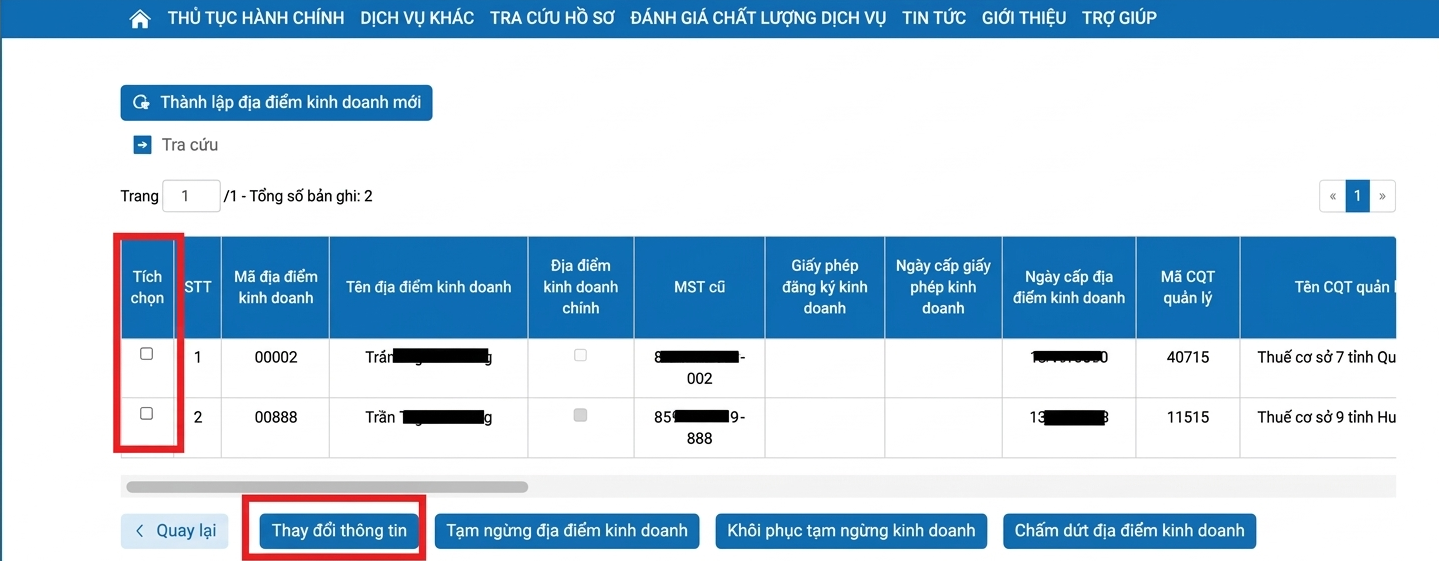
Bước 3: Hệ thống chuyển đến màn hình kê khai tờ khai mẫu 01/TB-ĐĐKD, gồm các địa điểm kinh doanh NNT đã đăng ký với Cơ quan Thuế. NNT tích chọn vào một địa điểm được xác định là địa điểm kinh doanh chính, sau đó chọn “Thay đổi thông tin”.
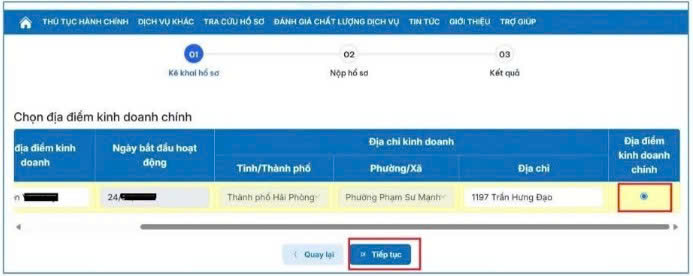
Bước 4: Tại màn hình chọn địa điểm kinh doanh, NNT kéo thanh ngang sang bên phải và tích vào cột “Địa điểm kinh doanh” sau đó chọn “Tiếp tục”.
Bước 5: Ứng dụng chuyển sang màn hình hoàn thành kê khai, NNT nhập mã captcha và thực hiện “Nộp tờ khai”.
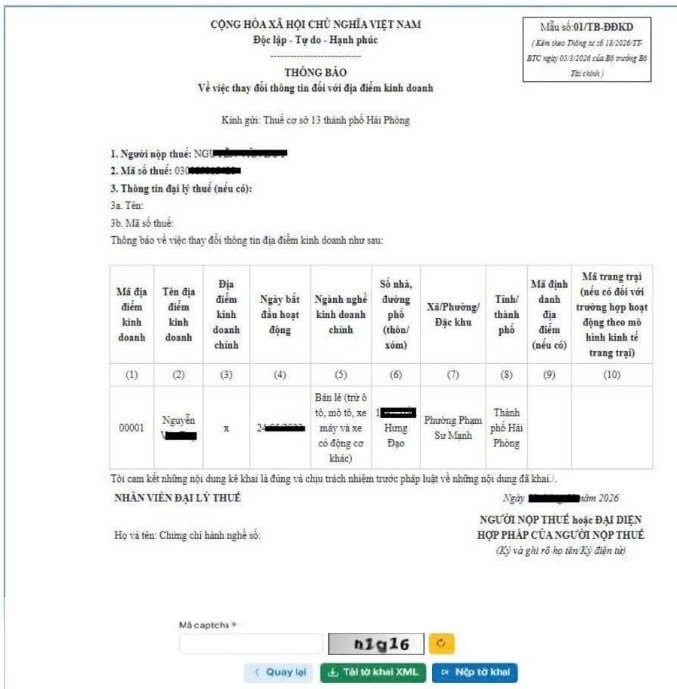
Bước 6: Tại màn hình Nhập mã OTP, NNT nhập mã OTP được gửi vào địa chỉ email đăng ký trong tài khoản giao dịch điện tử với Cơ quan Thuế và thực hiện “Nộp hồ sơ” để hoàn thành việc nộp HSKT tới Cơ quan Thuế.
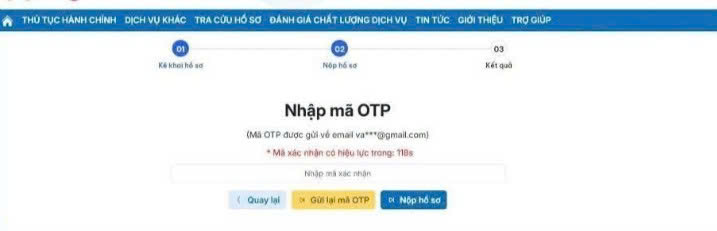
Sau khi nộp tờ khai thành công, NNT đợi hệ thống Tác nghiệp của Cơ quan Thuế xử lý hạch toán tờ khai sau đó mới có thể tiếp tục nộp được các HSKT khác.
* Trên đây là toàn bộ các bước sửa lỗi chưa được xác định địa điểm kinh doanh chính, Đề nghị bạn vào chức năng Đăng ký thuế để lựa chọn lại.
Sửa lỗi chưa được xác định địa điểm kinh doanh chính, Đề nghị bạn vào chức năng Đăng ký thuế để lựa chọn lại như thế nào?
Xác định địa điểm kinh doanh của hộ kinh doanh như thế nào?
Căn cứ Điều 87 Nghị định 168/2025/NĐ-CP có quy định như sau:
Điều 87. Trụ sở và địa điểm kinh doanh của hộ kinh doanh
1. Trụ sở của hộ kinh doanh là nơi hộ kinh doanh thực hiện hoạt động kinh doanh và là địa chỉ liên lạc do hộ kinh doanh đăng ký để cơ quan quản lý nhà nước liên hệ, được xác định theo địa giới đơn vị hành chính trên lãnh thổ Việt Nam. Hộ kinh doanh có thể hoạt động kinh doanh ngoài trụ sở.
2. Địa điểm kinh doanh của hộ kinh doanh là nơi hộ kinh doanh tiến hành hoạt động kinh doanh cụ thể ngoài trụ sở. Một hộ kinh doanh có thể có nhiều địa điểm kinh doanh trong phạm vi cả nước. Hộ kinh doanh phải thông báo cho Cơ quan quản lý thuế, cơ quan quản lý thị trường nơi đặt địa điểm kinh doanh.
3. Đối với hộ kinh doanh không có địa điểm kinh doanh cố định thì chọn một địa chỉ để đăng ký trụ sở và đăng ký không hoạt động kinh doanh tại trụ sở. Sau khi thành lập, trường hợp hộ kinh doanh phát sinh hoạt động kinh doanh tại một địa điểm cố định thì hộ kinh doanh phải đăng ký trụ sở tại nơi thực hiện hoạt động kinh doanh cố định.
Theo đó địa điểm kinh doanh của hộ kinh doanh là nơi hộ kinh doanh tiến hành hoạt động kinh doanh cụ thể ngoài trụ sở. Một hộ kinh doanh có thể có nhiều địa điểm kinh doanh trong phạm vi cả nước.
Hộ kinh doanh phải thông báo cho Cơ quan quản lý thuế, cơ quan quản lý thị trường nơi đặt địa điểm kinh doanh.
Riêng đối với hộ kinh doanh không có địa điểm kinh doanh cố định thì chọn một địa chỉ để đăng ký trụ sở và đăng ký không hoạt động kinh doanh tại trụ sở. Sau khi thành lập, trường hợp hộ kinh doanh phát sinh hoạt động kinh doanh tại một địa điểm cố định thì hộ kinh doanh phải đăng ký trụ sở tại nơi thực hiện hoạt động kinh doanh cố định.
Tải Mẫu số 01/TB-ĐĐKD thông báo địa điểm kinh doanh của hộ kinh doanh ở đâu?
Căn cứ Điều 3 Thông tư 18/2026/TT-BTC có quy định:
(1) Hộ kinh doanh, cá nhân kinh doanh gửi Thông báo về việc thành lập địa điểm kinh doanh, thay đổi thông tin, tạm ngừng kinh doanh, chấm dứt hoạt động địa điểm kinh doanh đến cơ quan thuế quản lý trụ sở kinh doanh quy định tại điểm đ khoản 4 Điều 8 Nghị định số 68/2026/NĐ-CP theo Mẫu số 01/TB-ĐĐKD ban hành kèm theo Thông tư này.
(2) Cơ quan thuế gửi thông báo cho người nộp thuế biết theo Mẫu số 02/TB-ĐĐKD ban hành kèm theo Thông tư này.
Tải về Mẫu số 01/TB-ĐĐKD thông báo địa điểm kinh doanh của hộ kinh doanh.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];