Mã định danh điện tử của Thuế TP Cần Thơ từ 1/10/2026 là gì?
Căn cứ theo Thông báo 880/TB-CT năm 2026 tải về về Mã định danh điện tử của 34 Thuế tỉnh thành phố và 350 Thuế cơ sở phục vụ việc gửi, nhận văn bản điện tử trên Trục liễn thông văn bản Quốc gia.
Theo đó, Mã định danh điện tử của Thuế TP Cần Thơ từ 1/10/2026 là G12.18.132
Đồng thời, mã định danh điện tử của 13 Thuế cơ sở TP Cần Thơ như sau:
Mã định danh điện tử | Tên đơn vị |
G12.18.132.001 | Thuế cơ sở 1 thành phố Cần Thơ |
G12.18.132.002 | Thuế cơ sở 2 thành phố Cần Thơ |
G12.18.132.003 | Thuế cơ sở 3 thành phố Cần Thơ |
G12.18.132.004 | Thuế cơ sở 4 thành phố Cần Thơ |
G12.18.132.005 | Thuế cơ sở 5 thành phố cẩn Thơ |
G12.18.132.006 | Thuế cơ sở 6 thành phố Cần Thơ |
G12.18.132.007 | Thuế cơ sở 7 thành phố Cần Thơ |
G12.18.132.008 | Thuế cơ sở 8 thành phố Cần Thơ |
G12.18.132.009 | Thuế cơ sở 9 thành phố Cần Thơ |
G12.18.132.010 | Thuế cơ sở 10 thành phố Cần Thơ |
G12.18.132.011 | Thuế cơ sở 11 thành phố Cần Thơ |
G12.18.132.012 | Thuế cơ sở 12 thành phố Cần Thơ |
G12.18.132.013 | Thuế cơ sở 13 thành phố Cần Thơ |
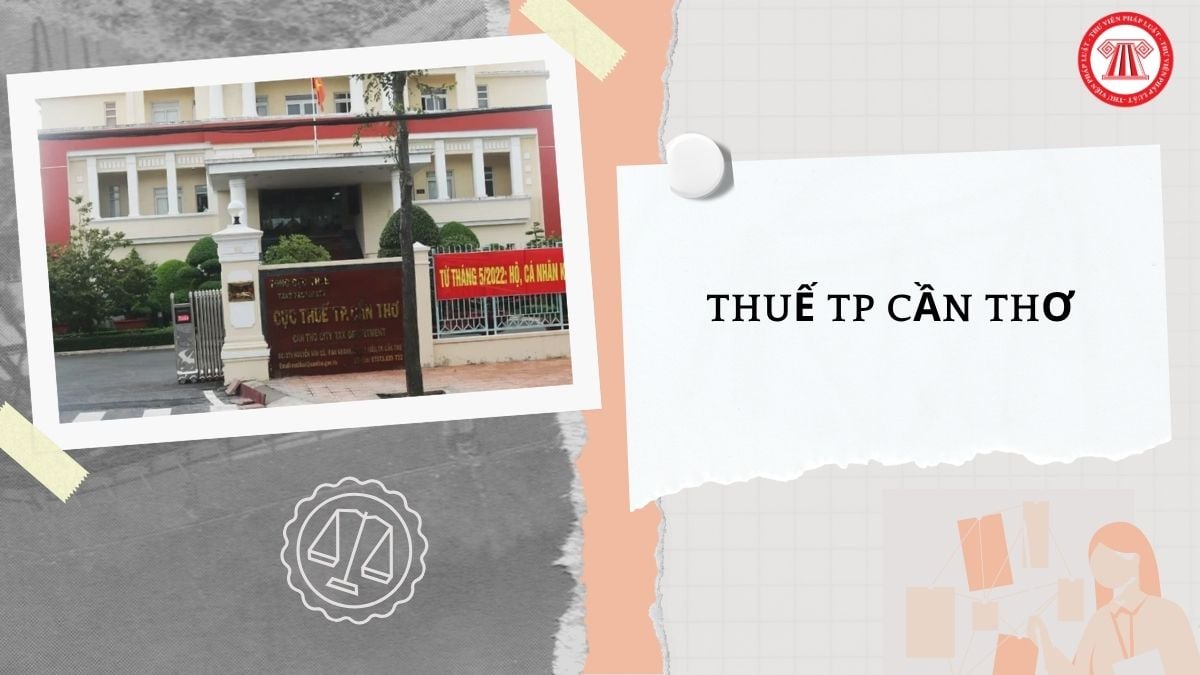
Mã định danh điện tử của Thuế TP Cần Thơ từ 1/10/2026 là gì? (HInhf từ Internet)
Đăng ký thuế có bắt buộc thực hiện trực tiếp tại cơ quan thuế không?
Căn cứ Điều 6 Nghị định 252/2026/NĐ-CP quy định như sau:
Điều 6. Thời hạn đăng ký thuế
1. Việc đăng ký thuế được thực hiện bằng phương thức điện tử hoặc tự động thông qua Hệ thống thông tin quản lý thuế. Trường hợp thông tin đăng ký thuế được cơ quan thuế tiếp nhận từ cơ quan đăng ký kinh doanh hoặc cơ quan nhà nước có thẩm quyền thông qua kết nối, chia sẻ dữ liệu theo cơ chế một cửa liên thông thì người nộp thuế không phải thực hiện thủ tục đăng ký thuế trực tiếp với cơ quan thuế.
2. Người nộp thuế thuộc đối tượng đăng ký thuế theo cơ chế một cửa liên thông quy định tại khoản 2 Điều 10 Luật Quản lý thuế thì thời hạn đăng ký thuế là thời hạn đăng ký doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, tổ hợp tác, hộ kinh doanh, đăng ký đơn vị phụ thuộc, địa điểm kinh doanh của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã theo quy định của pháp luật. Trường hợp giải thể hoặc chấm dứt hoạt động, người nộp thuế thực hiện đăng ký giải thể hoặc chấm dứt hoạt động tại cơ quan đăng ký kinh doanh sau khi hoàn thành nghĩa vụ nộp thuế theo quy định của pháp luật.
3. Người nộp thuế thuộc đối tượng đăng ký thuế trực tiếp với cơ quan thuế quy định tại khoản 3 Điều 10 Luật Quản lý thuế thì thời hạn đăng ký thuế như sau
[...]
Như vậy, đăng ký thuế không bắt buộc thực hiện trực tiếp tại cơ quan thuế.
Đăng ký thuế được thực hiện bằng phương thức điện tử hoặc tự động qua Hệ thống thông tin quản lý thuế. Nếu cơ quan thuế đã nhận đủ thông tin qua cơ chế một cửa liên thông thì người nộp thuế không phải thực hiện trực tiếp.
Thời hạn thay đổi thông tin đăng ký thuế là khi nào?
Theo khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP quy định về thời hạn thay đổi thông tin đăng ký thuế như sau:
(1) Người nộp thuế đăng ký thuế trực tiếp với cơ quan thuế khi có thay đổi thông tin đăng ký thuế thì phải thông báo cho cơ quan thuế quản lý trực tiếp trong thời hạn 10 ngày làm việc kể từ ngày phát sinh thông tin thay đổi;
(2) Người nộp thuế là cá nhân khi thay đổi thông tin về họ và tên, số định danh cá nhân, ngày tháng năm sinh (đối với người Việt Nam), hộ chiếu (đối với người nước ngoài) thì thời hạn thay đổi thông tin đăng ký thuế là 20 ngày làm việc (riêng các xã miền núi vùng cao, biên giới, hải đảo là 30 ngày) kể từ ngày thay đổi trong Cơ sở dữ liệu quốc gia về dân cư, ngày ghi trên hộ chiếu.
Trường hợp cá nhân có ủy quyền cho tổ chức, cá nhân chi trả thu nhập thực hiện đăng ký thay đổi thông tin đăng ký thuế cho cá nhân và người phụ thuộc thì phải thông báo cho tổ chức, cá nhân chi trả thu nhập chậm nhất là 10 ngày làm việc kể từ ngày phát sinh thông tin thay đổi; tổ chức, cá nhân chỉ trả thu nhập có trách nhiệm thông báo cho cơ quan quản lý thuế chậm nhất là 10 ngày làm việc kể từ ngày nhận được ủy quyền của cá nhân;
(3) Người nộp thuế thuộc trường hợp quy định tại (2) không phải thực hiện thủ tục thay đổi thông tin với cơ quan thuế trong trường hợp cơ sở dữ liệu quốc gia về dân cư đã kết nối, chia sẻ dữ liệu với cơ sở dữ liệu của cơ quan thuế và tự động đồng bộ khi thông tin của cá nhân có thay đổi. Hệ thống thông tin quản lý thuế thực hiện gửi thông báo tự động cho người nộp thuế biết về thông tin thay đổi đã được cập nhật; thay đổi thông tin đăng ký thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];