Mẫu số S02 NN Thông tư 119 Sổ chi tiết các tài khoản là mẫu nào?
Mẫu số S02/NN Sổ chi tiết các tài khoản được quy định tại Phụ lục 2 Hệ thống sổ kế toán vay, trả nợ nước ngoài ban hành kèm theo Thông tư 119/2026/TT-BTC:
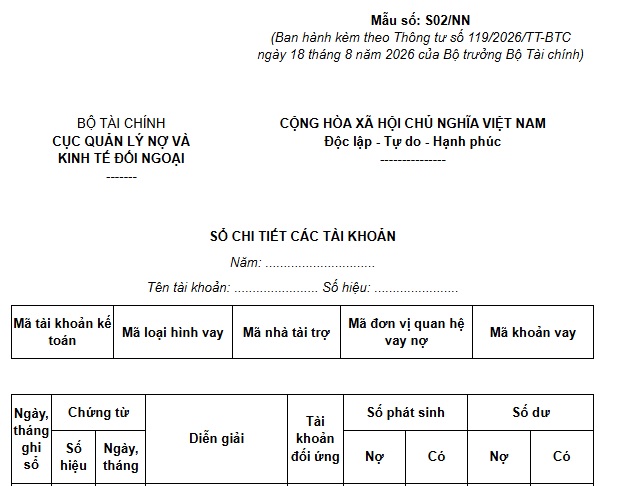
TẢI VỀ Mẫu số S02/NN Thông tư 119 Sổ chi tiết các tài khoản
LƯU Ý: Thông tư 119/2026/TT-BTC có hiệu lực thi hành kể từ ngày 01 tháng 01 năm 2027 và áp dụng từ năm tài chính 2027.
Mẫu số S02 NN Thông tư 119 Sổ chi tiết các tài khoản là mẫu nào? (Hình từ Internet)
Mục đích, căn cứ và phương pháp ghi sổ chi tiết các tài khoản Mẫu số S02/NN Thông tư 119 là gì?
Căn cứ theo Mục 3 Phụ lục 2 Hệ thống sổ kế toán vay, trả nợ nước ngoài ban hành kèm theo Thông tư 119/2026/TT-BTC, mục đích, căn cứ và phương pháp ghi sổ chi tiết các tài khoản Mẫu số S02/NN là:
[1] Mục đích
Sổ này dùng chung cho một số tài khoản chưa có thiết kế mẫu sổ riêng.
[2] Căn cứ và phương pháp ghi sổ
Mỗi tài khoản được mở một sổ chi tiết theo các mã hạch toán chi tiết phục vụ yêu cầu quản lý. Cục QLN và KTĐN căn cứ vào thực tế theo các mã chi tiết để mở sổ chi tiết phù hợp với tổ chức hoạt động đúng với yêu cầu cung cấp thông tin về quản lý khoản vay nước ngoài của Chính phủ.
Căn cứ vào chứng từ kế toán hoặc bảng tổng hợp chứng từ kế toán để phản ánh vào sổ kế toán.
Ghi số dư đầu năm và điều chỉnh số dư đầu năm trong trường hợp có phát sinh điều chỉnh số dư năm trước mang sang do điều chỉnh số liệu báo cáo năm trước sau khi đã khóa sổ chuyển số dư (nếu có).
- Cột A: Ghi ngày, tháng ghi sổ.
- Cột B, C: Ghi số hiệu, ngày tháng của chứng từ kế toán dùng để ghi sổ.
- Cột D: Ghi nội dung nghiệp vụ kinh tế của chứng từ.
- Cột E: Ghi tài khoản đối ứng.
- Cột 1, 2: Ghi số tiền phát sinh Nợ, phát sinh có.
- Cuối tháng cộng số phát sinh, tính số dư nếu dư Nợ ghi vào Cột 3 hoặc dư Có ghi vào Cột 4.
Cuối năm cộng lũy kế phát sinh từ đầu năm.
Đơn vị tiền tệ sử dụng trong kế toán là đồng tiền gì?
Căn cứ theo khoản 1 Điều 10 Luật Kế toán 2015 quy định như sau:
Điều 10. Đơn vị tính sử dụng trong kế toán
1. Đơn vị tiền tệ sử dụng trong kế toán là Đồng Việt Nam, ký hiệu quốc gia là “đ”, ký hiệu quốc tế là “VND”. Trong trường hợp nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ, thì đơn vị kế toán phải ghi theo nguyên tệ và Đồng Việt Nam theo tỷ giá hối đoái thực tế, trừ trường hợp pháp luật có quy định khác; đối với loại ngoại tệ không có tỷ giá hối đoái với Đồng Việt Nam thì phải quy đổi thông qua một loại ngoại tệ có tỷ giá hối đoái với Đồng Việt Nam.
Đơn vị kế toán chủ yếu thu, chi bằng một loại ngoại tệ thì được tự lựa chọn loại ngoại tệ đó làm đơn vị tiền tệ để kế toán, chịu trách nhiệm trước pháp luật và thông báo cho cơ quan thuế quản lý trực tiếp. Khi lập báo cáo tài chính sử dụng tại Việt Nam, đơn vị kế toán phải quy đổi ra Đồng Việt Nam theo tỷ giá hối đoái thực tế, trừ trường hợp pháp luật có quy định khác.
2. Đơn vị hiện vật và đơn vị thời gian lao động sử dụng trong kế toán là đơn vị đo pháp định của nước Cộng hòa xã hội chủ nghĩa Việt Nam; trường hợp đơn vị kế toán sử dụng đơn vị đo khác thì phải quy đổi ra đơn vị đo pháp định của nước Cộng hòa xã hội chủ nghĩa Việt Nam.
3. Đơn vị kế toán được làm tròn số, sử dụng đơn vị tính rút gọn khi lập hoặc công khai báo cáo tài chính.
4. Chính phủ quy định chi tiết và hướng dẫn thi hành Điều này.
Như vậy, đơn vị tiền tệ sử dụng trong kế toán là Đồng Việt Nam, ký hiệu quốc gia là “đ”, ký hiệu quốc tế là “VND”.
Trường hợp nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ, thì đơn vị kế toán phải ghi theo nguyên tệ và Đồng Việt Nam theo tỷ giá hối đoái thực tế, trừ trường hợp pháp luật có quy định khác; đối với loại ngoại tệ không có tỷ giá hối đoái với Đồng Việt Nam thì phải quy đổi thông qua một loại ngoại tệ có tỷ giá hối đoái với Đồng Việt Nam.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];