Mẫu giấy đăng ký chào bán thêm cổ phiếu ra công chúng theo Nghị định 245 là mẫu nào?
Mẫu giấy đăng ký chào bán thêm cổ phiếu ra công chúng là Mẫu số 05 quy định tại Phụ lục ban hành kèm theo Nghị định 245/2025/NĐ-CP.
Mẫu giấy đăng ký chào bán thêm cổ phiếu ra công chúng theo Nghị định 245 có dạng như sau:
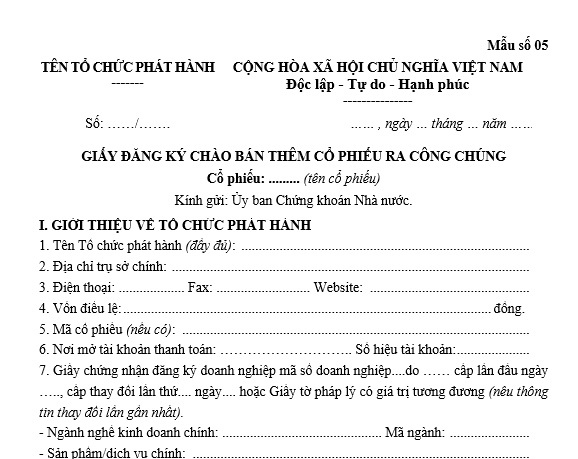
Tải mẫu giấy đăng ký chào bán thêm cổ phiếu ra công chúng theo Nghị định 245
*Trên đây là thông tin Mẫu giấy đăng ký chào bán thêm cổ phiếu ra công chúng theo Nghị định 245 là mẫu nào?
Mẫu giấy đăng ký chào bán thêm cổ phiếu ra công chúng theo Nghị định 245 là mẫu nào? (Hình từ Internet)
Điều kiện chào bán thêm cổ phiếu ra công chúng của công ty đại chúng là gì?
Căn cứ theo khoản 2 Điều 15 Luật Chứng khoán 2019 được sửa đổi bởi điểm a khoản 6 Điều 1 Luật Sửa đổi Luật Chứng khoán, Luật Kế toán, Luật Kiểm toán độc lập, Luật Ngân sách Nhà nước, Luật Quản lý, sử dụng tài sản công, Luật Quản lý thuế, Luật Thuế thu nhập cá nhân, Luật Dự trữ quốc gia, Luật Xử lý vi phạm hành chính 2024 quy định điều kiện chào bán thêm cổ phiếu ra công chúng của công ty đại chúng bao gồm:
- Đáp ứng quy định tại các điểm a, c, e, g, h và i khoản 1 Điều 15 Luật Chứng khoán 2019. Cụ thể:
+ Mức vốn điều lệ đã góp tại thời điểm đăng ký chào bán từ 30 tỷ đồng trở lên tính theo giá trị ghi trên sổ kế toán;
+ Có phương án phát hành và phương án sử dụng vốn thu được từ đợt chào bán cổ phiếu được Đại hội đồng cổ đông thông qua;
+ Tổ chức phát hành không thuộc trường hợp đang bị truy cứu trách nhiệm hình sự hoặc đã bị kết án về một trong các tội xâm phạm trật tự quản lý kinh tế mà chưa được xóa án tích;
+ Có công ty chứng khoán tư vấn hồ sơ đăng ký chào bán cổ phiếu ra công chúng, trừ trường hợp tổ chức phát hành là công ty chứng khoán;
+ Có cam kết và phải thực hiện niêm yết hoặc đăng ký giao dịch cổ phiếu trên hệ thống giao dịch chứng khoán sau khi kết thúc đợt chào bán;
+ Tổ chức phát hành phải mở tài khoản phong tỏa nhận tiền mua cổ phiếu của đợt chào bán.
- Hoạt động kinh doanh của năm liền trước năm đăng ký chào bán phải có lãi, đồng thời không có lỗ lũy kế tính đến năm đăng ký chào bán;
- Giá trị cổ phiếu phát hành thêm theo mệnh giá không lớn hơn tổng giá trị cổ phiếu đang lưu hành tính theo mệnh giá, trừ trường hợp có bảo lãnh phát hành với cam kết nhận mua toàn bộ cổ phiếu của tổ chức phát hành để bán lại hoặc mua số cổ phiếu còn lại chưa được phân phối hết của tổ chức phát hành, phát hành tăng vốn từ nguồn vốn chủ sở hữu, phát hành để hoán đổi, hợp nhất, sáp nhập doanh nghiệp;
- Đối với đợt chào bán ra công chúng nhằm mục đích huy động phần vốn để thực hiện dự án của tổ chức phát hành, số cổ phiếu được bán cho các nhà đầu tư phải đạt tối thiểu 70% số cổ phiếu dự kiến được chào bán, trừ trường hợp chào bán cho các cổ đông hiện hữu theo tỷ lệ sở hữu.
Tổ chức phát hành phải có phương án bù đắp phần thiếu hụt vốn dự kiến huy động để thực hiện dự án.
Hồ sơ đăng ký chào bán thêm cổ phiếu ra công chúng của công ty đại chúng yêu cầu báo cáo sử dụng vốn thu được từ đợt chào bán nào?
Căn cứ theo điểm d khoản 2 Điều 18 Luật Chứng khoán 2019 quy định như sau:
Điều 18. Hồ sơ đăng ký chào bán chứng khoán ra công chúng
[...]
2. Hồ sơ đăng ký chào bán thêm cổ phiếu ra công chúng của công ty đại chúng bao gồm:
a) Giấy đăng ký chào bán thêm cổ phiếu ra công chúng;
b) Tài liệu quy định tại các điểm b, c, d, g, h và i khoản 1 Điều này và văn bản cam kết đáp ứng quy định tại điểm e khoản 1 Điều 15 của Luật này;
c) Quyết định của cơ quan có thẩm quyền phê duyệt dự án, phương án bù đắp phần thiếu hụt vốn dự kiến huy động từ đợt chào bán để thực hiện dự án đối với trường hợp quy định tại điểm d khoản 2 Điều 15 của Luật này;
d) Báo cáo sử dụng vốn thu được từ đợt chào bán gần nhất được kiểm toán trong 02 năm tính đến thời điểm nộp hồ sơ, trừ trường hợp báo cáo tài chính được kiểm toán đã có thuyết minh chi tiết việc sử dụng vốn thu được từ đợt chào bán gần nhất.
[...]
Theo đó, hồ sơ đăng ký chào bán thêm cổ phiếu ra công chúng của công ty đại chúng yêu cầu báo cáo sử dụng vốn thu được từ đợt chào bán gần nhất được kiểm toán trong 02 năm tính đến thời điểm nộp hồ sơ.
Lưu ý: Trừ trường hợp báo cáo tài chính được kiểm toán đã có thuyết minh chi tiết việc sử dụng vốn thu được từ đợt chào bán gần nhất.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];