Mẫu Báo cáo tài chính hợp nhất theo Thông tư 202 như thế nào?
Báo cáo tài chính hợp nhất được quy định tại Phụ lục số 1 ban hành kèm theo Thông tư 202/2014/TT-BTC. Báo cáo tài chính hợp nhất tại Thông tư 202 áp dụng đối với các khoản đầu tư vào công ty con, công ty liên doanh, liên kết và phương pháp kế toán xử lý các giao dịch giữa các đơn vị trong nội bộ tập đoàn, giữa tập đoàn và công ty liên doanh, liên kết.
Mặt khác, Thông tư 202/2014/TT-BTC áp dụng cho các doanh nghiệp hoạt động dưới hình thức công ty mẹ - công ty con thuộc các ngành, các thành phần kinh tế khi lập và trình bày Báo cáo tài chính hợp nhất.
Mẫu Báo cáo tài chính hợp nhất theo Thông tư 202 như sau:
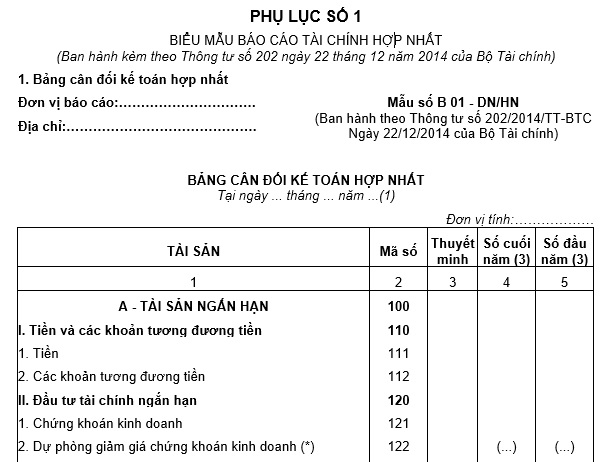
Tải Mẫu Báo cáo tài chính hợp nhất theo Thông tư 202 tại đây. Tải về.
Mẫu Báo cáo tài chính hợp nhất theo Thông tư 202 như thế nào? (Hình từ Internet)
Yêu cầu của Báo cáo tài chính hợp nhất tại Thông tư 202 ra sao?
Căn cứ theo Điều 3 Thông tư 202/2014/TT-BTC yêu cầu của Báo cáo tài chính hợp nhất như sau:
- Tổng hợp và trình bày một cách tổng quát, toàn diện tình hình tài sản, nợ phải trả, nguồn vốn chủ sở hữu tại thời điểm kết thúc kỳ kế toán, kết quả hoạt động kinh doanh và lưu chuyển tiền tệ trong kỳ kế toán của tập đoàn như một doanh nghiệp độc lập không tính đến ranh giới pháp lý của các pháp nhân riêng biệt là công ty mẹ hay các công ty con trong tập đoàn.
- Cung cấp thông tin kinh tế, tài chính cho việc đánh giá tình hình tài chính, kết quả kinh doanh và khả năng tạo tiền của tập đoàn trong kỳ kế toán đã qua và dự đoán trong tương lai, làm cơ sở cho việc ra quyết định về quản lý, điều hành hoạt động kinh doanh hoặc đầu tư vào tập đoàn của các chủ sở hữu, nhà đầu tư, chủ nợ hiện tại và tương lai và các đối tượng khác sử dụng Báo cáo tài chính.
Trách nhiệm lập Báo cáo tài chính hợp nhất theo quy định như thế nào?
Căn cứ tại Điều 5 Thông tư 202/2014/TT-BTC quy định trách nhiệm lập Báo cáo tài chính hợp nhất như sau:
[1] Kết thúc kỳ kế toán, công ty mẹ có trách nhiệm lập Báo cáo tài chính hợp nhất của cả tập đoàn, cụ thể:
*Công ty mẹ là tổ chức niêm yết trên thị trường chứng khoán, công ty đại chúng quy mô lớn và công ty mẹ thuộc sở hữu Nhà nước phải lập Báo cáo tài chính hợp nhất hàng năm và Báo cáo tài chính hợp nhất bán niên dạng đầy đủ, Báo cáo tài chính hợp nhất quý dạng tóm lược (được lập Báo cáo tài chính hợp nhất quý dạng đầy đủ nếu có nhu cầu).
*Đối với công ty mẹ không thuộc các đối tượng tại điểm a nêu trên:
- Phải lập Báo cáo tài chính hợp nhất năm dạng đầy đủ;
- Khuyến khích lập Báo cáo tài chính hợp nhất giữa niên độ dạng đầy đủ hoặc dạng tóm lược (nếu có nhu cầu).
[2] Công ty mẹ không phải lập Báo cáo tài chính hợp nhất khi thoả mãn tất cả những điều kiện sau:
- Công ty mẹ không phải là đơn vị có lợi ích công chúng;
- Công ty mẹ không phải là thuộc sở hữu Nhà nước hoặc do Nhà nước nắm giữ cổ phần chi phối;
- Công ty mẹ đồng thời là công ty con bị sở hữu bởi một công ty khác và việc không lập Báo cáo tài chính hợp nhất đạt được sự đồng thuận của các cổ đông, kể cả cổ đông không có quyền biểu quyết;
- Công cụ vốn hoặc công cụ nợ của công ty mẹ đó không được giao dịch trên thị trường (kể cả thị trường trong nước, ngoài nước, thị trường phi tập trung (OTC), thị trường địa phương và thị trường khu vực);
- Công ty mẹ không lập hồ sơ hoặc không trong quá trình nộp hồ sơ lên cơ quan có thẩm quyền để xin phép phát hành các loại công cụ tài chính ra công chúng;
- Công ty sở hữu công ty mẹ đó lập Báo cáo tài chính hợp nhất cho mục đích công bố thông tin ra công chúng phù hợp với quy định của Chuẩn mực kế toán Việt Nam.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];