Mẫu bản cam kết đảm bảo an toàn thi công xây dựng 2025 là mẫu nào?
Tại khoản 38 Điều 3 Luật Xây dựng 2014, thi công xây dựng công trình gồm xây dựng và lắp đặt thiết bị đối với công trình xây dựng mới, sửa chữa, cải tạo, di dời, tu bổ, phục hồi; phá dỡ công trình; bảo hành, bảo trì công trình xây dựng.
Có thể tham khảo Mẫu bản cam kết đảm bảo an toàn thi công xây dựng 2025 dưới đây:
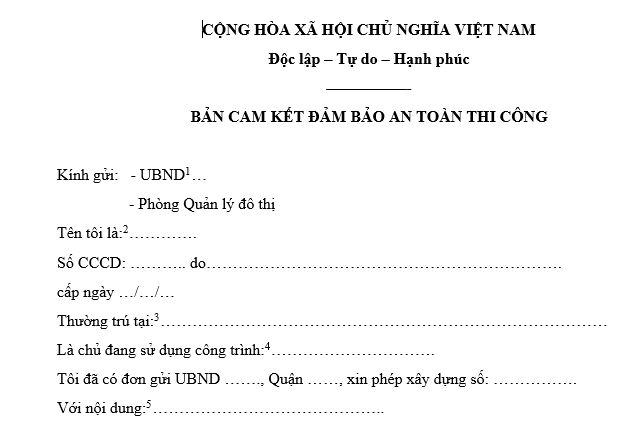
Tải Mẫu bản cam kết đảm bảo an toàn thi công xây dựng 2025
* Trên đây là Thông tin Mẫu bản cam kết đảm bảo an toàn thi công xây dựng 2025 là mẫu nào?

Mẫu bản cam kết đảm bảo an toàn thi công xây dựng 2025 là mẫu nào? (Hình từ Internet)
Nội dung dự toán xây dựng công trình gồm những gì?
Căn cứ Điều 11 Nghị định 10/2021/NĐ-CP quy định về nội dung dự toán xây dựng công trình như sau:
Điều 11. Nội dung dự toán xây dựng công trình
1. Dự toán xây dựng công trình là toàn bộ chi phí cần thiết dự tính để xây dựng công trình được xác định theo thiết kế xây dựng triển khai sau thiết kế cơ sở hoặc thiết kế bản vẽ thi công trong trường hợp dự án chỉ yêu cầu lập Báo cáo kinh tế - kỹ thuật đầu tư xây dựng.
2. Nội dung dự toán xây dựng công trình gồm: chi phí xây dựng, chi phí thiết bị, chi phí quản lý dự án, chi phí tư vấn đầu tư xây dựng, chi phí khác và chi phí dự phòng. Các khoản mục chi phí trên được quy định chi tiết tại các điểm b, c, d, đ, e, g khoản 2 Điều 5 Nghị định này, trừ các chi phí tư vấn đầu tư xây dựng, chi phí khác tính chung cho cả dự án.
3. Đối với dự án có nhiều công trình, chủ đầu tư xác định tổng dự toán để quản lý chi phí đầu tư xây dựng trong trường hợp cần thiết. Tổng dự toán gồm các dự toán xây dựng công trình và chi phí tư vấn, chi phí khác, chi phí dự phòng tính chung cho cả dự án.
Theo đó, nội dung dự toán xây dựng công trình như sau:
- Dự toán xây dựng công trình là toàn bộ chi phí cần thiết dự tính để xây dựng công trình được xác định theo thiết kế xây dựng triển khai sau thiết kế cơ sở hoặc thiết kế bản vẽ thi công trong trường hợp dự án chỉ yêu cầu lập Báo cáo kinh tế - kỹ thuật đầu tư xây dựng.
- Nội dung dự toán xây dựng công trình gồm: chi phí xây dựng, chi phí thiết bị, chi phí quản lý dự án, chi phí tư vấn đầu tư xây dựng, chi phí khác và chi phí dự phòng. Các khoản mục chi phí trên được quy định chi tiết tại các điểm b, c, d, đ, e, g khoản 2 Điều 5 Nghị định 10/2021/NĐ-CP, trừ các chi phí tư vấn đầu tư xây dựng, chi phí khác tính chung cho cả dự án.
- Đối với dự án có nhiều công trình, chủ đầu tư xác định tổng dự toán để quản lý chi phí đầu tư xây dựng trong trường hợp cần thiết. Tổng dự toán gồm các dự toán xây dựng công trình và chi phí tư vấn, chi phí khác, chi phí dự phòng tính chung cho cả dự án.
Các chi phí trong dự toán xây dựng công trình bao gồm những chi phí nào?
Căn cứ khoản 2 Điều 12 Nghị định 10/2021/NĐ-CP quy định chi phí trong dự toán xây dựng công trình bao gồm: chi phí trực tiếp, chi phí gián tiếp, thu nhập chịu thuế tính trước và thuế giá trị gia tăng, được xác định như sau:
(1) Chi phí trực tiếp (gồm: chi phí vật liệu, chi phí nhân công, chi phí máy và thiết bị thi công) được xác định theo khối lượng và đơn giá xây dựng chi tiết hoặc theo khối lượng và giá xây dựng tổng hợp của nhóm, loại công tác xây dựng, đơn vị kết cấu hoặc bộ phận công trình.
Trường hợp chi phí trực tiếp được xác định theo khối lượng và đơn giá xây dựng chi tiết: khối lượng được xác định theo công việc, công tác xây dựng; đơn giá xây dựng chi tiết được xác định như quy định tại khoản 2 Điều 24 Nghị định 10/2021/NĐ-CP
Trường hợp chi phí trực tiếp xác định theo khối lượng và giá xây dựng tổng hợp của nhóm, loại công tác xây dựng, đơn vị kết cấu hoặc bộ phận công trình: khối lượng được xác định phù hợp với nhóm loại công tác xây dựng, đơn vị kết cấu hoặc bộ phận công trình; giá công tác, nhóm loại công tác xây dựng, đơn vị kết cấu, bộ phận công trình xác định như quy định tại khoản 3 Điều 24 Nghị định 10/2021/NĐ-CP
(2) Chi phí gián tiếp gồm chi phí chung, chi phí nhà tạm để ở và điều hành thi công và chi phí cho một số công việc không xác định được khối lượng từ thiết kế. Chi phí gián tiếp được xác định bằng định mức tỷ lệ phần trăm (%) theo quy định;
(3) Thu nhập chịu thuế tính trước được xác định bằng định mức tỷ lệ phần trăm (%);
(4) Thuế giá trị gia tăng theo quy định.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];