Lập tờ khai thuế môn bài trên HTKK năm 2025 như thế nào?
Hiện nay, tờ khai thuế môn bài trên HTKK năm 2025 sử dụng mẫu 01/LPMB quy định tại Phụ lục 2 ban hành kèm theo Thông tư 80/2021/TT-BTC. Sau đây chi tiết là hướng dẫn lập tờ khai thuế môn bài trên HTKK năm 2025:
Bước 1: Đăng nhập vào hệ thống HTKK.
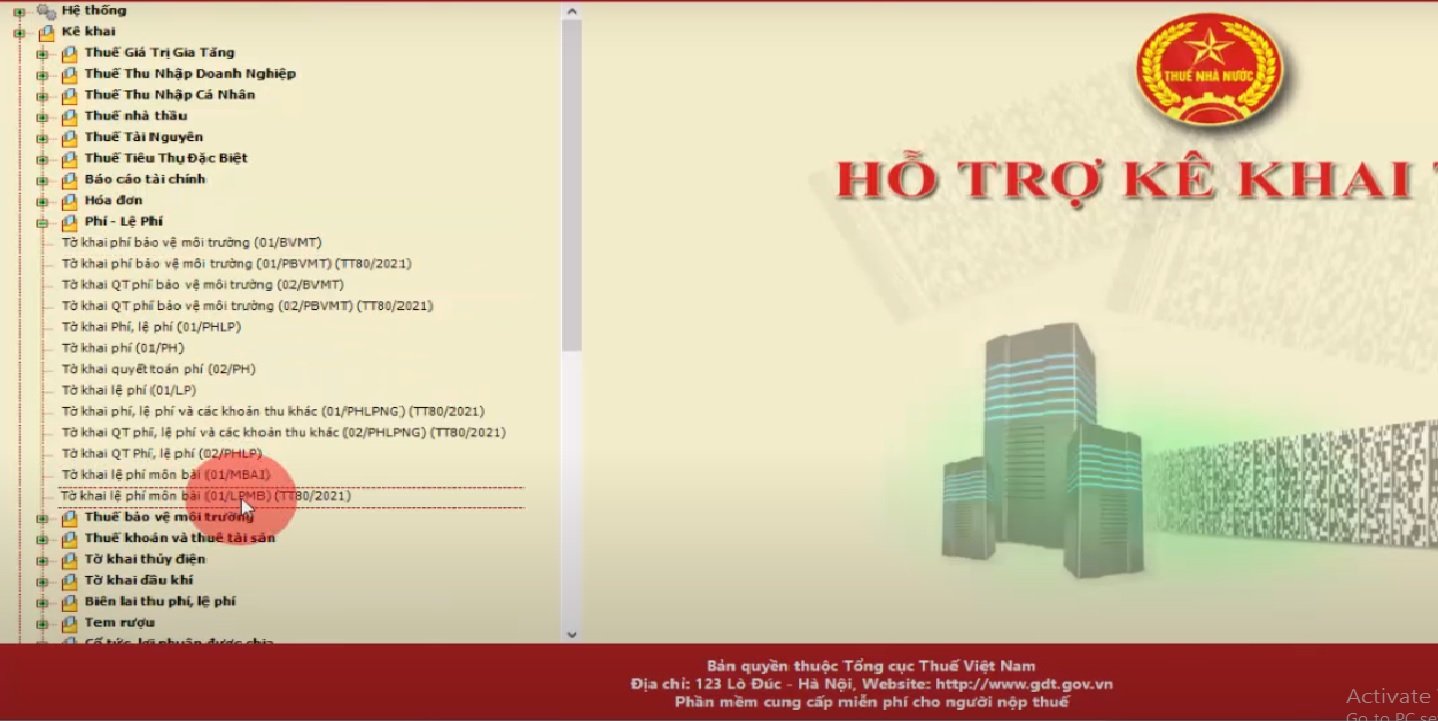
Bước 2: Chọn Tờ khai thuế môn bài (01/LPMB) (TT80/2021). Chọn kỳ tính thuế là năm 2025. Chọn trạng thái tờ khai lần đầu. Bấm chọn "Đồng ý".
Bước 3: Bắt đầu kê khai các thông tin tại mẫu 01/LPMB trên màn hình như sau:
[01]: NNT kê khai thông tin năm tính lệ phí môn bài.
[02]: NNT chọn lần đầu kê khai.
[03]: NNT chọn kê khai lại khi phát hiện thay đổi thông tin về nghĩa vụ kê khai.
Lưu ý: NNT chỉ được chọn một trong hai chỉ tiêu [02] hoặc [03], không được chọn cả hai.
[04] đến chỉ tiêu [05]: NNT kê khai thông tin theo đăng ký thuế của mình.
[06] đến chỉ tiêu [08]: NNT kê khai thông tin đại lý thuế nếu có.
[09]: NNT chọn khi đã kê khai lệ phí môn bài, sau đó mở mới địa điểm kinh doanh
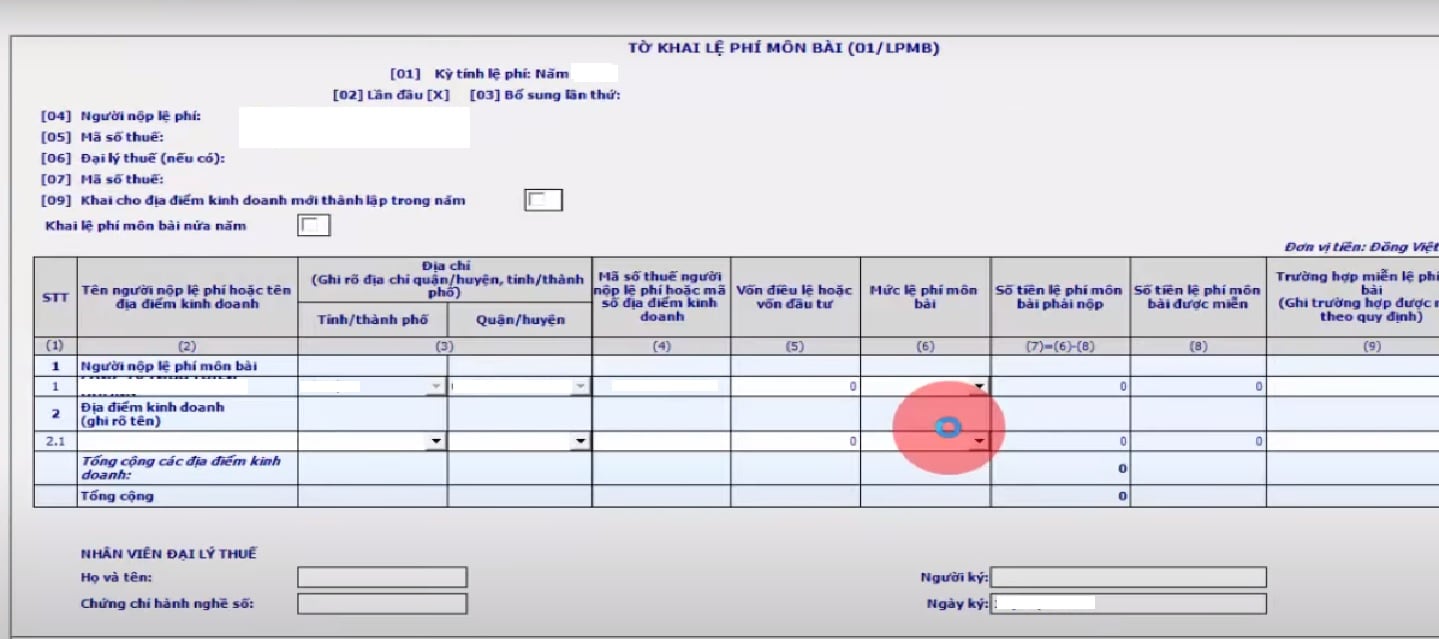
Lập tờ khai thuế môn bài trên HTKK năm 2025 như thế nào? (Hình từ Internet)
Doanh nghiệp nhỏ và vừa chuyển từ hộ kinh doanh được miễn thuế môn bài bao nhiêu năm?
Căn cứ theo khoản 9 Điều 3 Nghị định 139/2016/NĐ-CP bổ sung bởi điểm c khoản 1 Điều 1 Nghị định 22/2020/NĐ-CP quy định về miễn lệ phí môn bài như sau:
Điều 3. Miễn lệ phí môn bài
Các trường hợp được miễn lệ phí môn bài, gồm:
[...]
9. Doanh nghiệp nhỏ và vừa chuyển từ hộ kinh doanh (theo quy định tại Điều 16 Luật Hỗ trợ doanh nghiệp nhỏ và vừa) được miễn lệ phí môn bài trong thời hạn 03 năm kể từ ngày được cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu.
a) Trong thời gian miễn lệ phí môn bài, doanh nghiệp nhỏ và vừa thành lập chi nhánh, văn phòng đại diện, địa điểm kinh doanh thì chi nhánh, văn phòng đại diện, địa điểm kinh doanh được miễn lệ phí môn bài trong thời gian doanh nghiệp nhỏ và vừa được miễn lệ phí môn bài.
b) Chi nhánh, văn phòng đại diện, địa điểm kinh doanh của doanh nghiệp nhỏ và vừa (thuộc diện miễn lệ phí môn bài theo quy định tại Điều 16 Luật Hỗ trợ doanh nghiệp nhỏ và vừa) được thành lập trước thời điểm Nghị định này có hiệu lực thi hành thì thời gian miễn lệ phí môn bài của chi nhánh, văn phòng đại diện, địa điểm kinh doanh được tính từ ngày Nghị định này có hiệu lực thi hành đến hết thời gian doanh nghiệp nhỏ và vừa được miễn lệ phí môn bài.
c) Doanh nghiệp nhỏ và vừa chuyển đổi từ hộ kinh doanh trước ngày Nghị định này có hiệu lực thi hành thực hiện miễn lệ phí môn bài theo quy định tại Điều 16 và Điều 35 Luật Hỗ trợ doanh nghiệp nhỏ và vừa.
[...]
Như vậy, doanh nghiệp nhỏ và vừa chuyển từ hộ kinh doanh theo Điều 16 Luật Hỗ trợ doanh nghiệp nhỏ và vừa 2017 được miễn thuế môn bài trong thời hạn 03 năm kể từ ngày được cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Mức thu thuế môn bài đối với doanh nghiệp căn cứ vào đâu?
Căn cứ tại khoản 1 Điều 4 Nghị định 139/2016/NĐ-CP quy định mức thu lệ phí môn bài như sau:
Điều 4. Mức thu lệ phí môn bài
1. Mức thu lệ phí môn bài đối với tổ chức hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ như sau:
a) Tổ chức có vốn điều lệ hoặc vốn đầu tư trên 10 tỷ đồng: 3.000.000 đồng/năm;
b) Tổ chức có vốn điều lệ hoặc vốn đầu tư từ 10 tỷ đồng trở xuống: 2.000.000 đồng/năm;
c) Chi nhánh, văn phòng đại diện, địa điểm kinh doanh, đơn vị sự nghiệp, tổ chức kinh tế khác: 1.000.000 đồng/năm.
Mức thu lệ phí môn bài đối với tổ chức quy định tại điểm a và điểm b khoản này căn cứ vào vốn điều lệ ghi trong giấy chứng nhận đăng ký kinh doanh; trường hợp không có vốn điều lệ thì căn cứ vào vốn đầu tư ghi trong giấy chứng nhận đăng ký đầu tư.
[...]
Thông qua quy định trên, mức thu thuế môn bài đối với doanh nghiệp căn cứ vào vốn điều lệ ghi trong giấy chứng nhận đăng ký kinh doanh; trường hợp không có vốn điều lệ thì căn cứ vào vốn đầu tư ghi trong giấy chứng nhận đăng ký đầu tư. Mức thu thuế môn bài đối với doanh nghiệp hiện nay như sau:
- Doanh nghiệp có vốn điều lệ hoặc vốn đầu tư trên 10 tỷ đồng: 3.000.000 đồng/năm.
- Doanh nghiệp có vốn điều lệ hoặc vốn đầu tư từ 10 tỷ đồng trở xuống: 2.000.000 đồng/năm.
- Chi nhánh, văn phòng đại diện, địa điểm kinh doanh của doanh nghiệp là 1.000.000 đồng/năm.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];