
Hợp tác xã sản xuất muối có được miễn thuế TNDN không?
Căn cứ khoản 1 Điều 4 Nghị định 320/2025/NĐ-CP quy định về thu nhập được miễn thuế TNDN như sau:
Điều 4. Thu nhập được miễn thuế
Thu nhập được miễn thuế thực hiện theo quy định tại Điều 4 Luật Thuế thu nhập doanh nghiệp, bao gồm:
1. Thu nhập từ hoạt động đánh bắt hải sản; thu nhập của doanh nghiệp từ sản xuất sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, chế biến nông sản, thủy sản (kể cả trường hợp mua sản phẩm nông sản, thủy sản về chế biến, thuê gia công, nhận gia công chế biến) ở địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn; thu nhập của hợp tác xã, liên hiệp hợp tác xã từ sản xuất sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, chế biến nông sản, thủy sản (kể cả trường hợp mua sản phẩm nông sản, thủy sản về chế biến, thuê gia công, nhận gia công chế biến), sản xuất muối.
a) Thu nhập từ sản xuất sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã được miễn thuế theo quy định tại Nghị định này là thu nhập từ sản phẩm do doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã tự trồng, chăn nuôi, nuôi trồng, kể cả thu nhập từ thanh lý các sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, thu nhập từ việc bán phế liệu, phế phẩm liên quan đến các sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng hoặc tự trồng, chăn nuôi, nuôi trồng sau đó sơ chế thông thường.
Sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng của hợp tác xã, liên hiệp hợp tác xã và của doanh nghiệp được xác định căn cứ theo mã ngành kinh tế cấp 1 của ngành nông nghiệp, lâm nghiệp và thủy sản quy định tại Hệ thống ngành kinh tế Việt Nam;
[...]
Như vậy, hợp tác xã sản xuất muối được miễn thuế TNDN theo quy định.
* Trên đây là Thông tin Hợp tác xã sản xuất muối có được miễn thuế TNDN không?
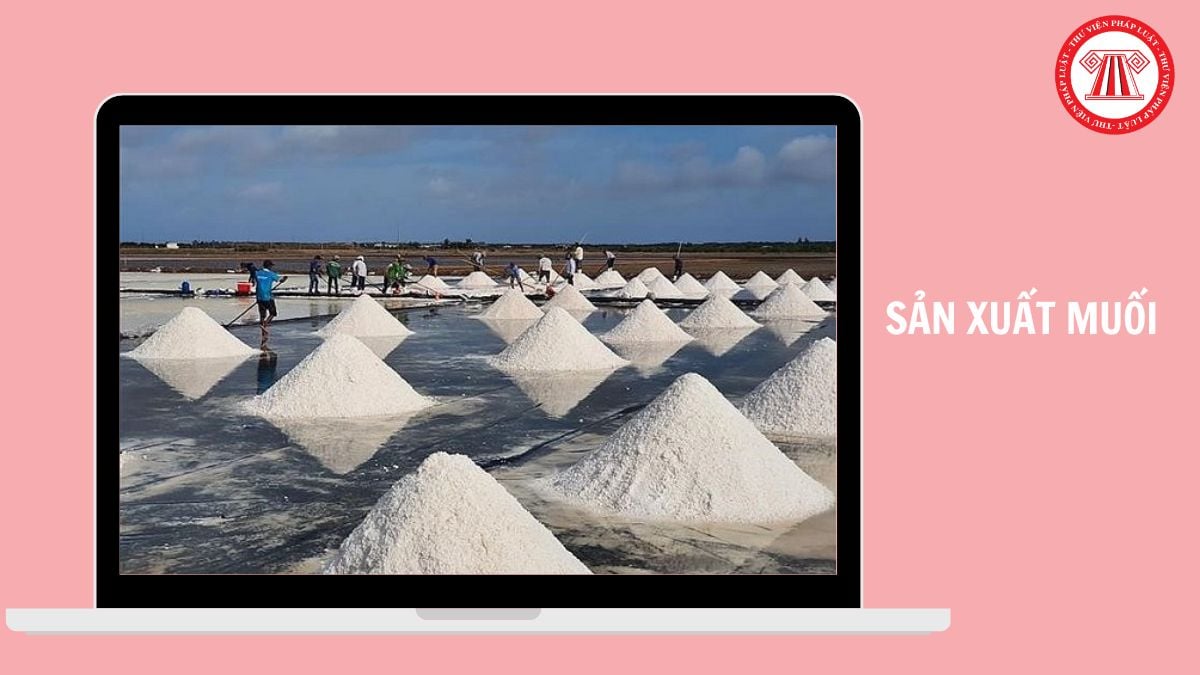
Hợp tác xã sản xuất muối có được miễn thuế TNDN không? (Hình từ Internet)
Mức hỗ trợ đối với cá nhân sản xuất muối có diện tích bị thiệt hại trên 70% do thiên tai là bao nhiêu?
Căn cứ Điều 5 Nghị định 9/2025/NĐ-CP quy định về mức hỗ trợ bị thiệt hại do thiên tai, dịch hại thực vật:
Điều 5. Mức hỗ trợ bị thiệt hại do thiên tai, dịch hại thực vật
1. Mức hỗ trợ đối với cây trồng bị thiệt hại do thiên tai, dịch hại thực vật
a) Diện tích lúa:
Sau gieo trồng từ 01 đến 10 ngày: thiệt hại trên 70% diện tích, hỗ trợ 6.000.000 đồng/ha; thiệt hại từ 30% đến 70% diện tích, hỗ trợ 3.000.000 đồng/ha;
Sau gieo trồng từ trên 10 ngày đến 45 ngày: thiệt hại trên 70% diện tích, hỗ trợ 8.000.000 đồng/ha; thiệt hại từ 30% đến 70% diện tích, hỗ trợ 4.000.000 đồng/ha;
Sau gieo trồng trên 45 ngày: thiệt hại trên 70% diện tích, hỗ trợ 10.000.000 đồng/ha; thiệt hại từ 30% đến 70% diện tích, hỗ trợ 5.000.000 đồng/ha.
[...]
5. Mức hỗ trợ đối với sản xuất muối bị thiệt hại do thiên tai (bao gồm diện tích đang sản xuất hoặc diện tích có muối đã được tập kết trên ruộng)
Diện tích sản xuất muối: thiệt hại trên 70%, hỗ trợ 4.000.000 đồng/ha; thiệt hại từ 30% đến 70%, hỗ trợ 3.000.000 đồng/ha.
6. Trường hợp hỗ trợ bằng giống cây, con, hiện vật, mức hỗ trợ được quy đổi tương đương hỗ trợ bằng tiền theo giá tại thời điểm hỗ trợ.
Theo đó, mức hỗ trợ đối với sản xuất muối bị thiệt hại do thiên tai (bao gồm diện tích đang sản xuất hoặc diện tích có muối đã được tập kết trên ruộng) đối với diện tích sản xuất muối thiệt hại trên 70%, hỗ trợ 4.000.000 đồng/ha.
Nguồn lực hỗ trợ khi cá nhân sản xuất muối bị thiệt hại do thiên tai từ đâu?
Căn cứ Điều 7 Nghị định 9/2025/NĐ-CP quy định về nguồn lực, nguyên tắc hỗ trợ kinh phí:
Điều 7. Nguồn lực, nguyên tắc hỗ trợ kinh phí
1. Nguồn lực hỗ trợ
a) Ngân sách trung ương.
b) Ngân sách địa phương.
c) Các nguồn tài chính hợp pháp khác theo quy định của pháp luật.
2. Nguyên tắc hỗ trợ kinh phí từ nguồn ngân sách trung ương cho ngân sách địa phương
a) Các địa phương nhận bổ sung cân đối ngân sách từ ngân sách trung ương: ngân sách trung ương hỗ trợ 80% mức ngân sách nhà nước hỗ trợ theo quy định tại Điều 5 Nghị định này.
b) Các địa phương có tỷ lệ điều tiết các khoản thu phân chia về ngân sách trung ương từ 20% trở xuống: ngân sách trung ương hỗ trợ 70% mức ngân sách nhà nước hỗ trợ theo quy định tại Điều 5 Nghị định này.
Các địa phương có tỷ lệ điều tiết các khoản thu phân chia về ngân sách trung ương từ trên 20% đến 60%: ngân sách trung ương hỗ trợ 50% mức ngân sách nhà nước hỗ trợ theo quy định tại Điều 5 Nghị định này.
d) Các địa phương còn lại do ngân sách địa phương đảm bảo.
đ) Tỷ lệ điều tiết các khoản thu phân chia về ngân sách trung ương quy định tại các điểm a, b, c, d khoản này được xác định theo Nghị quyết của Quốc hội về phân bổ ngân sách trung ương hằng năm.
[…]
Như vậy, nguồn lực hỗ trợ khi cá nhân sản xuất muối bị thiệt hại do thiên tai sẽ bao gồm ngân sách trung ương, ngân sách địa phương và các nguồn tài chính hợp pháp khác theo quy định của pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];









































