Hệ thống tài khoản theo Thông tư 200 áp dụng năm 2025 như thế nào?
Hệ thống tài khoản kế toán doanh nghiệp được quy định tại Phụ lục 1 ban hành kèm theo Thông tư 200/2014/TT-BTC. Hệ thống tài khoản theo Thông tư 200 áp dụng năm 2025 như sau:
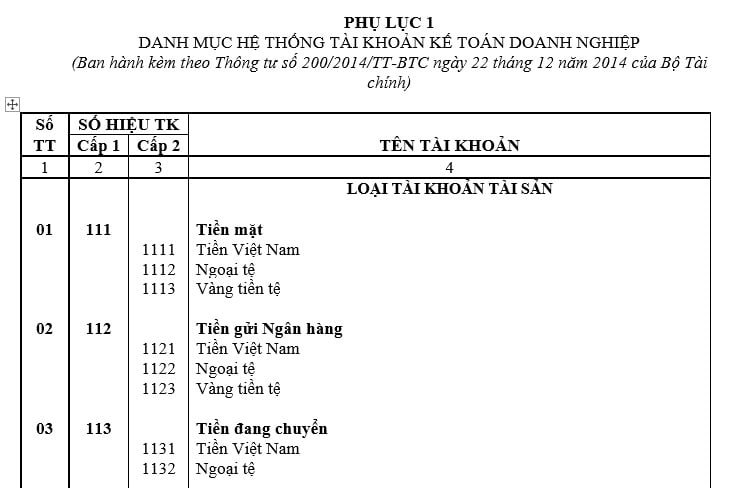
Xem chi tiết Hệ thống tài khoản theo Thông tư 200 áp dụng năm 2025 tại đây. TẢI VỀ
*Lưu ý: Thông tư 200/2014/TT-BTC hướng dẫn kế toán áp dụng đối với các doanh nghiệp thuộc mọi lĩnh vực, mọi thành phần kinh tế. Các doanh nghiệp vừa và nhỏ đang thực hiện kế toán theo Chế độ kế toán áp dụng cho doanh nghiệp vừa và nhỏ được vận dụng quy định của Thông tư 200/2014/TT-BTC để kế toán phù hợp với đặc điểm kinh doanh và yêu cầu quản lý của mình.
Vừa rồi là thông tin về "Hệ thống tài khoản theo Thông tư 200 áp dụng năm 2025"
Hệ thống tài khoản theo Thông tư 200 áp dụng năm 2025 như thế nào? (Hình từ Internet)
Nguyên tắc kế toán Tài khoản 111 – Tiền mặt theo Thông tư 200 là gì?
Căn cứ tại Điều 12 Thông tư 200/2014/TT-BTC sửa đổi bởi khoản 4 Điều 1 Thông tư 53/2016/TT-BTC quy định nguyên tắc kế toán Tài khoản 111 – Tiền mặt như sau:
[1] Tài khoản này dùng để phản ánh tình hình thu, chi, tồn quỹ tại quỹ doanh nghiệp bao gồm: Tiền Việt Nam, ngoại tệ và vàng tiền tệ. Chỉ phản ánh vào TK 111 “Tiền mặt” số tiền mặt, ngoại tệ, vàng tiền tệ thực tế nhập, xuất, tồn quỹ. Đối với khoản tiền thu được chuyển nộp ngay vào Ngân hàng (không qua quỹ tiền mặt của doanh nghiệp) thì không ghi vào bên Nợ TK 111 “Tiền mặt” mà ghi vào bên Nợ TK 113 “Tiền đang chuyển”.
[2] Các khoản tiền mặt do doanh nghiệp khác và cá nhân ký cược, ký quỹ tại doanh nghiệp được quản lý và hạch toán như các loại tài sản bằng tiền của doanh nghiệp.
[3] Khi tiến hành nhập, xuất quỹ tiền mặt phải có phiếu thu, phiếu chi và có đủ chữ ký của người nhận, người giao, người có thẩm quyền cho phép nhập, xuất quỹ theo quy định của chế độ chứng từ kế toán. Một số trường hợp đặc biệt phải có lệnh nhập quỹ, xuất quỹ đính kèm.
[4] Kế toán quỹ tiền mặt phải có trách nhiệm mở sổ kế toán quỹ tiền mặt, ghi chép hàng ngày liên tục theo trình tự phát sinh các khoản thu, chi, xuất, nhập quỹ tiền mặt, ngoại tệ và tính ra số tồn quỹ tại mọi thời điểm.
[5] Thủ quỹ chịu trách nhiệm quản lý và nhập, xuất quỹ tiền mặt. Hàng ngày thủ quỹ phải kiểm kê số tồn quỹ tiền mặt thực tế, đối chiếu số liệu sổ quỹ tiền mặt và sổ kế toán tiền mặt. Nếu có chênh lệch, kế toán và thủ quỹ phải kiểm tra lại để xác định nguyên nhân và kiến nghị biện pháp xử lý chênh lệch.
[6] Khi phát sinh các giao dịch bằng ngoại tệ, kế toán phải quy đổi ngoại tệ ra Đồng Việt Nam theo nguyên tắc:
- Bên Nợ TK 1112 áp dụng tỷ giá giao dịch thực tế. Riêng trường hợp rút ngoại tệ từ ngân hàng về nhập quỹ tiền mặt thì áp dụng tỷ giá ghi sổ kế toán của TK 1122;
- Bên Có TK 1112 áp dụng tỷ giá bình quân gia quyền di động hoặc tỷ giá giao dịch thực tế.
Việc xác định tỷ giá hối đoái giao dịch thực tế được thực hiện theo quy định tại phần hướng dẫn tài khoản 413 - Chênh lệch tỷ giá hối đoái và các tài khoản có liên quan.
[7] Vàng tiền tệ được phản ánh trong tài khoản này là vàng được sử dụng với các chức năng cất trữ giá trị, không bao gồm các loại vàng được phân loại là hàng tồn kho sử dụng với mục đích là nguyên vật liệu để sản xuất sản phẩm hoặc hàng hoá để bán. Việc quản lý và sử dụng vàng tiền tệ phải thực hiện theo quy định của pháp luật hiện hành.
[8] Tại tất cả các thời điểm lập Báo cáo tài chính theo quy định của pháp luật, doanh nghiệp phải đánh giá lại số dư ngoại tệ và vàng tiền tệ theo nguyên tắc:
- Tỷ giá giao dịch thực tế áp dụng khi đánh giá lại số dư tiền mặt bằng ngoại tệ là tỷ giá mua ngoại tệ của ngân hàng thương mại nơi doanh nghiệp thường xuyên có giao dịch (do doanh nghiệp tự lựa chọn) tại thời điểm lập Báo cáo tài chính.
- Vàng tiền tệ được đánh giá lại theo giá mua trên thị trường trong nước tại thời điểm lập Báo cáo tài chính. Giá mua trên thị trường trong nước là giá mua được công bố bởi Ngân hàng Nhà nước. Trường hợp Ngân hàng Nhà nước không công bố giá mua vàng thì tính theo giá mua công bố bởi các đơn vị được phép kinh doanh vàng theo luật định.
Đăng ký sửa đổi hệ thống tài khoản kế toán doanh nghiệp ra sao?
Theo khoản 1 Điều 9 Thông tư 200/2014/TT-BTC quy định đăng ký sửa đổi hệ thống tài khoản kế toán doanh nghiệp như sau:
- Doanh nghiệp căn cứ vào hệ thống tài khoản kế toán của Chế độ kế toán doanh nghiệp ban hành kèm theo Thông tư này để vận dụng và chi tiết hoá hệ thống tài khoản kế toán phù hợp với đặc điểm sản xuất, kinh doanh, yêu cầu quản lý của từng ngành và từng đơn vị, nhưng phải phù hợp với nội dung, kết cấu và phương pháp hạch toán của các tài khoản tổng hợp tương ứng.
- Trường hợp doanh nghiệp cần bổ sung tài khoản cấp 1, cấp 2 hoặc sửa đổi tài khoản cấp 1, cấp 2 về tên, ký hiệu, nội dung và phương pháp hạch toán các nghiệp vụ kinh tế phát sinh đặc thù phải được sự chấp thuận bằng văn bản của Bộ Tài chính trước khi thực hiện.
- Doanh nghiệp có thể mở thêm các tài khoản cấp 2 và các tài khoản cấp 3 đối với những tài khoản không có qui định tài khoản cấp 2, tài khoản cấp 3 tại danh mục Hệ thống tài khoản kế toán doanh nghiệp quy định tại phụ lục 1 - Thông tư 200/2014/TT-BTC nhằm phục vụ yêu cầu quản lý của doanh nghiệp mà không phải đề nghị Bộ Tài chính chấp thuận.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];