Công văn 3468/CT-CS về thực hiện thẩm quyền trong giải quyết hoàn thuế GTGT có nội dung như thế nào?
Ngày 28/5/2026 Cục Thuế đã có Công văn 3468/CT-CS năm 2026 về điều kiện hoàn thuế giá trị gia tăng
Cụ thể nội dung Công văn 3468/CT-CS năm 2026 như sau:
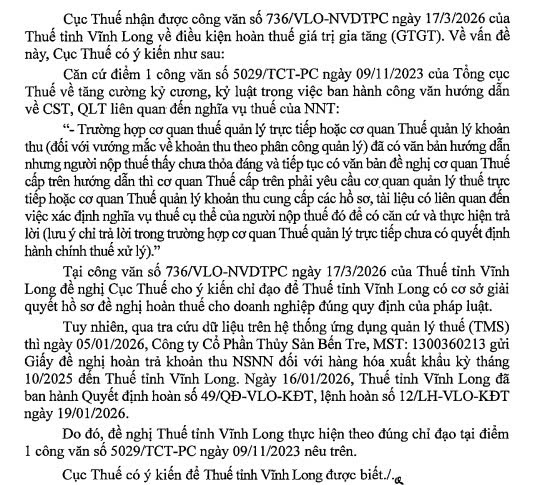
Như vậy Căn cứ điểm 1 Công văn 5029/TCT-PC 2023 của Tổng cục Thuế về tăng cường ký cương, kỷ luật trong việc ban hành công văn hướng dẫn về CST, QLT liên quan đến nghĩa vụ thuế của NNT:
- Trường hợp cơ quan thuế quản lý trực tiếp hoặc cơ quan Thuế quản lý khoản thu (đối với vướng mắc về khoản thu theo phân công quản lý) đã có văn bản hướng dẫn nhưng người nộp thuế thấy chưa thỏa đáng và tiếp tục có văn bản đề nghị cơ quan Thuế cấp trên hướng dẫn thì cơ quan Thuế cấp trên phải yêu cầu cơ quan quản lý thuế trực tiếp hoặc cơ quan Thuế quản lý khoản thu cung cấp các hồ sơ, tài liệu có liên quan đến việc xác định nghĩa vụ thuế cụ thể của người nộp thuế đó để có căn cứ và thực hiện trả lời (lưu ý chỉ trả lời trong trường hợp cơ quan Thuế quản lý trực tiếp chưa có quyết định hành chính thuế xử lý)
Theo đó việc đề nghị cơ quan thuế cấp trên hướng dẫn chỉ được thực hiện đối với trường hợp vụ việc chưa được cơ quan thuế quản lý trực tiếp ban hành quyết định xử lý; đồng thời phải cung cấp đầy đủ hồ sơ, tài liệu liên quan để làm căn cứ xem xét, trả lời theo quy định.
Xem thêm:
>> Công văn 1516/TCS14-QLDN3 áp dụng thuế suất thuế GTGT 0% năm 2026 ra sao?
>> Trường hợp nào chậm nộp tờ khai thuế GTGT tháng/quý không bị xử phạt năm 2026?
Công văn 3468/CT-CS về thực hiện thẩm quyền trong giải quyết hoàn thuế GTGT có nội dung như thế nào? (Hình từ Internet)
Điều kiện hoàn thuế GTGT hiện nay là gì?
Căn cứ tại Điều 37 Nghị định 181/2025/NĐ-CP được sửa đổi bởi khoản 2 Điều 1 Nghị định 359/2025/NĐ-CP quy định về điều kiện được hoàn thuế GTGT như sau:
Cơ sở kinh doanh thuộc trường hợp hoàn thuế quy định tại Mục 3 Nghị định 181/2025/NĐ-CP phải đáp ứng điều kiện sau đây:
(1) Cơ sở kinh doanh thuộc trường hợp được hoàn thuế theo quy định tại các Điều 29, Điều 30, Điều 31, Điều 32 Nghị định 181/2025/NĐ-CP phải là cơ sở kinh doanh nộp thuế giá trị gia tăng theo phương pháp khấu trừ thuế, lập và lưu giữ sổ kế toán, chứng từ kế toán theo quy định của pháp luật về kế toán; có tài khoản tiền gửi tại ngân hàng theo mã số thuế của cơ sở kinh doanh.
(2) Đáp ứng quy định về khấu trừ thuế giá trị gia tăng đầu vào theo quy định tại Mục 2 Chương III và không thuộc trường hợp quy định tại khoản 15 Điều 23 Nghị định 181/2025/NĐ-CP.
(3) Tại thời điểm cơ sở kinh doanh nộp hồ sơ hoàn thuế, cơ sở kinh doanh thuộc trường hợp hoàn thuế giá trị gia tăng, có số thuế giá trị gia tăng đầu vào đáp ứng đầy đủ điều kiện hoàn thuế theo quy định tại Mục này và tuân thủ các quy định về khai thuế theo quy định của pháp luật về quản lý thuế, lập hồ sơ hoàn thuế giá trị gia tăng đối với từng trường hợp hoàn thuế giá trị gia tăng và gửi đến cơ quan thuế có thẩm quyền tiếp nhận. Cơ quan thuế phân loại hồ sơ hoàn thuế giá trị gia tăng thuộc diện hoàn thuế trước hoặc kiểm tra trước hoàn thuế và giải quyết hồ sơ hoàn thuế giá trị gia tăng theo quy định của pháp luật về quản lý thuế.
TMS gói tin hạch toán thành công là gì khi hoàn thuế online?
Theo Điều 2 Quy trình hoàn thuế TNCN tự động ban hành kèm theo Quyết định 108/QĐ-TCT năm 2025 quy định như sau:
Các chữ viết tắt và giải thích từ ngữ sử dụng trong quy trình
1. Một số từ ngữ được sử dụng trong quy trình
- “eTax Mobile” là ứng dụng Thuế điện tử được cài đặt trên điện thoại di động thông minh hệ điều hành IOS hoặc Android.
- “Ứng dụng Thuế điện tử dành cho cá nhân” là ứng dụng Thuế điện tử phân hệ dành cho cá nhân trên nền tảng Web.
- “Hệ thống ứng dụng công nghệ thông tin của ngành Thuế” là hệ thống ứng dụng công nghệ thông tin phục vụ công tác quản lý thuế của ngành Thuế.
- “Tờ khai quyết toán thuế thu nhập cá nhân gợi ý” là Tờ khai quyết toán thuế thu nhập cá nhân áp dụng đối với cá nhân cư trú có thu nhập từ tiền lương, tiền công, được hệ thống công nghệ thông tin hỗ trợ điền sẵn các chỉ tiêu trên tờ khai trên cơ sở dữ liệu quản lý thuế của ngành thuế.
- “Ứng dụng quản lý thuế tập trung (TMS)” là hệ thống ứng dụng công nghệ thông tin phục vụ công tác quản lý thuế của ngành thuế.
Trong đó TMS là từ viết tắt của Ứng dụng quản lý thuế tập trung là hệ thống ứng dụng công nghệ thông tin phục vụ công tác quản lý thuế của ngành thuế.
Theo khoản 5 Điều 36 Thông tư 80/2021/TT-BTC, sau khi cơ quan thuế ban hành Quyết định hoàn thuế thì phải cập nhật và hạch toán quyết định đó lên hệ thống ứng dụng quản lý thuế (TMS) ngay trong ngày.
Vì vậy, trạng thái “TMS gói tin hạch toán thành công” thường được hiểu là:
Dữ liệu về Quyết định hoàn thuế hoặc lệnh hoàn trả đã được cơ quan thuế ghi nhận thành công trên hệ thống quản lý thuế TMS và hệ thống đã tiếp nhận và xử lý xong gói tin hạch toán liên quan đến hồ sơ hoàn thuế;
Thông tin hoàn thuế đã được cập nhật vào sổ theo dõi, quản lý nghĩa vụ ngân sách trên hệ thống điện tử của ngành thuế.
Trạng thái “TMS gói tin hạch toán thành công” là dấu hiệu cho thấy hồ sơ hoàn thuế đã hoàn thành bước hạch toán nội bộ trên hệ thống thuế. Tuy nhiên, trạng thái này không phải lúc nào cũng đồng nghĩa với việc người nộp thuế đã nhận được tiền hoàn ngay lập tức.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];