Công văn 13984/DON-QLDN1 về chi tiền ăn giữa ca, ăn trưa cho người lao động bằng tiền như thế nào?
Ngày 23/7/2026, Thuế TP Đồng Nai ban hành Công văn 13984/DON-QLDN1 năm 2026 tải về về chi tiền ăn giữa ca, ăn trưa cho người lao động bằng tiền như sau:
Căn cứ Khoản 2 Điều 2 Thông tư 111/2013/TT-BTC
Căn cứ khoản 4 Điều 22 Thông tư 26/2016/TT-BLĐTBXH
Căn cứ khoản 1 và điểm b khoản 2 Điều 19 Thông tư 003/2025/TT-BNV
Căn cứ Khoản 1 Điều 33, khoản 9 Điều 34 Nghị định 44/2025/NĐ-CP
Căn cứ điểm g khoản 2 Điều 8, khoản 1 Điều 69 Nghị định 253/2026/NĐ-CP
Căn cứ quy định nêu trên, Thuế TP Đồng Nai hướng dẫn về chi tiền ăn giữa ca, ăn trưa cho người lao động bằng tiền như sau:
Trường hợp Công ty thực hiện chi tiền ăn giữa ca, ăn trưa cho người lao động bằng tiền:
- Trước ngày 01/07/2026, khoản tiền ăn giữa ca, ăn trưa do Công ty chi cho người lao động thực hiện theo Thông tư 111/2013/TT-BTC, Thông tư 26/2016/TT-BLĐTBXH, Thông tư 003/2025/TT-BNV.
- Từ ngày 01/07/2026, khoản tiền ăn giữa ca, ăn trưa do Công ty chi cho người lao động không vượt quá 1.200.000 đồng/người/tháng thì không tính vào thu nhập chịu thuế theo quy định tại Khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP.
Xem chi tiết tại Công văn 13984 DON QLDN1 năm 2026 tải về về chi tiền ăn giữa ca, ăn trưa cho người lao động bằng tiền
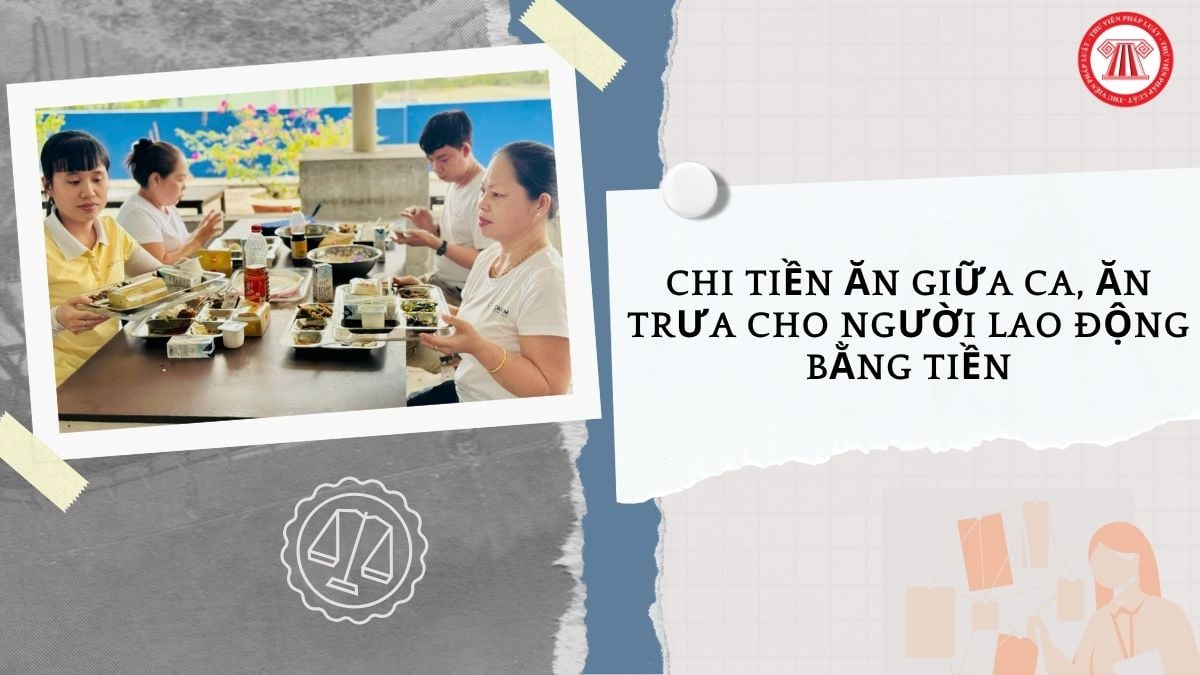
Công văn 13984 DON QLDN1 về chi tiền ăn giữa ca, ăn trưa cho người lao động bằng tiền như thế nào? (Hình từ Internet)
Tiền làm thêm chủ nhật có tính thuế TNCN không?
Căn cứ tại khoản 1 Điều 26 Nghị định 253/2026/NĐ-CP quy định về tiền lương, tiền công làm việc ban đêm, làm thêm giờ, tiền lương, tiền công trả cho những ngày không nghỉ phép như sau:
Điều 26. Tiền lương, tiền công làm việc ban đêm, làm thêm giờ, tiền lương, tiền công trả cho những ngày không nghỉ phép
1. Miễn thuế thu nhập cá nhân đối với tiền lương, tiền công làm việc ban đêm, làm thêm giờ tại nơi làm việc phù hợp với quy định về điều kiện và thời gian theo pháp luật về lao động.
Tổ chức, doanh nghiệp trả thu nhập phải lập bảng kê phản ánh rõ thời gian làm đêm, làm thêm giờ tại nơi làm việc, khoản tiền lương làm đêm, làm thêm giờ đã trả cho người lao động. Bảng kê này được lưu tại tổ chức, doanh nghiệp trả thu nhập và xuất trình khi có yêu cầu của cơ quan thuế. Trường hợp không lập bảng kê riêng, tổ chức trả thu nhập có trách nhiệm chứng minh khoản tiền lương, tiền công làm việc ban đêm, làm thêm giờ tại nơi làm việc thông qua bảng lương, bảng chấm công, hợp đồng lao động và các tài liệu hợp pháp khác.
2. Miễn thuế thu nhập cá nhân đối với tiền lương, tiền công trả cho những ngày không nghỉ phép phù hợp với quy định về điều kiện và mức tiền lương, tiền công trả cho những ngày không nghỉ phép theo quy định tại khoản 3 Điều 113 của Bộ luật Lao động và quy định của Luật Cán bộ công chức, Luật Viên chức.
3. Trường hợp tiền lương, tiền công làm việc ban đêm, làm thêm giờ, tiền lương, tiền công trả cho những ngày không nghỉ phép vượt mức quy định của pháp luật thì phần vượt mức quy định tính vào thu nhập chịu thuế của cá nhân.
Theo đó, làm thêm Chủ nhật là một trường hợp làm thêm giờ nếu đây là ngày nghỉ hàng tuần của người lao động. Nếu việc làm thêm Chủ nhật phù hợp với quy định về điều kiện và thời gian theo pháp luật về lao động thì được miễn thuế TNCN.
Lưu ý: Nếu tiền lương làm thêm vào Chủ nhật được trả vượt mức quy định của pháp luật, thì phần vượt mức vẫn phải tính vào thu nhập chịu thuế TNCN. Đồng thời, doanh nghiệp phải có bảng kê hoặc tài liệu chứng minh thời gian làm thêm giờ theo quy định để làm căn cứ áp dụng miễn thuế.
Quản lý thuế đối với thuế thu nhập cá nhân như thế nào?
Căn cứ theo Điều 6 Luật Thuế thu nhập cá nhân 2025 quy định quản lý thuế đối với thuế thu nhập cá nhân như sau:
Căn cứ quy định của Luật Thuế thu nhập cá nhân 2025, Chính phủ quy định về kỳ tính thuế theo năm đối với thu nhập từ kinh doanh, thu nhập từ tiền lương, tiền công của cá nhân cư trú, kỳ tính thuế theo từng lần phát sinh đối với các khoản thu nhập khác của cá nhân cư trú và cá nhân không cư trú; thời điểm xác định thu nhập tính thuế; quyết toán thuế; hoàn thuế đối với trường hợp cá nhân có số thuế đã nộp lớn hơn số thuế phải nộp hoặc chưa đến mức phải nộp; trách nhiệm khấu trừ, khai thay, nộp thay cho người nộp thuế phù hợp với quy định của Luật Quản lý thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];