- Cách ghi Mẫu 01 1 BK CNKD TMĐT Bảng kê chi tiết số thuế đã khấu trừ của hộ, cá nhân kinh doanh trên nền tảng thương mại điện tử từ 1/7/2025 như thế nào?
- Từ ngày 1 7 2025 hộ, cá nhân cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử không có chức năng thanh toán thực hiện khai thuế theo tháng hay theo từng lần phát sinh?
- Từ ngày 1 7 2025 số thuế GTGT, TNCN phải khấu trừ được xác định theo tỷ lệ % trên doanh thu của mỗi giao dịch của hộ cá nhân kinh doanh trên nền tảng thương mại điện tử là bao nhiêu %?
Cách ghi Mẫu 01 1 BK CNKD TMĐT Bảng kê chi tiết số thuế đã khấu trừ của hộ, cá nhân kinh doanh trên nền tảng thương mại điện tử từ 1/7/2025 như thế nào?
Mẫu Bảng kê chi tiết số thuế đã khấu trừ của hộ, cá nhân kinh doanh trên nền tảng thương mại điện tử là Mẫu số 01-1/BKCNKD-TMĐT được quy định tại Phụ lục ban hành kèm theo Nghị định 117/2025/NĐ-CP.
Dưới đây là Bảng kê chi tiết số thuế đã khấu trừ của hộ, cá nhân kinh doanh trên nền tảng thương mại điện tử Mẫu 01 1 BK CNKD TMĐT:
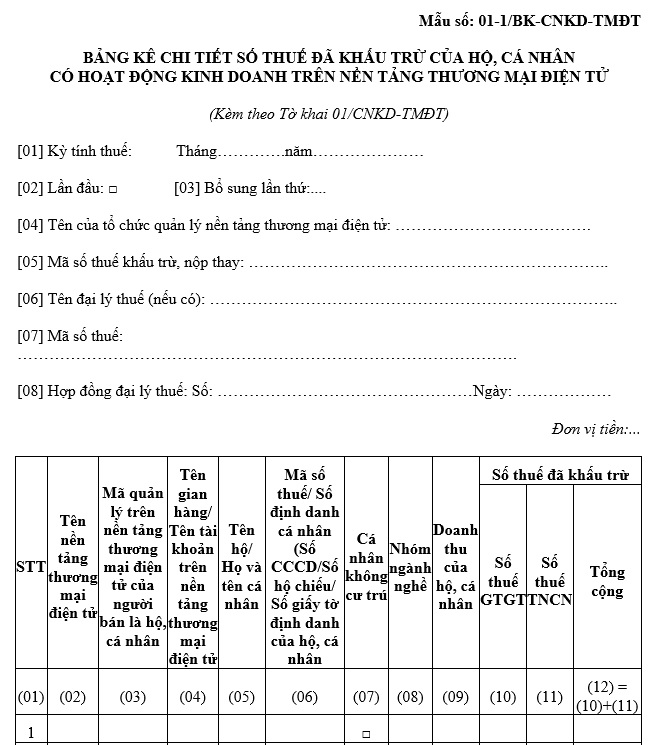
Tải Bảng kê chi tiết số thuế đã khấu trừ của hộ, cá nhân kinh doanh trên nền tảng thương mại điện tử Mẫu 01 1 BK CNKD TMĐT:
Dưới đây là cách ghi Mẫu 01 1 BK CNKD TMĐT Bảng kê chi tiết số thuế đã khấu trừ của hộ, cá nhân kinh doanh trên sàn thương mại điện tử:
- Tên nền tảng thương mại điện tử (cột 02): Ghi đầy đủ tên tổ chức quản lý nền tảng thương mại điện tử. - Cá nhân không cư trú (cột 07): Tích vào ô này nếu kê khai khấu trừ thuế của cá nhân không cư trú - Nhóm ngành nghề (cột 08): (01) Hàng hóa; (02) Dịch vụ: (03) Vận tải, dịch vụ có gắn với hàng hóa; (04) Không xác định được hàng hóa hoặc dịch vụ hoặc loại dịch vụ. Trường hợp một gian hàng kinh doanh hàng hóa, dịch vụ thuộc các nhóm ngành nghề khác nhau thì mỗi ngành nghề kê khai một dòng. Doanh thu của hộ, cá nhân (cột 09): Kê khai doanh thu phát sinh trong tháng theo từng nhóm ngành nghề (sau khi đã trừ đi doanh thu của giao dịch bị hủy hoặc trả lại hàng). - Số thuế GTGT (cột 10): Kê khai số thuế GTGT đã khấu trừ phát sinh trong tháng theo từng nhóm ngành nghề (sau khi đã trừ đi thuế GTGT đã khấu trừ của giao dịch bị hủy hoặc trả lại hàng). - Số thuế TNCN (cột 11): Kê khai số thuế TNCN đã khấu trừ phát sinh trong tháng theo từng nhóm ngành nghề (sau khi đã trừ đi thuế TNCN đã khấu trừ của giao dịch bị hủy hoặc trả lại hàng). |
Cách ghi Mẫu 01 1 BK CNKD TMĐT Bảng kê chi tiết số thuế đã khấu trừ của hộ, cá nhân kinh doanh trên nền tảng thương mại điện tử từ 1/7/2025 như thế nào? (Hình từ Internet)
Từ ngày 1 7 2025 hộ, cá nhân cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử không có chức năng thanh toán thực hiện khai thuế theo tháng hay theo từng lần phát sinh?
Căn cứ theo khoản 2 Điều 8 Nghị định 117/2025/NĐ-CP quy định như sau:
Điều 8. Hồ sơ, thủ tục kê khai, nộp thuế của hộ, cá nhân cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử không có chức năng thanh toán
1. Hộ, cá nhân cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử không có chức năng thanh toán trực tiếp thực hiện nghĩa vụ thuế giá trị gia tăng, thuế thu nhập cá nhân, thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường, thuế tài nguyên và các khoản thu khác phải nộp ngân sách nhà nước do cơ quan thuế quản lý thu theo quy định của pháp luật về thuế và pháp luật khác có liên quan, thực hiện kê khai, nộp thuế bằng phương thức điện tử.
2. Khai thuế
a) Hộ, cá nhân có hoạt động kinh doanh trên nền tảng thương mại điện tử thực hiện kê khai theo tháng.
b) Hộ, cá nhân có hoạt động kinh doanh không thường xuyên trên nền tảng thương mại điện tử thực hiện kê khai theo từng lần phát sinh.
[...]
Như vậy, từ ngày 1/7/2025, hộ, cá nhân cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử không có chức năng thanh toán thực hiện khai thuế theo tháng.
Còn đối với hộ, cá nhân cư trú có hoạt động kinh doanh không thường xuyên trên nền tảng thương mại điện tử không có chức năng thanh toán thì thực hiện khai thuế theo từng lần phát sinh.
Từ ngày 1 7 2025 số thuế GTGT, TNCN phải khấu trừ được xác định theo tỷ lệ % trên doanh thu của mỗi giao dịch của hộ cá nhân kinh doanh trên nền tảng thương mại điện tử là bao nhiêu %?
Căn cứ theo quy định tại khoản 2 Điều 5 Nghị định 117/2025/NĐ-CP, từ ngày 1/7/2025, số thuế GTGT, TNCN phải khấu trừ được xác định theo tỷ lệ % trên doanh thu của mỗi giao dịch của hộ cá nhân kinh doanh trên nền tảng thương mại điện tử là:
- Tỷ lệ % tính thuế giá trị gia tăng thực hiện theo quy định của Luật Thuế giá trị gia tăng 2024 như sau:
+ Hàng hóa: 1%
+ Dịch vụ: 5%
+ Vận tải, dịch vụ có gắn với hàng hóa: 3%
- Tỷ lệ % tính thuế thu nhập cá nhân thực hiện theo quy định của Luật Thuế thu nhập cá nhân 2008 như sau:
+ Đối với cá nhân cư trú
++ Hàng hóa: 0,5%
++ Dịch vụ: 2%
++ Vận tải, dịch vụ có gắn với hàng hóa: 1,5%
+ Đối với cá nhân không cư trú
++ Hàng hóa: 1%
++ Dịch vụ: 5%
++ Vận tải, dịch vụ có gắn với hàng hóa: 2%
+ Trường hợp các tổ chức quản lý nền tảng thương mại điện tử thuộc đối tượng khấu trừ, nộp thay không xác định được giao dịch phát sinh doanh thu từ nền tảng thương mại điện tử là hàng hóa hay dịch vụ hoặc loại dịch vụ thì việc xác định số thuế phải khấu trừ thực hiện theo mức tỷ lệ % cao nhất quy định tại điểm a khoản 2 Điều 5 Nghị định 117/2025/NĐ-CP và theo mức tỷ lệ % cao nhất của dịch vụ quy định cho cá nhân cư trú hoặc cá nhân không cư trú quy định tại điểm b khoản 2 Điều 5 Nghị định 117/2025/NĐ-CP.
+ Doanh thu của mỗi giao dịch bán hàng hóa, cung cấp dịch vụ là số tiền bán hàng hóa, dịch vụ của hộ, cá nhân được hưởng mà tổ chức quản lý nền tảng thương mại điện tử thu hộ.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];