Bảng tính khấu hao tài sản cố định 06 TSCÐ theo Thông tư 99 là mẫu nào?
Bảng tính khấu hao tài sản cố định Thông tư 99/2025/TT-BTC là Mẫu 06 TSCÐ tại Phụ lục 1 ban hành kèm theo Thông tư 99/2025/TT-BTC là bảng tính và phân bổ khấu hao tài sản cố định.
Dưới đây là Mẫu Bảng tính khấu hao tài sản cố định Thông tư 99:
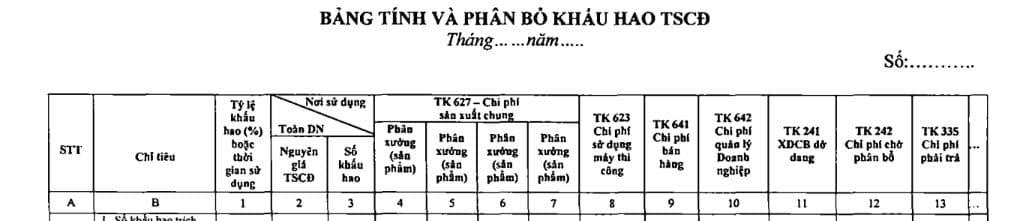
Tải về Mẫu Bảng tính khấu hao tài sản cố định Thông tư 99:
Xem thêm:
>>> Tải Phụ lục 1 Thông tư 99/2025/TT-BTC danh mục và biểu mẫu chứng từ kế toán ở đâu?
>>> Tải Phụ lục 3 Thông tư 99/2025/TT-BTC Sổ kế toán chi tiết như thế nào?
Bảng tính khấu hao tài sản cố định 06 TSCÐ theo Thông tư 99 là mẫu nào? (Hình từ Internet)
Hướng dẫn phương pháp ghi chép chứng từ kế toán bảng tính và phân bổ khấu hao tài sản cố định ra sao?
Căn cứ theo Phụ lục 1 Phần B Giải thích nội dung và phương pháp ghi chép chứng từ kế toán ban hành kèm theo Thông tư 99/2025/TT-BTC quy định về hướng dẫn phương pháp ghi chép chứng từ kế toán bảng tính và phân bổ khấu hao tài sản cố định như sau:
BẢNG TÍNH VÀ PHÂN BỎ KHÁU HAO TSCĐ (Mẫu số 06 - TSCĐ)
(1) Mục đích: Dùng để phản ánh số khấu hao TSCĐ phải trích và phân bố số khấu hao đó cho các đối tượng sử dụng TSCĐ hàng tháng.
(2) Kết cấu và nội dung chủ yếu
Bảng tính và phân bổ khấu hao TSCĐ có các cột dọc phản ánh số khấu hao phải tính cho từng đối tượng sử dụng TSCĐ (như cho bộ phận sản xuất - TK 623, 627, cho bộ phận bán hàng - TK 641, cho bộ phận quản lý - TK 642...) và các hàng hàng ngang phản ánh số khấu hao tính trong tháng trước, số khấu hao tăng, giảm và số khẩu hao phải tính trong tháng này.
Cơ sở lập:
+ Dòng khấu hao đã tính tháng trước lấy từ bảng tính và phân bổ khấu hao TSCĐ tháng trước.
+ Các dòng số khấu hao TSCĐ tăng, giảm tháng này được phản ánh chi tiết cho từng TSCĐ có liên quan đến số tăng, giảm khấu hao TSCĐ theo chế độ quy định hiện hành về khấu hao TSCĐ.
Dòng số khấu hao phải tính tháng này được tính bằng (=) Số khấu hao tính tháng trước cộng (+) Số khấu hao tăng, trừ (-) Số khẩu hao giảm trong tháng.
Số khấu hao phải trích tháng này trên Bảng phân bổ khấu hao TSCĐ được sửdụng để ghi vào các Bảng kê, Nhật ký - Chứng từ và sổ kế toán có liên quan (cột ghi Có TK 214), đồng thời được sử dụng để tính giá thành thực tế sản phẩm, dịch vụ hoàn thành.
Tài sản cố định có phải là đối tượng kế toán không?
Căn cứ tại khoản 1 Điều 8 Luật Kế toán 2015 quy định đối tượng kế toán như sau:
Điều 8. Đối tượng kế toán
1. Đối tượng kế toán thuộc hoạt động thu, chi ngân sách nhà nước, hành chính, sự nghiệp; hoạt động của đơn vị, tổ chức sử dụng ngân sách nhà nước gồm:
a) Tiền, vật tư và tài sản cố định;
b) Nguồn kinh phí, quỹ;
c) Các khoản thanh toán trong và ngoài đơn vị kế toán;
d) Thu, chi và xử lý chênh lệch thu, chi hoạt động;
đ) Thu, chi và kết dư ngân sách nhà nước;
e) Đầu tư tài chính, tín dụng nhà nước;
g) Nợ và xử lý nợ công;
h) Tài sản công;
i) Tài sản, các khoản phải thu, nghĩa vụ phải trả khác có liên quan đến đơn vị kế toán.
2. Đối tượng kế toán thuộc hoạt động của đơn vị, tổ chức không sử dụng ngân sách nhà nước gồm tài sản, nguồn hình thành tài sản theo quy định tại các điểm a, b, c, d và i khoản 1 Điều này.
3. Đối tượng kế toán thuộc hoạt động kinh doanh, trừ hoạt động quy định tại khoản 4 Điều này, gồm:
a) Tài sản;
b) Nợ phải trả và vốn chủ sở hữu;
c) Doanh thu, chi phí kinh doanh, thu nhập và chi phí khác;
[...]
Theo quy định trên, tài sản cố định là đối tượng kế toán thuộc hoạt động thu, chi ngân sách nhà nước, hành chính, sự nghiệp; hoạt động của đơn vị, tổ chức sử dụng ngân sách nhà nước
Lưu ý: Thông tư 99/2025/TT-BTC có hiệu lực từ 01/01/2026

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];