Công văn 9449/DON-QLDN1 về chi phí hủy TSCĐ khi tính thuế TNDN như thế nào?
Ngày 27/5/2026, Thuế Tp Đồng Nai ban hành Công văn 9449/DON-QLDN1 năm 2026 tải về về chi phí hủy TSCĐ khi tính thuế TNDN như sau:
Căn cứ Điều 6 Thông tư 78/2014/TT-BTC đã được sửa đổi, bổ sung tại Điều 4 Thông tư 96/2015/TT-BTC hết hiệu lực từ 12/03/2026 quy định về các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế TNDN.
Căn cứ Điều 9 Nghị định 320/2025/NĐ-CP có hiệu lực từ 15/12/2025 quy định các khoản chi được trừ khi xác định thu nhập chịu thuế TNDN
Căn cứ khoản 22 Điều 10 Nghị định 320/2025/NĐ-CP quy định Các khoản chi được trừ khi xác định thu nhập chịu thuế TNDN
Căn cứ quy định nêu trên, Thuế Tp Đồng Nai hướng dẫn về chi phí hủy TSCĐ khi tính thuế TNDN như sau:
Năm 2025 Công ty đã đóng cửa nhà máy sản xuất mặt hàng máy phát điện dùng cho ngành ô tô, công ty tiến hành hủy bỏ các tài sản cố định (máy móc, thiết bị) phục vụ cho sản xuất mặt hàng máy phát điện này thì:
- Trường hợp chi phí hủy bỏ tài sản cố định và các chi phí trực tiếp liên quan đến việc hủy tài sản này đáp ứng được quy định tại Khoản 1 Điều 6 Thông tư 78/2014/TT-BTC (đã được sửa đổi, bổ sung tại Khoản 1 Điều 4 Thông tư số 96/2015/TT-BTC) và Điều 9 Nghị định 320/2025/NĐ-CP thì đây là khoản chi được trừ khi xác định thu nhập chịu thuế.
- Trường hợp chi phí hủy bỏ tài sản cố định và các chi phí trực tiếp liên quan đến việc hủy tài sản này là chi phí không tương ứng với doanh thu tính thuế quy định tại Khoản 2 Điều 6 Thông tư 78/2014/TT-BTC (đã được sửa đổi, bổ sung tại Điều 4 Thông tư 96/2015/TT-BTC) và Điều 10 Nghị định 320/2025/NĐ-CP thì khoản chi này không được trừ khi xác định thu nhập chịu thuế.
Xem chi tiết tại Công văn 9449 DON QLDN1 về chi phí hủy TSCĐ khi tính thuế TNDN
Xem thêm
Công văn 9449 DON QLDN1 về chi phí hủy TSCĐ khi tính thuế TNDN như thế nào? (Hình từ Internet)
6 chứng từ kế toán tài sản cố định theo Thông tư 99 như thế nào?
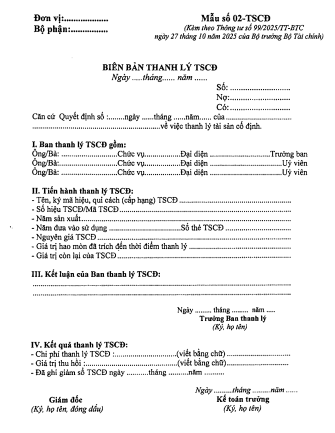
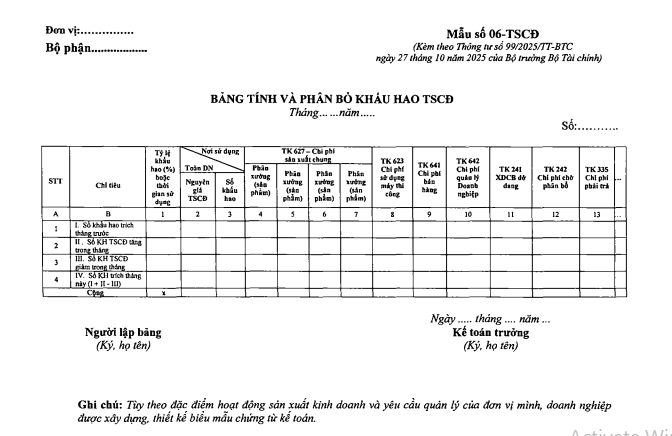
Căn cứ Phụ lục 1 ban hành kèm theo Thông tư 99/2025/TT-BTC quy định 6 chứng từ kế toán tài sản cố định như sau:
[1] Biên bản giao nhận TSCÐ 01 - TSCD Tại đây
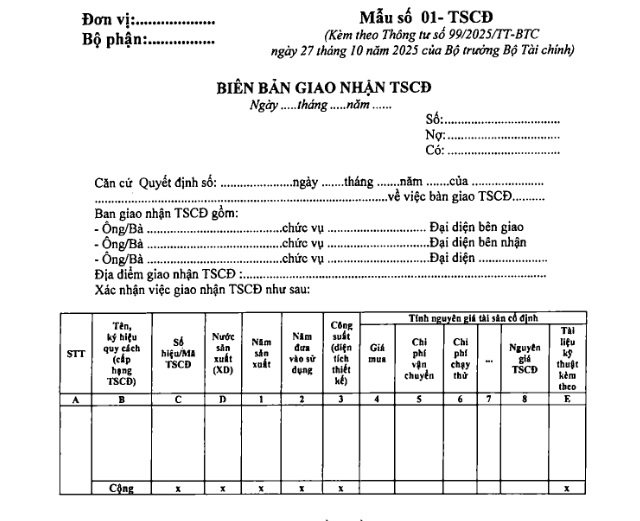
[2] Biên bản thanh lý TSCĐ 02- TSCD Tải về
[3] Biên bản bàn giao TSCĐ sửa chữa, bảo dưỡng hoặc nâng cấp, cải tao hoàn thành 03 - TSCĐ Tải về
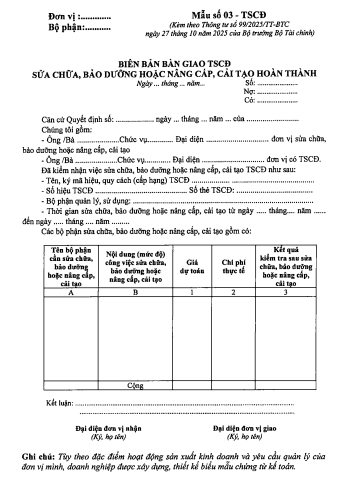
[4] Biên bản đánh giá lại TSCĐ 04 - TSCD Tải về
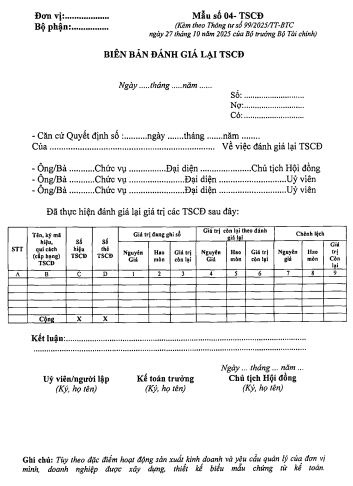
[5] Biên bản tổng hợp kiểm kê TSCĐ 05 - TSCĐ Tải về
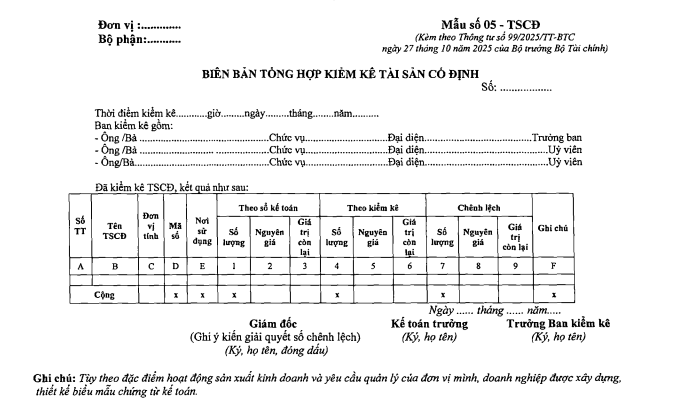
[6] Bảng tính và phân bổ khấu hao TSCĐ 06- TSCÐ Tải về
Tài sản cố định có phải là đối tượng kế toán không?
Căn cứ Điều 8 Luật Kế toán 2015 quy định đối tượng kế toán:
Điều 8. Đối tượng kế toán
1. Đối tượng kế toán thuộc hoạt động thu, chi ngân sách nhà nước, hành chính, sự nghiệp; hoạt động của đơn vị, tổ chức sử dụng ngân sách nhà nước gồm:
a) Tiền, vật tư và tài sản cố định;
b) Nguồn kinh phí, quỹ;
c) Các khoản thanh toán trong và ngoài đơn vị kế toán;
d) Thu, chi và xử lý chênh lệch thu, chi hoạt động;
đ) Thu, chi và kết dư ngân sách nhà nước;
e) Đầu tư tài chính, tín dụng nhà nước;
g) Nợ và xử lý nợ công;
h) Tài sản công;
i) Tài sản, các khoản phải thu, nghĩa vụ phải trả khác có liên quan đến đơn vị kế toán.
2. Đối tượng kế toán thuộc hoạt động của đơn vị, tổ chức không sử dụng ngân sách nhà nước gồm tài sản, nguồn hình thành tài sản theo quy định tại các điểm a, b, c, d và i khoản 1 Điều này.
3. Đối tượng kế toán thuộc hoạt động kinh doanh, trừ hoạt động quy định tại khoản 4 Điều này, gồm:
a) Tài sản;
b) Nợ phải trả và vốn chủ sở hữu;
c) Doanh thu, chi phí kinh doanh, thu nhập và chi phí khác;
[...]
Theo quy định trên, tài sản cố định là đối tượng kế toán thuộc hoạt động thu, chi ngân sách nhà nước, hành chính, sự nghiệp; hoạt động của đơn vị, tổ chức sử dụng ngân sách nhà nước

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];