Tải phần mềm iTaxViewer 2 7 9 phiên bản mới nhất trên dichvucong gdt gov vn và hướng dẫn cách cài đặt
iTaxViewer phiên bản mới nhất tính đến ngày 24/7/2026 là 2.7.9, được nâng cấp từ phiên bản 2.7.8 trước đó.
iTaxViewer là ứng dụng đọc tờ khai thuế định dạng xml của phần mềm HTKK do Cục Thuế phát hành, giúp hỗ trợ đọc các tờ khai quyết toán thuế thu nhập cá nhân, quyết toán thuế thu nhập doanh nghiệp, báo cáo hóa đơn, báo cáo tài chính, tờ khai tháng, quý, thông báo nộp thuế.
>>> Tải phần mềm iTaxViewer 2.8.3 đọc tờ khai thuế định dạng XML của Cục Thuế
>>> Phần mềm HTKK 5.7.5 nâng cấp Tờ khai thuế đối với HKD, CNKD mẫu số 01/CNKD
iTaxViewer 2.7.9: Tải về
Hướng dẫn cách cài đặt phần mềm iTaxViewer 2 7 9 phiên bản mới nhất:
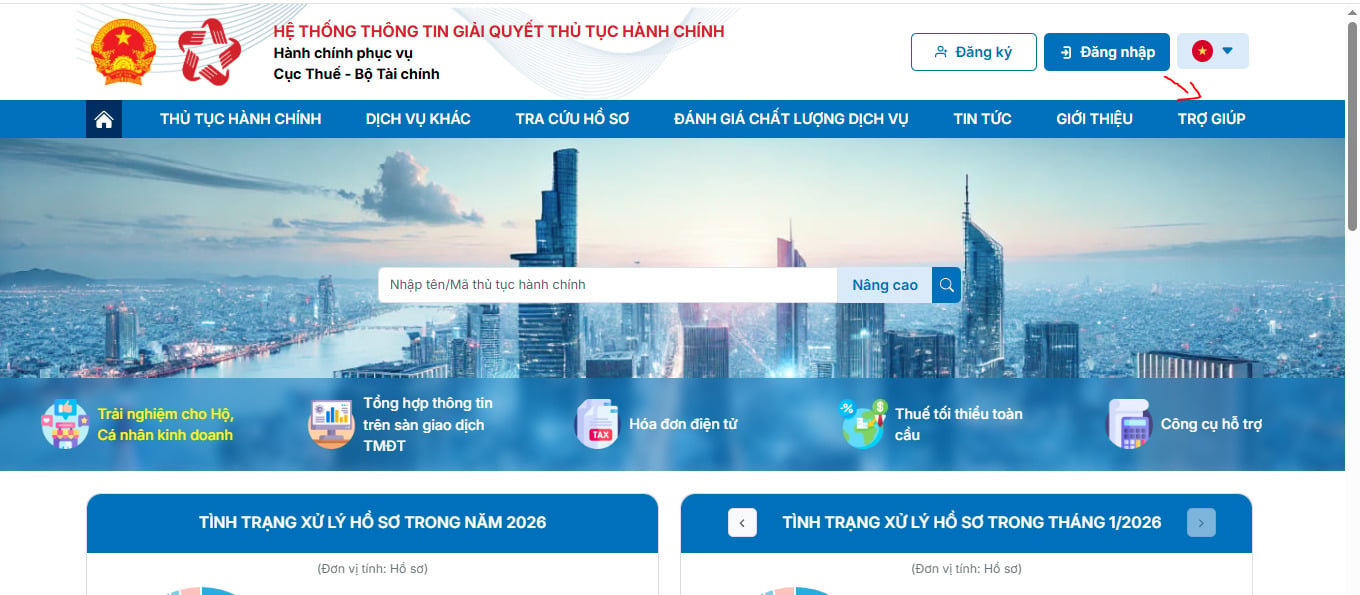
Bước 1: Truy cập đường link thuế điện tử: https://dichvucong.gdt.gov.vn/tthc/homelogin chọn mục "trợ giúp".
Bước 2: Chọn mục “ iTaxViewer Ứng dụng đọc hồ sơ thuế XML” để bắt đầu tải iTaxViewer về máy.
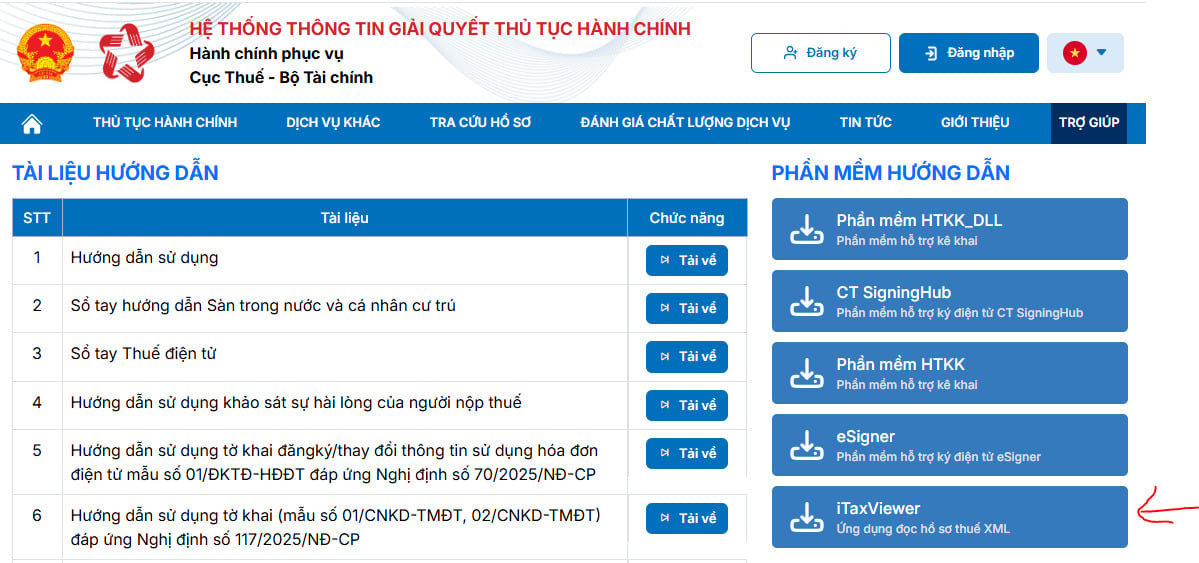
Hoặc có thể tải về trực tiếp tại đây: Tải về
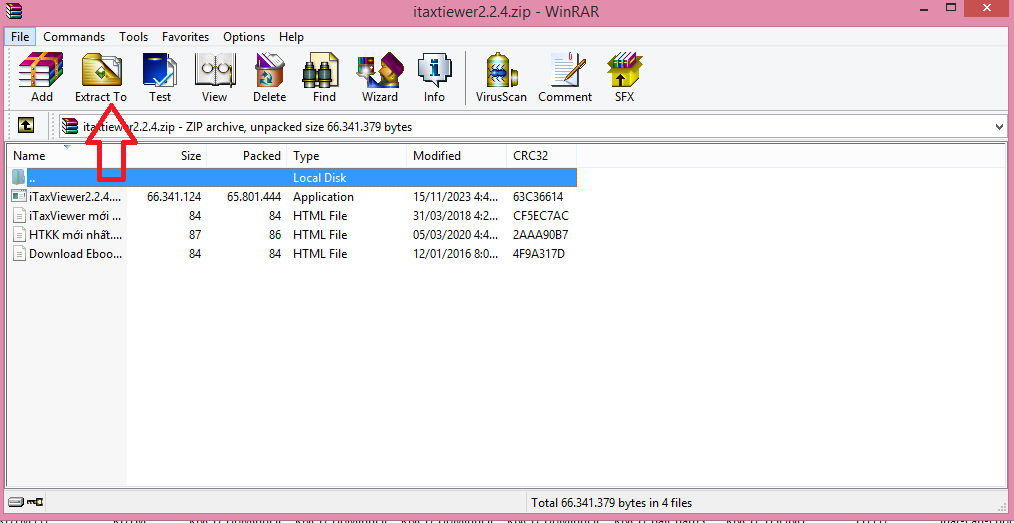
Bước 3: Tiến hành giải nén;
Bước 4: Mở file iTaxViewer 2.7.9 vừa giải nén, sau đó chọn thư mục lưu chữ, chọn “Browse”và nhấn “Next”để bắt đầu quá trình cài đặt iTaxViewer;
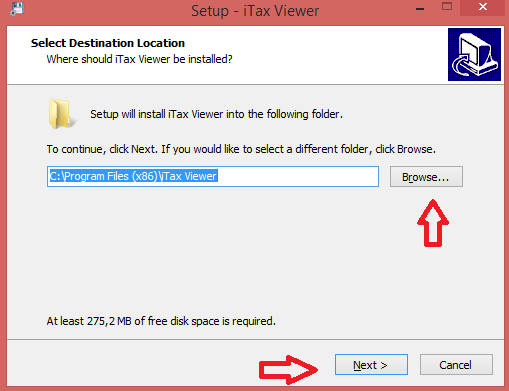
Bước 5: TIếp tục nhấn next để đi đến phần cài đặt;
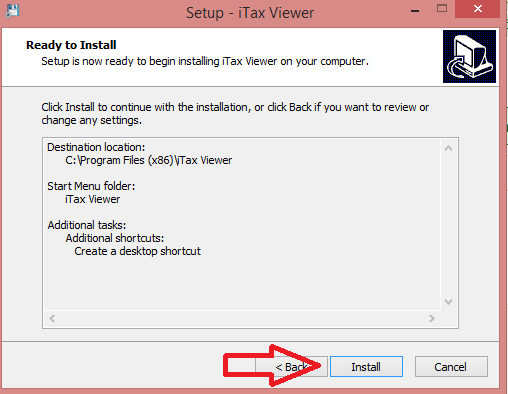
Bước 6: Sau khi đến phần cài đặt, nhấn chọn Install để tiến hành cài đặt
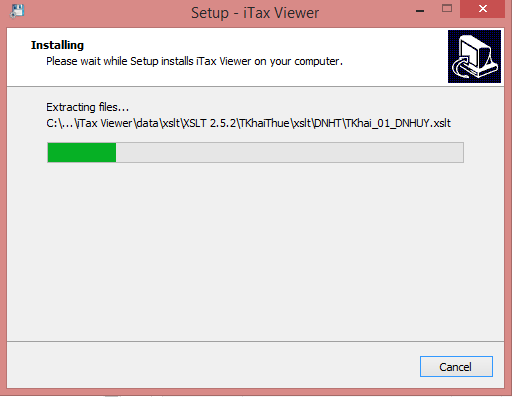
Việc cài đặt sẽ diễn ra trong một khoảng thời gian như sau:
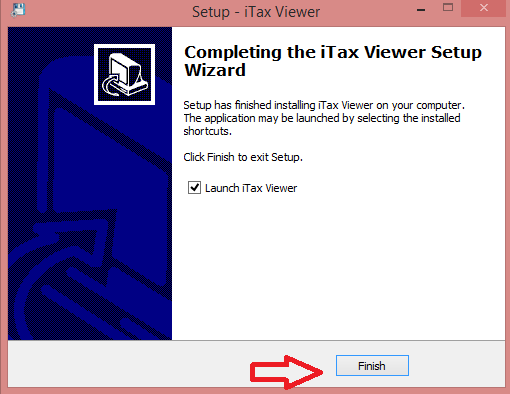
Bước 7: Sau khi đã cài đặt hoàn tất, nhấn finish để hoàn tất quá trình cài đặt ứng dụng iTaxViewer
Sau khi đã hoàn tất phần cài đặt, sử dụng để đọc file báo cáo thuế xml bằng cách tìm đến đường dẫn chứa file xml. Sau đó nhấn chuột vào Open để mở file xml cần đọc.
Tải phần mềm iTaxViewer 2.7.9 phiên bản mới nhất trên dichvucong.gdt.gov.vn và hướng dẫn cách cài đặt
Cơ quan quản lý thuế kiểm tra thuế tại trụ sở của người nộp thuế trong những trường hợp nào?
Theo khoản 1 Điều 22 Luật Quản lý thuế 2025 quy định về nguyên tắc kiểm tra thuế như sau:
- Áp dụng quản lý rủi ro và ứng dụng công nghệ thông tin trong kiểm tra thuế; ưu tiên kiểm tra trực tuyến, từ xa trên dữ liệu điện tử;
- Tuân thủ quy định của pháp luật và không cản trở hoạt động bình thường của người nộp thuế;
- Việc kiểm tra thuế nhằm đánh giá tính đầy đủ, chính xác, trung thực của việc kê khai, nộp thuế và việc tuân thủ pháp luật về thuế của người nộp thuế;
- Việc kiểm tra thuế của cơ quan thuế không trùng lặp về nội dung, phạm vi, thời gian giữa cơ quan thanh tra, kiểm tra, Kiểm toán nhà nước, trừ trường hợp có bằng chứng, căn cứ vi phạm cần kiểm tra lại;
- Kiểm tra việc xác định giá giao dịch liên kết của người nộp thuế theo nguyên tắc giao dịch độc lập và bản chất kinh tế của hoạt động, giao dịch phát sinh quyết định nghĩa vụ thuế tương ứng với giá trị tạo ra từ bản chất kinh tế của hoạt động kinh doanh, giao dịch phát sinh của người nộp thuế; không công nhận các giao dịch liên kết không theo nguyên tắc giao dịch độc lập làm giảm nghĩa vụ thuế của doanh nghiệp.
Theo đó, tại khoản 3 Điều 22 Luật Quản lý thuế 2025 quy định về kiểm tra thuế tại trụ sở của người nộp thuế:
- Cơ quan thuế kiểm tra thuế trong các trường hợp sau: trường hợp hồ sơ thuộc diện kiểm tra trước hoàn thuế; trường hợp hồ sơ thuộc diện kiểm tra sau hoàn thuế đối với hồ sơ thuộc diện hoàn thuế trước theo nguyên tắc quản lý rủi ro trong quản lý thuế và trong thời hạn 05 năm kể từ ngày ban hành quyết định hoàn thuế; trường hợp có dấu hiệu vi phạm pháp luật trong lĩnh vực thuế; trường hợp được lựa chọn theo kế hoạch, chuyên đề; trường hợp theo yêu cầu, đề nghị của cơ quan, người có thẩm quyền; người nộp thuế có rủi ro cao thuộc trường hợp: chia, tách, sáp nhập, hợp nhất, chuyển đổi loại hình doanh nghiệp, phá sản, giải thể, chấm dứt hoạt động, cổ phần hóa, chấm dứt hiệu lực mã số thuế, chuyển địa điểm kinh doanh; trường hợp quy định tại điểm b khoản 2 Điều 22 Luật Quản lý thuế 2025; trường hợp kiểm tra theo yêu cầu của việc giải quyết khiếu nại, tố cáo về thuế; trường hợp hồ sơ miễn thuế, giảm thuế, không thu thuế của người nộp thuế có rủi ro cao;
- Cơ quan hải quan kiểm tra thuế tại trụ sở người nộp thuế trong các trường hợp quy định tại điểm a khoản 3 Điều 22 Luật Quản lý thuế 2025; kiểm tra sau thông quan thực hiện theo quy định của pháp luật về hải quan; kiểm tra các điều kiện áp dụng chính sách thuế theo quy định của pháp luật có liên quan.
Trong quá trình kiểm tra, cơ quan hải quan thực hiện kiểm tra thực tế đối với hàng hóa xuất khẩu, hàng hóa nhập khẩu trong trường hợp cần thiết và còn đủ điều kiện;
- Đối với các trường hợp được lựa chọn theo kế hoạch, chuyên đề và các trường hợp chia, tách, sáp nhập, hợp nhất, chuyển đổi loại hình doanh nghiệp, phá sản, giải thể, chấm dứt hoạt động, cổ phần hóa, chấm dứt hiệu lực mã số thuế, chuyển địa điểm kinh doanh cơ quan thuế thực hiện kiểm tra tại trụ sở của người nộp thuế không quá 01 lần trong 01 năm. Quy định này không áp dụng đối với các trường hợp kiểm tra lại quy định tại điểm a khoản 6 Điều 22 Luật Quản lý thuế 2025;
- Thời hạn kiểm tra thuế không quá 20 ngày, kể từ ngày công bố quyết định kiểm tra, trường hợp cần thiết thì có thể gia hạn 01 lần nhưng không quá 20 ngày. Thời hạn kiểm tra thuế đối với doanh nghiệp có giao dịch liên kết không quá 40 ngày, trường hợp cần thiết thì có thể gia hạn 01 lần nhưng không quá 40 ngày. Trường hợp cần thu thập, trao đổi thông tin với cơ quan thuế nước ngoài thì thời hạn kiểm tra thuế có thể kéo dài nhưng không quá 02 năm.
Thời hạn kiểm tra quy định tại điểm này không bao gồm thời gian tạm dừng kiểm tra theo thông báo của cơ quan quản lý thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];