Hướng dẫn tự quyết toán thuế TNCN online đơn giản dễ thực hiện nhất cho người lao động?
Hướng dẫn tự quyết toán thuế TNCN online đơn giản dễ thực hiện nhất cho người lao động?
Để thực hiện quyết toán thuế thu nhập cá nhân (TNCN) trực tuyến, người lao động cần chuẩn bị một số bước cơ bản sau. Quan trọng nhất là bạn phải có tài khoản giao dịch điện tử với cơ quan thuế, và mật khẩu đăng nhập sẽ được Tổng Cục Thuế cung cấp qua tin nhắn điện thoại. Sau khi có mật khẩu, bạn có thể tiến hành quyết toán thuế dễ dàng qua các bước sau:
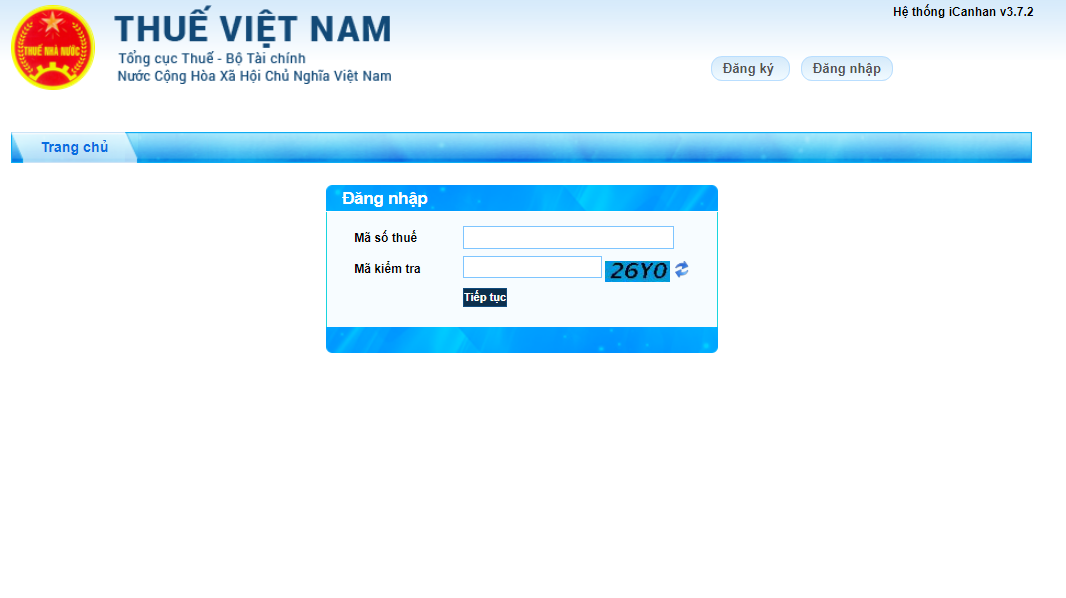
Bước 1: Truy cập vào hệ thống
Truy cập website: http://thuedientu.gdt.gov.vn
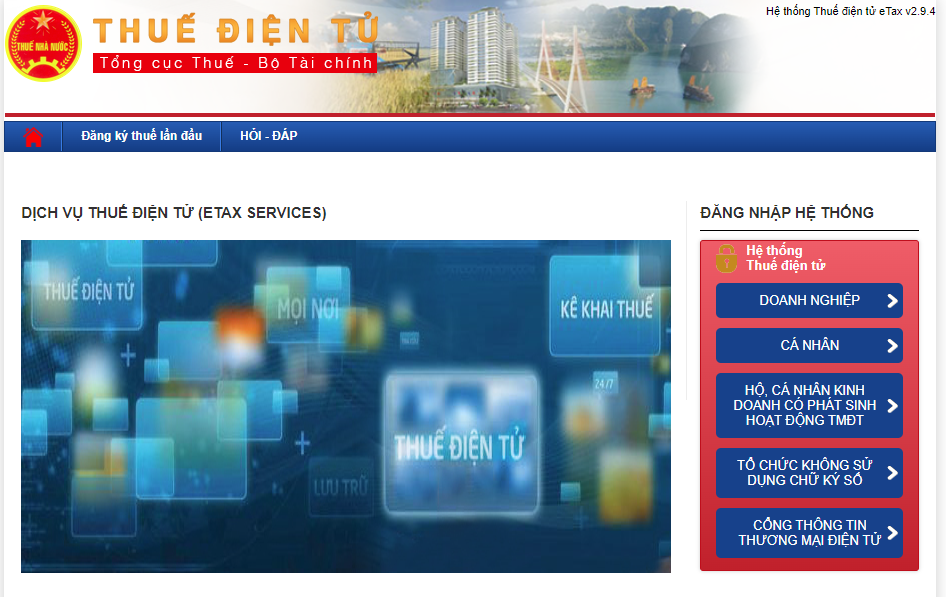
Chọn phân hệ "CÁ NHÂN" và nhập thông tin cần thiết:
- Mã số thuế
- Mã kiểm tra
Mật khẩu giao dịch điện tử do Tổng Cục Thuế cung cấp qua tin nhắn điện thoại
Sau khi nhập đầy đủ, nhấn "Đăng nhập".
Bước 2: Kê khai quyết toán thuế TNCN
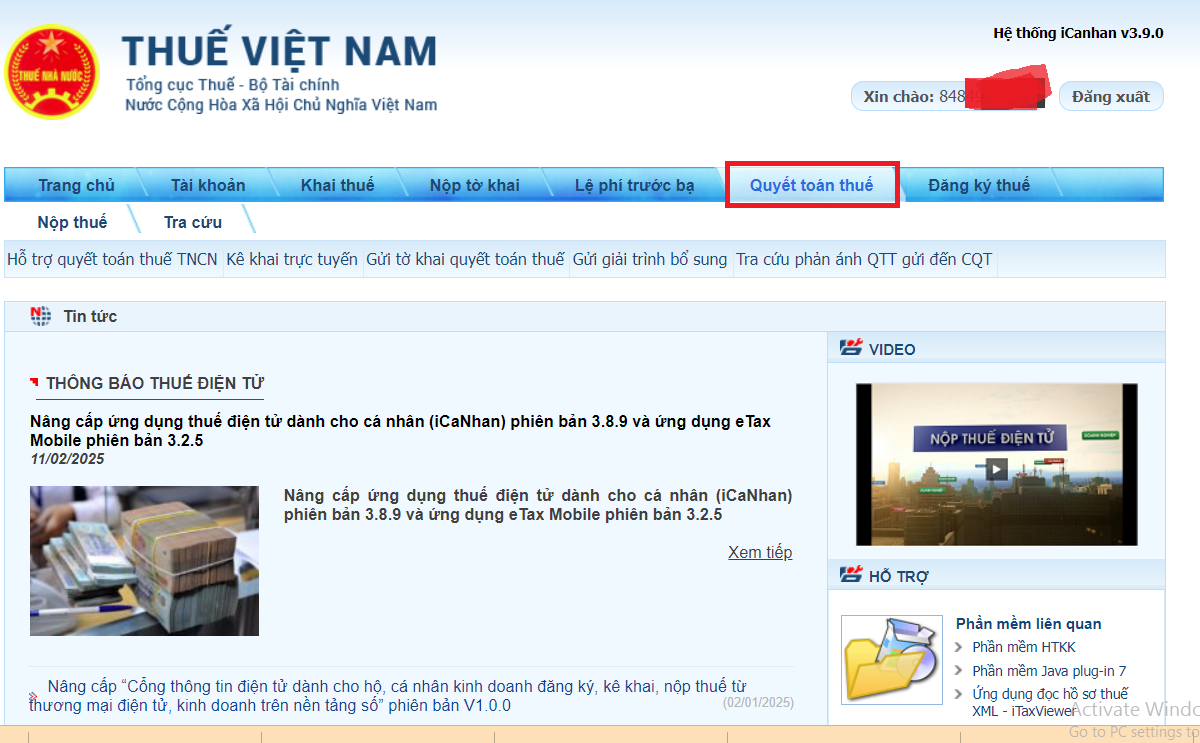
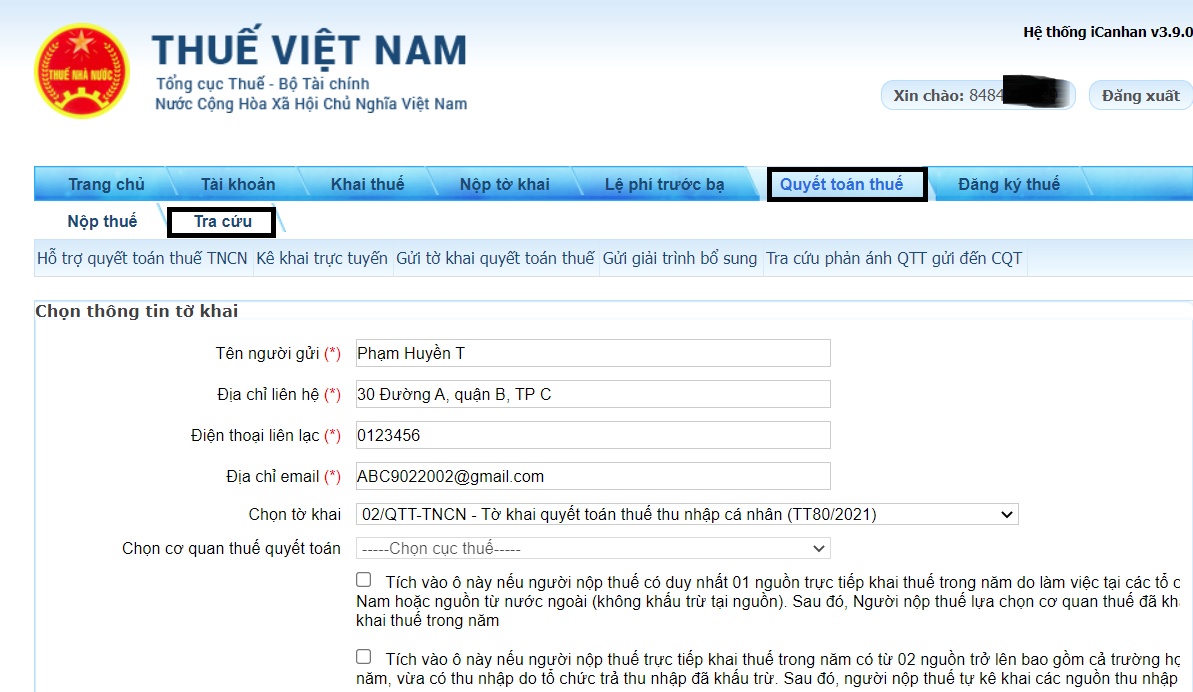
Chọn mục "Quyết toán thuế" và chọn "Kê khai trực tuyến".
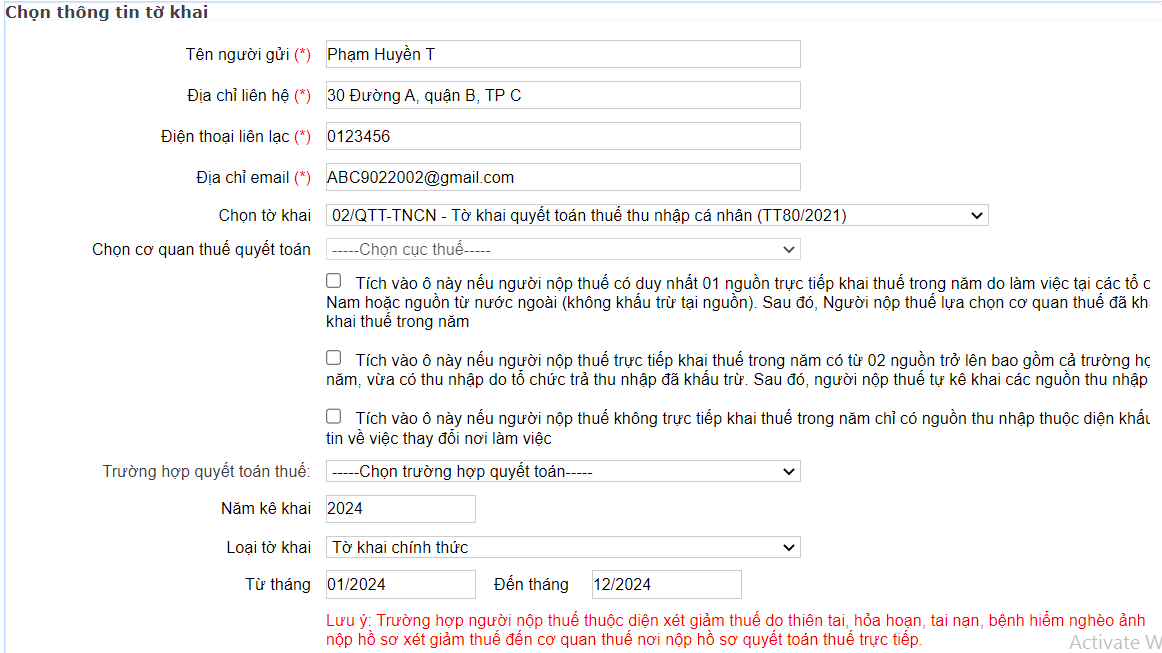
Điền đầy đủ thông tin bắt buộc có dấu (*) và chọn loại tờ khai:
Tờ khai 02/QTT-TNCN theo Thông tư 80/2021/TT-BTC
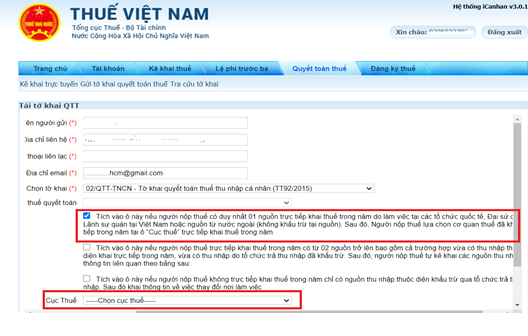
Chọn cơ quan thuế quyết toán (chọn một trong ba trường hợp).
Các trường hợp quyết toán:
- Trường hợp 1: Người lao động có duy nhất 01 nguồn thu nhập (từ tổ chức quốc tế, Đại sứ quán, Lãnh sự quán tại Việt Nam hoặc thu nhập từ nước ngoài không khấu trừ thuế tại nguồn). Sẽ kê khai trực tiếp với cơ quan thuế và nộp thuế trực tiếp.
- Trường hợp 2: Người lao động có từ 02 nguồn thu nhập trở lên, bao gồm thu nhập có khấu trừ thuế tại nguồn và thu nhập khai thuế trực tiếp.
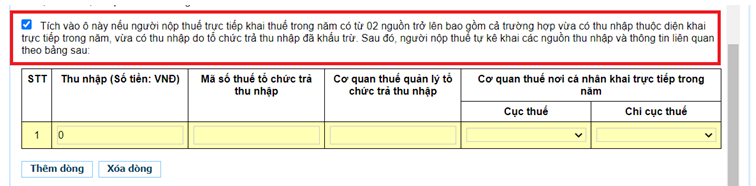
- Trường hợp 3: Người lao động không khai thuế trong năm mà chỉ có thu nhập khấu trừ qua tổ chức trả thu nhập.
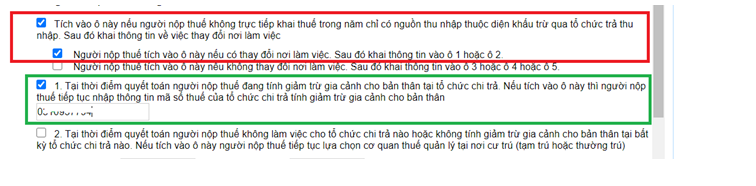
Sau khi lựa chọn trường hợp phù hợp, bạn chọn Trường hợp quyết toán và điền thông tin vào phần Năm kê khai (ví dụ, 2023 từ tháng 01/2023 đến tháng 12/2023).
Bước 3: Nhập dữ liệu tờ khai
Nhấn "Tiếp tục" và tiến hành nhập các thông tin vào phụ lục:
Phụ lục 02-1/BK-QTT-TNCN và tờ khai 02/QTT-TNCN.
Cung cấp thông tin về các khoản giảm trừ như từ thiện, bảo hiểm, quỹ hưu trí tự nguyện, nếu có.
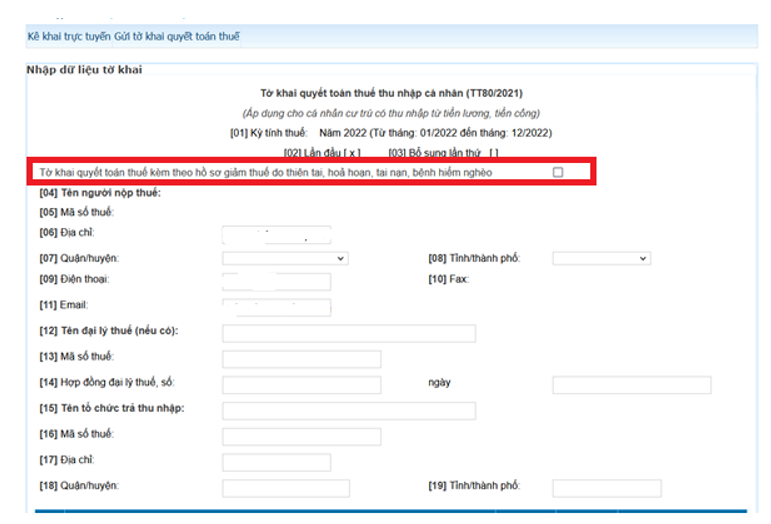
Lưu ý: Cần kiểm tra lại thông tin cá nhân như tên, địa chỉ, số điện thoại và các thông tin khác để đảm bảo chính xác.
Bước 4: Gửi tờ khai
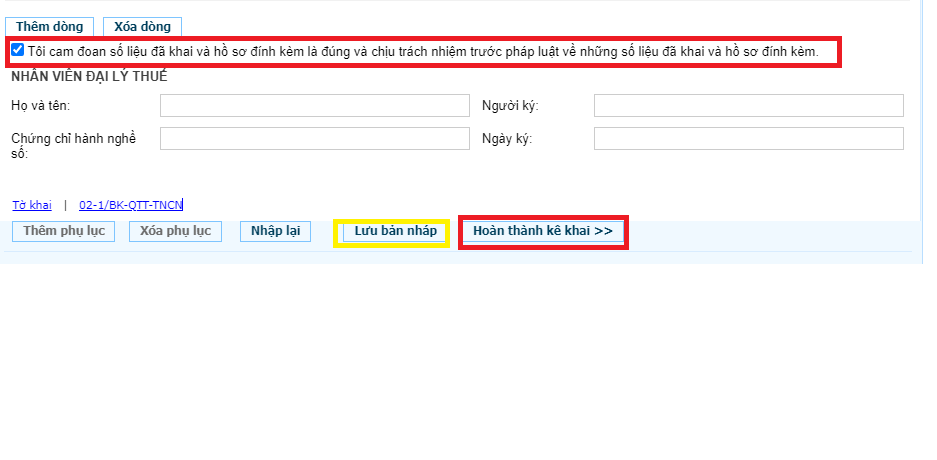
Nhấn vào ô cam kết: "Tôi cam đoan số liệu đã khai và hồ sơ đính kèm là đúng và chịu trách nhiệm trước pháp luật về những số liệu đã khai và hồ sơ đính kèm."
Lưu bản nháp thường xuyên để tránh mất thông tin.
Sau đó, nhấn "Hoàn thành kê khai" và chọn "Kết xuất xml" để lưu và nộp tờ khai.
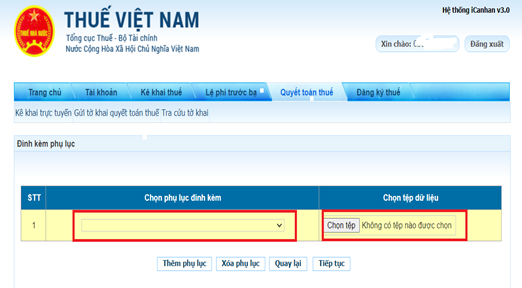
Bước 5: Gửi hồ sơ phụ lục đính kèm
Chọn các phụ lục cần thiết như chứng từ khấu trừ thuế, chứng từ nộp thuế, và các tài liệu khác (nếu có).
Tải tệp dữ liệu và nhấn "Tiếp tục".
Bước 6: Xác thực và nộp tờ khai
Nhập mã kiểm tra và nhấn "Tiếp tục".
Nhập mã OTP do Tổng Cục Thuế gửi qua tin nhắn điện thoại để xác thực và hoàn tất việc nộp tờ khai.
Bước 7: Xác nhận hoàn tất
Sau khi nộp tờ khai thành công, hệ thống sẽ gửi thông báo tiếp nhận vào email và thông báo qua tin nhắn điện thoại. Trong vòng 01 ngày làm việc, cơ quan thuế sẽ gửi thông báo chấp nhận hoặc không chấp nhận hồ sơ.
Lưu ý khi thực hiện quyết toán:
Nếu không nhận được tin nhắn xác nhận, cần kiểm tra lại mật khẩu giao dịch điện tử và đăng ký lại nếu cần.
Trong trường hợp phát sinh số thuế phải nộp thêm, có thể nộp qua ứng dụng Etax Mobile hoặc ngân hàng gần nhất.
Lưu ý: Thông tin về hướng dẫn tự quyết toán thuế TNCN online đơn giản dễ thực hiện nhất cho người lao động chỉ mang tính tham khảo!
Hướng dẫn tự quyết toán thuế TNCN online đơn giản dễ thực hiện nhất cho người lao động?
Thời hạn quyết toán thuế TNCN 2024 của cá nhân tự quyết toán trong năm 2025 là khi nào?
Căn cứ quy định tại điểm b khoản 2 Điều 44 Luật Quản lý thuế 2019 về thời hạn nộp hồ sơ khai thuế như sau:
Thời hạn nộp hồ sơ khai thuế
...
2. Thời hạn nộp hồ sơ khai thuế đối với loại thuế có kỳ tính thuế theo năm được quy định như sau:
a) Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính đối với hồ sơ quyết toán thuế năm; chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch hoặc năm tài chính đối với hồ sơ khai thuế năm;
b) Chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch đối với hồ sơ quyết toán thuế thu nhập cá nhân của cá nhân trực tiếp quyết toán thuế;
c) Chậm nhất là ngày 15 tháng 12 của năm trước liền kề đối với hồ sơ khai thuế khoán của hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp khoán; trường hợp hộ kinh doanh, cá nhân kinh doanh mới kinh doanh thì thời hạn nộp hồ sơ khai thuế khoán chậm nhất là 10 ngày kể từ ngày bắt đầu kinh doanh.
...
Như vậy, theo quy định trên thời hạn quyết toán thuế TNCN 2024 trong năm 2025 như sau: Cá nhân có thu nhập từ tiền lương, tiền công trực tiếp quyết toán thuế thu nhập cá nhân với cơ quan thuế thì thời hạn quyết toán thuế chậm nhất là ngày 30/4/2025.
Tuy nhiên, ngày 30/4/2024 thuộc ngày nghỉ lễ liên tiếp với ngày 01/5/2024 (Ngày Giải phóng miền Nam 30/4 và Quốc tế Lao động 1/5) do đó theo Điều 86 Thông tư 80/2021/TT-BTC thì trường hợp thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế trùng với ngày nghỉ theo quy định thì thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế được tính là ngày làm việc tiếp theo của ngày nghỉ đó theo quy định tại khoản 5 Điều 148 Bộ luật Dân sự 2015.
Do đó, thời hạn khai hồ sơ quyết toán thuế TNCN 2024 đối với cá nhân có thu nhập từ tiền lương, tiền công trực tiếp quyết toán thuế thu nhập cá nhân với cơ quan thuế của năm 2024 là chậm nhất vào ngày 02/5/2025.
Lưu ý: Đối với các hồ sơ thuế điện tử thì dù thời hạn nộp hồ sơ thuế rơi vào ngày nghỉ theo Điều 86 Thông tư 80/2021/TT-BTC thì vẫn thực hiện theo đúng quy định về thời hạn nộp hồ sơ khai thuế tại Điều 44 Luật Quản lý thuế 2019 (Trừ trường hợp có quy định cụ thể của cơ quan thuế).
Xem thêm: Chi tiết các bước quyết toán thuế thu nhập cá nhân 2024?
Nơi nộp hồ sơ quyết toán thuế TNCN 2024 trong năm 2025 đối với cá nhân trực tiếp quyết toán với cơ quan Thuế?
Nơi nộp hồ sơ quyết toán thuế thu nhập cá nhân theo khoản 8 Điều 11 Nghị định 126/2020/NĐ-CP, Điều 48 Luật Quản lý thuế 2019, cụ thể Nơi nộp hồ sơ quyết toán thuế TNCN 2024 trong năm 2025 đối với cá nhân trực tiếp quyết toán với cơ quan Thuế như sau:
- Cá nhân cư trú có thu nhập tiền lương, tiền công tại một nơi và thuộc diện tự khai thuế trong năm thì nộp hồ sơ khai quyết toán thuế tại cơ quan thuế nơi cá nhân trực tiếp khai thuế trong năm theo quy định tại điểm a khoản 8 Điều 11 Nghị định 126/2020/NĐ-CP.
Trường hợp cá nhân có thu nhập tiền lương, tiền công tại hai nơi trở lên bao gồm cả trường hợp vừa có thu nhập thuộc diện khai trực tiếp, vừa có thu nhập do tổ chức chi trả đã khấu trừ thì cá nhân nộp hồ sơ khai quyết toán thuế tại cơ quan thuế nơi có nguồn thu nhập lớn nhất trong năm.
Trường hợp không xác định được nguồn thu nhập lớn nhất trong năm thì cá nhân tự lựa chọn nơi nộp hồ sơ quyết toán tại cơ quan thuế quản lý trực tiếp tổ chức chi trả hoặc nơi cá nhân cư trú.
- Cá nhân cư trú có thu nhập tiền lương, tiền công thuộc diện tổ chức chi trả khấu trừ tại nguồn từ hai nơi trở lên thì nộp hồ sơ khai quyết toán thuế như sau:
+ Cá nhân đã tính giảm trừ gia cảnh cho bản thân tại tổ chức, cá nhân trả thu nhập nào thì nộp hồ sơ khai quyết toán thuế tại cơ quan thuế trực tiếp quản lý tổ chức, cá nhân trả thu nhập đó.
Trường hợp cá nhân có thay đổi nơi làm việc và tại tổ chức, cá nhân trả thu nhập cuối cùng có tính giảm trừ gia cảnh cho bản thân thì nộp hồ sơ khai quyết toán thuế tại cơ quan thuế quản lý tổ chức, cá nhân trả thu nhập cuối cùng.
Trường hợp cá nhân có thay đổi nơi làm việc và tại tổ chức, cá nhân trả thu nhập cuối cùng không tính giảm trừ gia cảnh cho bản thân thì nộp hồ sơ khai quyết toán thuế tại cơ quan thuế nơi cá nhân cư trú.
Trường hợp cá nhân chưa tính giảm trừ gia cảnh cho bản thân ở bất cứ tổ chức, cá nhân trả thu nhập nào thì nộp hồ sơ khai quyết toán thuế tại cơ quan thuế nơi cá nhân cư trú.
+ Trường hợp cá nhân cư trú không ký hợp đồng lao động, hoặc ký hợp đồng lao động dưới 03 tháng, hoặc ký hợp đồng cung cấp dịch vụ có thu nhập tại một nơi hoặc nhiều nơi đã khấu trừ 10% thì nộp hồ sơ khai quyết toán thuế tại cơ quan thuế nơi cá nhân cư trú.
+ Cá nhân cư trú trong năm có thu nhập từ tiền lương, tiền công tại một nơi hoặc nhiều nơi nhưng tại thời điểm quyết toán không làm việc tại tổ chức, cá nhân trả thu nhập nào thì nơi nộp hồ sơ khai quyết toán thuế là cơ quan thuế nơi cá nhân cư trú.
- Cá nhân cư trú có thu nhập tiền lương, tiền công thuộc diện trực tiếp quyết toán thuế TNCN với cơ quan thuế có hồ sơ đề nghị giảm thuế do thiên tai, hỏa hoạn, tai nạn, bệnh hiểm nghèo thì nơi nộp hồ sơ quyết toán thuế chính là cơ quan thuế nơi cá nhân nộp hồ sơ giảm thuế. Cơ quan thuế xử lý hồ sơ giảm thuế có trách nhiệm xử lý hồ sơ quyết toán thuế theo quy định.
Lưu ý: Trường hợp cá nhân khai và nộp tờ khai quyết toán thuế TNCN tại trang web https://canhan.gdt.gov.vn thì hệ thống có chức năng hỗ trợ xác định cơ quan thuế quyết toán dựa trên thông tin liên quan đến nghĩa vụ thuế phát sinh trong năm do cá nhân kê khai.