Toàn văn Công văn 1258 CT CS: Cục Thuế hướng dẫn về thuế GTGT mới nhất 2026?
Ngày 03/03/2026, Cục Thuế ban hành Công văn 1258/CT-CS năm 2026 về việc thuế GTGT.
>>> TẢI VỀ Công văn 1258 CT CS: Cục Thuế hướng dẫn về thuế GTGT mới nhất 2026
Cục Thuế nhận được Công văn 3519/LDO-KTr1 ngày 04/11/2025 của Thuế tỉnh Lâm Đồng về thuế GTGT. Về vấn đề này, Cục Thuế có ý kiến như sau:
- Căn cứ quy định tại khoản 3 Điều 8 Luật Thuế Giá trị gia tăng 2008 ngày 03/6/2008 về thuế suất thuế GTGT 10%;
- Căn cứ quy định tại khoản 1 Điều 1 Luật số 106/2016/QH13 ngày 26/4/2016 của Quốc hội sửa đổi, bổ sung một số điều của Luật Thuế Giá trị gia tăng, Luật Thuế Tiêu thụ đặc biệt và Luật Quản lý thuế về đối tượng không chịu thuế;
- Căn cứ quy định tại khoản 11 Điều 16 Luật Quản lý thuế 2019 ngày 13/6/2019 về quyền của người nộp thuế;
Điều 16. Quyền của người nộp thuế
[...]
11. Không bị xử phạt vi phạm hành chính về thuế, không tính tiền chậm nộp đối với trường hợp do người nộp thuế thực hiện theo văn bản hướng dẫn và quyết định xử lý của cơ quan thuế, cơ quan nhà nước có thẩm quyền liên quan đến nội dung xác định nghĩa vụ thuế của người nộp thuế.
[...]
- Căn cứ quy định tại khoản 1 Điều 1 Nghị định 100/2016/NĐ-CP ngày 01/7/2016 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật sửa đổi, bổ sung một số điều của Luật Thuế Giá trị gia tăng, Luật Thuế Tiêu thụ đặc biệt và Luật Quản lý thuế về đối tượng không chịu thuế;
- Căn cứ quy định tại khoản 2 Điều 9 Nghị định 125/2020/NĐ-CP của Chính phủ về xử phạt vi phạm hành chính về thuế;
Điều 9. Những trường hợp không xử phạt vi phạm hành chính về thuế, hóa đơn
[...]
2. Không xử phạt vi phạm hành chính về thuế, không tính tiền chậm nộp tiền thuế đối với người nộp thuế vi phạm hành chính về thuế do thực hiện theo văn bản hướng dẫn, quyết định xử lý của cơ quan thuế, cơ quan nhà nước có thẩm quyền liên quan đến nội dung xác định nghĩa vụ thuế của người nộp thuế (kể cả các văn bản hướng dẫn, quyết định xử lý được ban hành trước ngày Nghị định này có hiệu lực), trừ trường hợp thanh tra, kiểm tra thuế tại trụ sở người nộp thuế chưa phát hiện sai sót của người nộp thuế trong việc khai, xác định số tiền thuế phải nộp hoặc số tiền thuế được miễn, giảm, hoàn nhưng sau đó hành vi vi phạm hành chính về thuế của người nộp thuế bị phát hiện.
[...]
- Căn cứ hướng dẫn tại Điều 1 Thông tư 26/2015/TT-BTC ngày 27/02/2015 của Bộ Tài chính hướng dẫn về đối tượng không chịu thuế GTGT;
- Căn cứ hướng dẫn tại Điều 11 Thông tư 219/2013/TT-BTC ngày 31/12/2013 của Bộ Tài chính về thuế suất thuế GTGT 10%;
Ngày 14/6/2023, Tổng cục Thuế (nay là Cục Thuế) đã có Công văn 2395/TCT-CS trả lời Cục Thuế tỉnh Lâm Đồng và Cục Thuế TP. Hồ Chí Minh (nay là Thuế tỉnh Lâm Đồng và Thuế thành phố Hồ Chí Minh) về thuế GTGT đối với sản phẩm tơ tằm thô (chưa xe). Theo đó, Tổng cục Thuế thống nhất với phương án xử lý của Cục Thuế tỉnh Lâm Đồng và Cục Thuế thành phố Hồ Chí Minh.
Thời điểm truy thu tiền thuế GTGT tỉnh từ thời điểm có hiệu lực của các văn bản quy phạm pháp luật.
Về xử phạt vi phạm hành chính: Căn cứ quy định tại Điều 16 Luật Quản lý thuế 2019 và khoản 2 Điều 9 Nghị định 125/2020/NĐ-CP thi người nộp thuế không bị xử phạt vi phạm hành chính về thuế, không tính tiền chậm nộp do thực hiện theo văn bản hướng dẫn, quyết định xử lý của cơ quan thuế.
>>> Xem chi tiết tại Công văn 1258/CT-CS: Cục Thuế hướng dẫn về thuế GTGT mới nhất 2026
Toàn văn Công văn 1258/CT-CS: Cục Thuế hướng dẫn về thuế GTGT mới nhất 2026? (Hình từ Internet)
Tải về Mẫu 01 GTGT Tờ khai thuế giá trị gia tăng mới nhất năm 2026?
Ngày 31/12/2025, Chính phủ đã ban hành Nghị định 373/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 126/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế.
Tại tiểu mục 2.1 Mục 2 Phụ lục I ban hành kèm theo Nghị định 373/2025/NĐ-CP quy định về hồ sơ khai thuế giá trị gia tăng theo tháng/quý đối với phương pháp khấu trừ.
Trong đó có Mẫu 01/GTGT Tờ khai thuế giá trị gia tăng (áp dụng đối với người nộp thuế tính thuế theo phương pháp khẩu trừ có hoạt động sản xuất kinh doanh) là mẫu được ban hành kèm theo Phụ lục II Thông tư 80/2021/TT-BTC (được sửa đổi bởi điểm a, b, e khoản 7 Điều 1 Thông tư 40/2025/TT-BTC)
Dưới đây là Mẫu 01 GTGT Tờ khai thuế giá trị gia tăng (áp dụng đối với người nộp thuế tính thuế theo phương pháp khẩu trừ có hoạt động sản xuất kinh doanh) như sau:
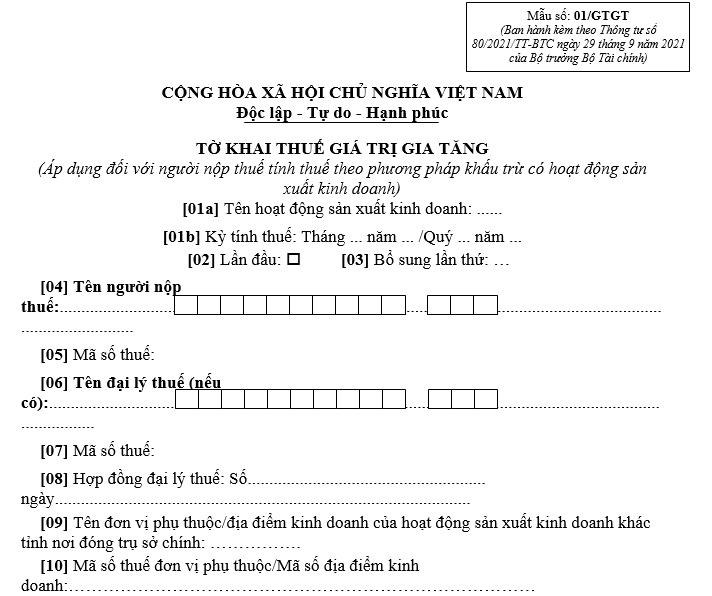
>>> Tải về Mẫu 01 GTGT Tờ khai thuế giá trị gia tăng <<<
Nhà ở thuộc tài sản công có thuộc đối tượng chịu thuế GTGT không?
Theo đó, tại Điều 4 Nghị định 181/2025/NĐ-CP quy định về đối tượng không chịu thuế GTGT như sau:
Điều 4. Đối tượng không chịu thuế
Đối tượng không chịu thuế thực hiện theo quy định tại Điều 5 Luật Thuế giá trị gia tăng. Một số trường hợp được quy định chi tiết như sau:
[...]
2. Nhà ở thuộc tài sản công do Nhà nước bán cho người đang thuê. Trong đó, nhà ở thuộc tài sản công theo quy định của pháp luật về nhà ở.
3. Chuyển quyền sử dụng đất theo quy định của pháp luật về đất đai.
[...]
Như vậy, nhà ở thuộc tài sản công do Nhà nước bán cho người đang thuê thuộc đối tượng không chịu thuế giá trị gia tăng. Nhà ở thuộc tài sản công được quy định theo khoản 1 Điều 13 Luật Nhà ở 2023 bao gồm các loại như sau:
- Nhà ở công vụ bao gồm nhà ở công vụ của trung ương và nhà ở công vụ của địa phương theo quy định của pháp luật về nhà ở;
- Nhà ở phục vụ tái định cư do Nhà nước đầu tư xây dựng hoặc mua nhà ở thương mại để bố trí tái định cư theo quy định của pháp luật về nhà ở nhưng chưa bố trí tái định cư;
- Nhà ở xã hội, nhà ở cho lực lượng vũ trang nhân dân do Nhà nước đầu tư xây dựng để bố trí cho đối tượng được hưởng chính sách nhà ở xã hội theo quy định của pháp luật về nhà ở;
- Nhà ở không thuộc các trường hợp nêu trên được đầu tư xây dựng bằng vốn ngân sách nhà nước hoặc có nguồn gốc từ vốn ngân sách nhà nước hoặc được xác lập sở hữu toàn dân theo quy định của pháp luật trong các thời kỳ và đang cho hộ gia đình, cá nhân thuê theo quy định của pháp luật về nhà ở;
- Nhà ở của chủ sở hữu khác được chuyển thành sở hữu toàn dân theo quy định của pháp luật không thuộc trường hợp quy định tại điểm d khoản 1 Điều 13 Luật Nhà ở 2023.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];