Tính tiền sử dụng đất, tiền thuê đất đã được miễn, giảm theo Nghị định 50 2026 cụ thể ra sao?
Vừa qua ngày 31/01/2026, Chính phủ đã ban hành Nghị định 50/2026/NĐ-CP quy định chi tiết một số điều của Nghị quyết 254/2025/QH15 quy định một số cơ chế, chính sách tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật Đất đai 2024 về tiền sử dụng đất, tiền thuê đất.
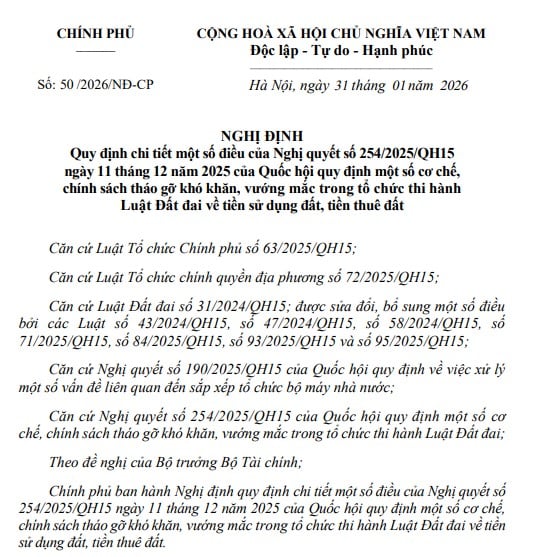
>>> TẢI VỀ Nghị định 50 2026 NĐ CP <<<
Tại Điều 7 Nghị định 50/2026/NĐ-CP quy định về tính tiền sử dụng đất, tiền thuê đất đã được miễn, giảm quy định tại khoản 7 Điều 7 Nghị quyết 254/2025/QH15 cụ thể như sau:
Tổ chức trong nước được Nhà nước giao đất có thu tiền sử dụng đất, cho thuê đất thu tiền thuê đất một lần cho cả thời gian thuê để thực hiện dự án đầu tư có mục đích kinh doanh, đã được miễn, giảm tiền sử dụng đất, tiền thuê đất mà nay chuyển nhượng, góp vốn bằng quyền sử dụng đất theo quy định tại điểm b khoản 3 Điều 33 Luật Đất đai 2024 thì phải nộp cho Nhà nước:
[1] Khoản tiền tương ứng với số tiền sử dụng đất, tiền thuê đất đã được miễn, giảm (trừ trường hợp pháp luật có liên quan có quy định khác) theo quy định tại điểm b khoản 3 Điều 33 Luật Đất đai 2024 được tính theo chính sách tại thời điểm cơ quan nhà nước có thẩm quyền ban hành quyết định giao đất, cho thuê đất, cho phép chuyển mục đích sử dụng đất (như trường hợp không được miễn, giảm tiền sử dụng đất, tiền thuê đất); riêng giá đất để tính khoản tiền này là giá đất trong bảng giá đất, hệ số điều chỉnh giá đất (nếu có) tại thời điểm cơ quan nhà nước có thẩm quyền ban hành quyết định giao đất, cho thuê đất, cho phép chuyển mục đích sử dụng đất.
[2] Khoản tiền bổ sung tính trên khoản tiền phải nộp quy định tại khoản [1] đối với thời gian kể từ ngày được miễn, giảm tiền sử dụng đất, tiền thuê đất đến ngày chuyển nhượng, góp vốn bằng quyền sử dụng đất (theo hợp đồng chuyển nhượng, góp vốn) theo mức quy định tại điểm d khoản 2 Điều 257 Luật Đất đai 2024, khoản 2 Điều 50, khoản 9 Điều 51 Nghị định 103/2024/NĐ-CP (được sửa đổi, bổ sung tại Nghị định 291/2025/NĐ-CP).
Tính tiền sử dụng đất, tiền thuê đất đã được miễn, giảm theo Nghị định 50 2026 cụ thể ra sao? (Hình từ Internet)
Đối tượng nào được miễn tiền sử dụng đất khi chuyển mục đích sử dụng đất sang đất ở?
Căn cứ khoản 1 Điều 17 Nghị định 103/2024/NĐ-CP (được sửa đổi bởi điểm a khoản 5 Điều 1 Nghị định 291/2025/NĐ-CP) quy định về nguyên tắc thực hiện miễn, giảm tiền sử dụng đất đối với các đối tượng được miễn, giảm tiền sử dụng đất như sau:
Điều 17. Nguyên tắc thực hiện miễn, giảm tiền sử dụng đất đối với các đối tượng được miễn, giảm tiền sử dụng đất
1. Hộ gia đình, cá nhân thuộc đối tượng được miễn hoặc giảm tiền sử dụng đất theo quy định tại Điều 18, Điều 19 Nghị định này chỉ được miễn hoặc giảm một lần tiền sử dụng đất đối với diện tích đất trong hạn mức giao đất ở khi được Nhà nước giao đất để làm nhà ở hoặc được phép chuyển mục đích sử dụng đất từ đất khác sang đất ở hoặc được công nhận vào mục đích đất ở theo quy định của pháp luật về đất đai.
Việc miễn, giảm tiền sử dụng đất đối với hộ gia đình, cá nhân là người nghèo, người dân tộc thiểu số chỉ áp dụng đối với hộ gia đình, cá nhân sinh sống (thường trú) tại nơi có đất; hồ sơ miễn, giảm tiền sử dụng đất thực hiện theo quy định của pháp luật về quản lý thuế.
2. Trong một hộ gia đình có nhiều thành viên thuộc đối tượng được giảm tiền sử dụng đất thì được cộng các mức giảm của từng thành viên thành mức giảm chung của cả hộ, nhưng mức giảm tối đa không vượt quá số tiền sử dụng đất phải nộp.
[...]
Như vậy, hộ gia đình, cá nhân thuộc đối tượng được miễn tiền sử dụng đất theo quy định tại Điều 18 Nghị định 103/2024/NĐ-CP chỉ được miễn một lần trong trường hợp được phép chuyển mục đích sử dụng đất từ đất khác sang đất ở.
Việc miễn tiền sử dụng đất đối với hộ gia đình, cá nhân là người nghèo, người dân tộc thiểu số chỉ áp dụng đối với hộ gia đình, cá nhân sinh sống (thường trú) tại nơi có đất; hồ sơ miễn, giảm tiền sử dụng đất thực hiện theo quy định của pháp luật về quản lý thuế.
Theo đó, tại Điều 18 Nghị định 103/2024/NĐ-CP (được sửa đổi bởi điểm a khoản 6 Điều 1 Nghị định 291/2025/NĐ-CP) quy định miễn tiền sử dụng đất khi được cơ quan nhà nước có thẩm quyền cho phép chuyển mục đích sử dụng đất trong hạn mức đất ở cho người sử dụng đất trong các trường hợp sau:
+ Để thực hiện chính sách nhà ở, đất ở đối với thương binh hoặc bệnh binh không có khả năng lao động, hộ gia đình liệt sỹ không còn lao động chính;
+ Người nghèo, hộ gia đình hoặc cá nhân là người dân tộc thiểu số sinh sống tại các địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn, biên giới, hải đảo.
+ Đất ở cho người phải di dời khi Nhà nước thu hồi đất do có nguy cơ đe dọa tính mạng con người.
+ Diện tích đất tại dự án đầu tư hạ tầng nghĩa trang để chuyển nhượng quyền sử dụng đất gắn với hạ tầng, xây dựng cơ sở lưu giữ tro cốt mà chủ đầu tư bố trí để phục vụ mai táng cho các đối tượng chính sách xã hội theo quy định của pháp luật về xây dựng, quản lý, sử dụng nghĩa trang và cơ sở hỏa táng.
- Miễn tiền sử dụng đất trong hạn mức giao đất ở khi cấp Giấy chứng nhận lần đầu đối với đất do chuyển mục đích sử dụng từ đất không phải là đất ở sang đất ở do tách hộ đối với hộ gia đình là người dân tộc thiểu số, hộ nghèo tại các địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn, vùng đồng bào dân tộc và miền núi theo Danh mục địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn do Chính phủ, Thủ tướng Chính phủ quy định.
- Miễn tiền sử dụng đất đối với đất ở trong hạn mức giao đất ở (bao gồm giao đất, chuyển mục đích sử dụng đất, cấp Giấy chứng nhận cho người đang sử dụng đất) đối với hộ gia đình, người có công với cách mạng mà thuộc đối tượng được miễn tiền sử dụng đất theo quy định của pháp luật về người có công.
Đất ở có phải là loại đất sử dụng ổn định lâu dài không?
Căn cứ quy định tại Điều 171 Luật Đất đai 2024 như sau:
Điều 171. Đất sử dụng ổn định lâu dài
1. Đất ở.
2. Đất nông nghiệp do cộng đồng dân cư sử dụng quy định tại khoản 4 Điều 178 của Luật này.
3. Đất rừng đặc dụng; đất rừng phòng hộ; đất rừng sản xuất do tổ chức quản lý.
4. Đất thương mại, dịch vụ, đất cơ sở sản xuất phi nông nghiệp của cá nhân đang sử dụng ổn định được Nhà nước công nhận mà không phải là đất được Nhà nước giao có thời hạn, cho thuê.
5. Đất xây dựng trụ sở cơ quan quy định tại khoản 1 Điều 199 của Luật này; đất xây dựng công trình sự nghiệp của đơn vị sự nghiệp công lập quy định tại khoản 2 Điều 199 của Luật này.
6. Đất quốc phòng, an ninh.
7. Đất tín ngưỡng.
8. Đất tôn giáo quy định tại khoản 2 Điều 213 của Luật này.
9. Đất sử dụng vào mục đích công cộng không có mục đích kinh doanh.
10. Đất nghĩa trang, nhà tang lễ, cơ sở hỏa táng; đất cơ sở lưu giữ tro cốt.
11. Đất quy định tại khoản 3 Điều 173 và khoản 2 Điều 174 của Luật này.
Như vậy, đất ở là một trong những loại đất sử dụng ổn định lâu dài theo quy định pháp luật.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];