Mẫu số 01 TMĐN Mẫu tờ khai tiền thuê đất mới nhất năm 2026 theo Thông tư 89?
Vừa qua ngày 30/6/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế 2025 và Nghị định 252/2026/NĐ-CP của Chính phủ quy định chỉ tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế.
Mẫu tờ khai tiền thuê đất (áp dụng cho đối tượng chưa có quyết định, hợp đồng cho thuê đất của Nhà nước, bao gồm cả trường hợp thuê đất đã hết thời hạn sử dụng đất nhưng chưa được gia hạn sử dụng đất) mới nhất được áp dụng theo Mẫu số 01/TMĐN tại Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
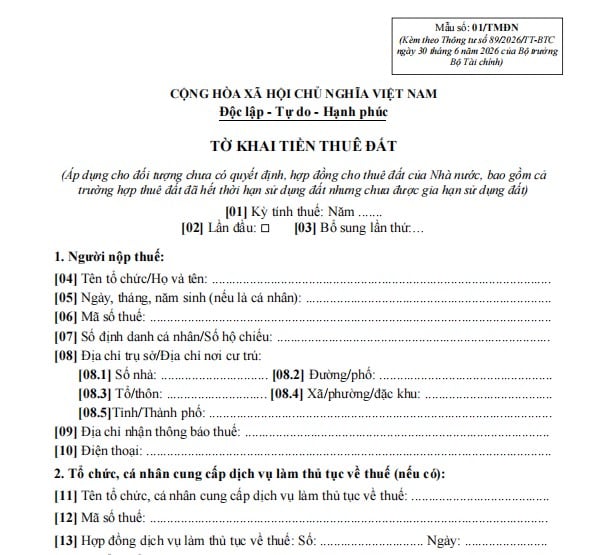
>>> Tải về Mẫu số 01 TMĐN Mẫu tờ khai tiền thuê đất mới nhất năm 2026 theo Thông tư 89
Mẫu số 01/TMĐN Mẫu tờ khai tiền thuê đất mới nhất năm 2026 theo Thông tư 89? (Hình từ Internet)
Được miễn tiền thuê đất thì có phải thực hiện thủ tục đề nghị miễn tiền thuê đất không?
Căn cứ vào khoản 1 Điều 10 Nghị quyết 254/2025/QH15 có quy định như sau:
Điều 10. Miễn, giảm tiền sử dụng đất, tiền thuê đất; nộp tiền sử dụng đất, tiền thuê đất khi chuyển mục đích sử dụng đất
1. Trường hợp được miễn tiền sử dụng đất, tiền thuê đất thì không phải thực hiện thủ tục xác định giá đất, tính tiền sử dụng đất, tiền thuê đất và không phải thực hiện thủ tục đề nghị miễn tiền sử dụng đất, tiền thuê đất, trừ trường hợp chỉ được miễn tiền sử dụng đất, tiền thuê đất một số năm.
Trường hợp giảm tiền thuê đất hằng năm theo quy định của Chính phủ trong thực tiễn điều hành kinh tế - xã hội hằng năm thì người sử dụng đất không phải thực hiện thủ tục đề nghị giảm tiền thuê đất.
Có thể thấy, nhằm tháo gỡ khó khăn trong thi hành Luật Đất đai 2024 thì Nghị quyết 254/2025/QH15 đã quy định trường hợp người sử dụng đất được miễn tiền thuê đất thì sẽ không phải thực hiện thủ tục đề nghị miễn tiền thuê đất.
Tuy nhiên, cần lưu ý rằng quy định này không phải áp dụng đối với tất cả các trường hợp được miễn tiền thuê đất. Theo đó, đối với trường hợp chỉ được miễn tiền thuê đất một số năm thì sẽ không áp dụng quy định này, điều này đồng nghĩa với việc người sử dụng đất chỉ được miễn tiền thuê đất một số năm vẫn sẽ phải thực hiện thủ tục đề nghị miễn tiền thuê đất.
Những loại đất được miễn tiền thuê đất cho cả thời gian thuê năm 2026 chi tiết?
Chính phủ đã ban hành Nghị định 50/2026/NĐ-CP quy định chi tiết một số điều của Nghị quyết 254/2025/QH15 quy định một số cơ chế, chính sách tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật Đất đai 2024 về tiền sử dụng đất, tiền thuê đất.
Theo quy định tại tại khoản 2 Điều 10 Nghị định 50/2026/NĐ-CP quy định như sau:
Miễn, giảm tiền sử dụng đất, tiền thuê đất đối với các trường hợp khác quy định tại điểm a khoản 3 Điều 10 Nghị quyết số 254/2025/QH15
1. Căn cứ giải pháp điều hành kinh tế - xã hội hằng năm của Chính phủ, Bộ Tài chính chủ trì, phối hợp với các Bộ, cơ quan liên quan trình Chính phủ xem xét, quy định việc giảm tiền thuê đất hằng năm.
2. Các trường hợp khác được miễn, giảm tiền sử dụng đất, tiền thuê đất quy định tại điểm a khoản 3 Điều 10 Nghị quyết số 254/2025/QH15 bao gồm:
a) Các trường hợp được miễn, giảm tiền sử dụng đất, tiền thuê đất theo quy định tại Nghị định số 230/2025/NĐ-CP ngày 19/8/2025 của Chính phủ quy định các trường hợp khác được miễn, giảm tiền sử dụng đất, tiền thuê đất theo quy định tại khoản 2 Điều 157 Luật Đất đai năm 2024.
b) Miễn tiền thuê đất cho cả thời gian thuê đối với:
Đất xây dựng kết cấu hạ tầng hàng hải (trừ tài sản kết cấu hạ tầng hàng hải quy định tại điểm a và điểm b khoản 1 Điều 3 Nghị định số 84/2025/NĐ-CP ngày 04 tháng 4 năm 2025 của Chính phủ quy định việc quản lý, sử dụng và khai thác tài sản kết cấu hạ tầng hàng hải) và các khu hậu cứ sửa chữa, bảo dưỡng phao, tiêu báo hiệu hàng hải do doanh nghiệp nhà nước quản lý, khai thác để cung cấp dịch vụ sự nghiệp công bảo đảm an toàn hàng hải; thông tin duyên hải;
Đất xây dựng các công trình cung cấp dịch vụ bảo đảm hoạt động bay nằm ngoài cảng hàng không, sân bay;
Đất không phải là đất an ninh của đơn vị công an có chức năng cung cấp dịch vụ công theo mô hình đơn vị sự nghiệp công lập.
c) Giảm 30% tiền sử dụng đất hằng năm đối với các trường hợp sử dụng đất an ninh kết hợp với hoạt động lao động sản xuất, xây dựng kinh tế quy định tại khoản 2 Điều 201 Luật Đất đai năm 2024, Nghị định số 102/2024/NĐ-CP ngày 30 tháng 7 năm 2024 của Chính phủ quy định chi tiết thi hành một số điều của Luật Đất đai; cụ thể như sau:
Bộ trưởng Bộ Công an có trách nhiệm phân công cơ quan chức năng tính số tiền sử dụng đất được giảm và ghi vào trong thông báo nghĩa vụ tài chính của Bộ Công an gửi đơn vị, doanh nghiệp nhà nước do Bộ Công an được giao quản lý; phân công cơ quan chức năng hướng dẫn việc thu, nộp tiền sử dụng đất hằng năm theo quy định tại Nghị định số 102/2024/NĐ-CP và Nghị định này với đơn vị, doanh nghiệp nhà nước do Bộ Công an được giao quản lý.
Trường hợp qua kiểm tra, cơ quan chức năng phát hiện đối tượng sử dụng đất an ninh kết hợp với hoạt động lao động sản xuất, xây dựng kinh tế không sử dụng đất đúng với phương án sử dụng đất đã được cấp có thẩm quyền phê duyệt thì phải thực hiện việc nộp lại số tiền sử dụng đất hằng năm đã được giảm theo quy định.
[...]
Như vậy, theo quy định nêu trên thì Miễn tiền thuê đất cho cả thời gian thuê đối với:
- Đất xây dựng kết cấu hạ tầng hàng hải (trừ tài sản kết cấu hạ tầng hàng hải quy định tại điểm a và điểm b khoản 1 Điều 3 Nghị định 84/2025/NĐ-CP quy định việc quản lý, sử dụng và khai thác tài sản kết cấu hạ tầng hàng hải) và các khu hậu cứ sửa chữa, bảo dưỡng phao, tiêu báo hiệu hàng hải do doanh nghiệp nhà nước quản lý, khai thác để cung cấp dịch vụ sự nghiệp công bảo đảm an toàn hàng hải; thông tin duyên hải;
- Đất xây dựng các công trình cung cấp dịch vụ bảo đảm hoạt động bay nằm ngoài cảng hàng không, sân bay;
- Đất không phải là đất an ninh của đơn vị công an có chức năng cung cấp dịch vụ công theo mô hình đơn vị sự nghiệp công lập.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];