Thông tư 59/2025/TT-BTC: Tại sao phải trừ bờ dùng chung khi tính thuế đất nông nghiệp?
Căn cứ theo khoản 1 Điều 1 Thông tư 59/2025/TT-BTC quy định như sau:
Điều 1. Sửa đổi, bổ sung một số điểm, Mục của Thông tư số 89-TC/TCT ngày 09 tháng 11 năm 1993 của Bộ trưởng Bộ Tài chính hướng dẫn thi hành Nghị định số 74/CP ngày 25 tháng 10 năm 1993 của Chính phủ quy định chi tiết thi hành Luật Thuế sử dụng đất nông nghiệp
1. Sửa đổi, bổ sung điểm 1 Mục II như sau:
“1. Tổ chức, hộ gia đình, cá nhân sử dụng đất nông nghiệp thực hiện khai thuế theo quy định pháp luật quản lý thuế.
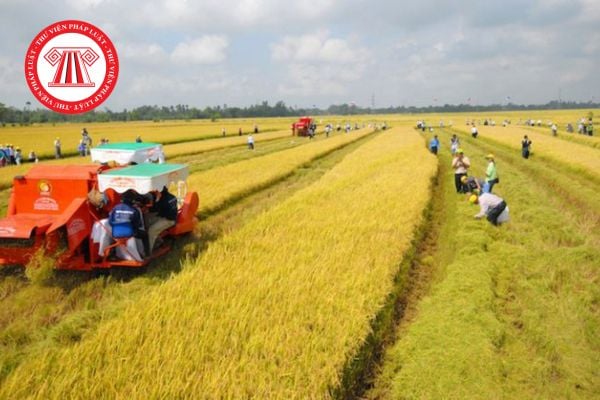
a) Diện tích tính thuế của từng thửa ruộng, đất là diện tích thực tế sử dụng kể cả bờ xung quanh ruộng phục vụ trực tiếp cho sản xuất của thửa ruộng, đất, không tính phần bờ dùng cho giao thông nội đồng hoặc dùng chung cho từ một cánh đồng trở lên.
b) Trong quá trình xác định diện tích tính thuế sử dụng đất nông nghiệp, Đội Thuế phải cùng Hội đồng tư vấn thuế xã, phường xem xét cụ thể từng trường hợp, nếu thấy tờ khai chưa chính xác thì phải đề nghị chủ hộ kê khai lại và phải tổ chức kiểm tra điển hình để xác định đúng diện tích đất chịu thuế của những hộ kê khai chưa chính xác”.
2. Sửa đổi, bổ sung Mục III như sau:
[...]
Như vậy, vì diện tích tính thuế của từng thửa ruộng, đất là diện tích thực tế sử dụng kể cả bờ xung quanh ruộng phục vụ trực tiếp cho sản xuất của thửa ruộng, đất nên không tính phần bờ dùng cho giao thông nội đồng hoặc dùng chung cho từ một cánh đồng trở lên.
Tại sao phải trừ bờ dùng chung khi tính thuế đất nông nghiệp Thông tư 59/2025/TT-BTC? (Hình từ Internet)
Bồi thường về đất khi Nhà nước thu hồi đất nông nghiệp của hộ gia đình, cá nhân được quy định như thế nào?
căn cứ theo Điều 96 Luật Đất đai 2024 quy định bồi thường về đất khi Nhà nước thu hồi đất nông nghiệp của hộ gia đình, cá nhân như sau:
[1] Hộ gia đình, cá nhân đang sử dụng đất nông nghiệp khi Nhà nước thu hồi đất, nếu có đủ điều kiện được bồi thường quy định tại Điều 95 của Luật Đất đai 2024 thì được bồi thường bằng đất nông nghiệp hoặc bằng tiền hoặc bằng đất có mục đích sử dụng khác với loại đất thu hồi hoặc bằng nhà ở.
[2] Hộ gia đình, cá nhân đang sử dụng đất nông nghiệp khi Nhà nước thu hồi đất thì việc bồi thường về đất nông nghiệp được quy định như sau:
- Diện tích đất nông nghiệp được bồi thường bao gồm diện tích trong hạn mức quy định tại Điều 176 và Điều 177 của Luật Đất đai 2024 và diện tích đất do được nhận thừa kế;
- Đối với diện tích đất nông nghiệp do nhận chuyển quyền sử dụng đất vượt hạn mức trước ngày 01 tháng 7 năm 2014 thì việc bồi thường, hỗ trợ được thực hiện theo quy định của Chính phủ.
[3] Đối với đất nông nghiệp đã sử dụng trước ngày 01 tháng 7 năm 2004 mà người sử dụng đất là hộ gia đình, cá nhân trực tiếp sản xuất nông nghiệp nhưng không đủ điều kiện để được cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất theo quy định của Luật Đất đai 2024 thì việc bồi thường được thực hiện theo quy định của Chính phủ.
Quyền và nghĩa vụ của cá nhân sử dụng đất nông nghiệp là gì?
Căn cứ theo Điều 37 Luật Đất đai 2024 quy định quyền và nghĩa vụ của cá nhân sử dụng đất như sau:
[1] Cá nhân sử dụng đất nông nghiệp được Nhà nước giao trong hạn mức; đất được Nhà nước giao có thu tiền sử dụng đất, cho thuê đất thu tiền thuê đất một lần cho cả thời gian thuê, được Nhà nước công nhận quyền sử dụng đất; đất nhận chuyển đổi, nhận chuyển nhượng, nhận tặng cho, nhận thừa kế thì có các quyền và nghĩa vụ sau đây:
- Quyền và nghĩa vụ chung quy định tại Điều 26 và Điều 31 của Luật Đất đai 2024;
- Chuyển đổi quyền sử dụng đất nông nghiệp với cá nhân khác;
- Chuyển nhượng quyền sử dụng đất, tài sản thuộc sở hữu của mình gắn liền với đất theo quy định của pháp luật;
- Cho tổ chức, cá nhân khác, người gốc Việt Nam định cư ở nước ngoài đầu tư tại Việt Nam thuê quyền sử dụng đất, tài sản thuộc sở hữu của mình gắn liền với đất;
- Cá nhân sử dụng đất có quyền để thừa kế quyền sử dụng đất, tài sản thuộc sở hữu của mình gắn liền với đất của mình theo di chúc hoặc theo pháp luật.
Trường hợp người được thừa kế là người gốc Việt Nam định cư ở nước ngoài thuộc đối tượng quy định tại khoản 1 Điều 44 của Luật Đất đai 2024 thì được nhận thừa kế quyền sử dụng đất; nếu không thuộc đối tượng quy định tại khoản 1 Điều 44 của Luật Đất đai 2024 thì được hưởng giá trị của phần thừa kế đó;
- Tặng cho quyền sử dụng đất cho Nhà nước; tặng cho quyền sử dụng đất cho cộng đồng dân cư để xây dựng các công trình phục vụ lợi ích chung của cộng đồng hoặc mở rộng đường giao thông theo quy hoạch; tặng cho quyền sử dụng đất để làm nhà tình nghĩa, nhà tình thương, nhà đại đoàn kết gắn liền với đất theo quy định của pháp luật; tặng cho quyền sử dụng đất, tài sản thuộc sở hữu của mình gắn liền với đất đối với cá nhân hoặc người gốc Việt Nam định cư ở nước ngoài thuộc đối tượng quy định tại khoản 1 Điều 44 của Luật Đất đai 2024;
- Thế chấp quyền sử dụng đất, tài sản thuộc sở hữu của mình gắn liền với đất tại tổ chức tín dụng được phép hoạt động tại Việt Nam, tại tổ chức kinh tế khác hoặc cá nhân theo quy định của pháp luật;
- Góp vốn bằng quyền sử dụng đất, tài sản thuộc sở hữu của mình gắn liền với đất với tổ chức, góp quyền sử dụng đất với cá nhân, người gốc Việt Nam định cư ở nước ngoài để hợp tác sản xuất, kinh doanh.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];