Thủ tục khai thuế sử dụng đất nông nghiệp theo Quyết định 216/QĐ-BTC chi tiết ra sao?
Vừa qua, Bộ Tài chính đã ban hành Quyết định 216/QĐ-BTC năm 2026 Về việc công bố thủ tục hành chính được sửa đổi, bổ sung, bãi bỏ trong lĩnh vực quản lý thuế thuộc phạm vi chức năng quản lý của Bộ Tài chính
>>> Tải về Quyết định 216/QĐ-BTC năm 2026
Căn cứ theo Mục 16 Phần II Thủ tục hành chính ban hành kèm theo Quyết định 216/QĐ-BTC năm 2026 quy định về thủ tục khai thuế sử dụng đất nông nghiệp như sau:
[1] Trình tự thực hiện:
- Bước 1: Người nộp thuế sử dụng đất nông nghiệp nộp hồ sơ khai thuế, hồ sơ đề nghị miễn, giảm thuế sử dụng đất nông nghiệp cho Ủy ban nhân dân xã, phường, đặc khu nơi có đất chịu thuế, TTPVHCC cấp tỉnh, xã (trực tiếp) hoặc qua Cổng DVC Quốc gia (trực tuyến).
Thời hạn hộp hồ sơ khai thuế là 30 ngày, kể từ ngày phát sinh hoặc thay đổi nghĩa vụ thuế.
Trường hợp địa phương có mùa vụ thu hoạch sản phẩm nông nghiệp không trùng với thời hạn nộp thuế quy định tại điểm này thì cơ quan thuế được phép lùi thời hạn thông báo nộp thuế và thời hạn nộp thuế không quá 60 (sáu mươi) ngày so với thời hạn quy định tại điểm này.
Trường hợp người nộp thuế có yêu cầu nộp thuế một lần cho toàn bộ số thuế sử dụng đất nông nghiệp cả năm thì người nộp thuế phải thực hiện nộp tiền thuế theo thời hạn của kỳ nộp thứ nhất trong năm.
Hàng năm, người nộp thuế không phải kê khai lại hồ sơ khai thuế nếu không phát sinh thay đổi tăng, giảm diện tích chịu thuế sử dụng đất nông nghiệp. Thời hạn nộp hồ sơ khai thuế năm của tổ chức chậm nhất là ngày cuối cùng của tháng đầu tiên năm dương lịch; chậm nhất 10 ngày kể từ ngày khai thác sản lượng thu hoạch đối với tổ chức nộp thuế cho diện tích trồng cây lâu năm thu hoạch một lần.
- Bước 2. Cơ quan thuế tiếp nhận hồ sơ, giải quyết, trả kết quả (nếu có) theo quy định.
[2] Cách thức thực hiện:
- Trực tiếp: Tại TTPVHCC cấp tỉnh, xã;
- Thông qua dịch vụ bưu chính công ích theo quy định của Thủ tướng Chính phủ, qua thuê dịch vụ của doanh nghiệp, cá nhân hoặc qua ủy quyền theo quy định của pháp luật;
- Trực tuyến: qua Cổng DVC Quốc gia hoặc Ứng dụng định danh quốc gia đối với các TTHC đã toàn trình và được tích hợp, kết nối với Cổng dịch vụ công của Bộ Tài chính theo quy định về thực hiện cơ chế một cửa, một cửa liên thông trong giải quyết thủ tục hành chính/ các Hệ thống thông tin điện tử, hệ thống thông tin giải quyết TTHC của Cục Thuế.
[3] Thành phần, số lượng hồ sơ:
* Thành phần hồ sơ:
- Tờ khai thuế sử dụng đất nông nghiệp dùng cho tổ chức theo mẫu số 01/SDDNN tại Phụ lục II ban hành kèm theo Thông tư 80/2021/TT-BTC hướng dẫn thi hành một số điều của Luật Quản lý thuế và Nghị định 126/2020/NĐ-CP quy định chi tiết một số điều của Luật quản lý thuế (đã được sửa đổi tại Thông tư 40/2025/TT-BTC).
- Tờ khai thuế sử dụng đất nông nghiệp dùng cho hộ gia đình, cá nhân theo mẫu số 02/SDDNN tại Phụ lục II ban hành kèm theo Thông tư 80/2021/TT-BTC (đã được sửa đổi tại Thông tư 40/2025/TT-BTC và Thông tư 94/2025/TT-BTC).
- Tờ khai thuế sử dụng đất nông nghiệp dùng cho khai thuế đối với đất trồng cây lâu năm thu hoạch một lần theo mẫu số 03/SDDNN tại Phụ lục II ban hành kèm theo Thông tư 80/2021/TT-BTC (đã được sửa đổi tại Thông tư 40/2025/TT-BTC và Thông tư 94/2025/TT-BTC)
* Số lượng hồ sơ: 01 bộ
[4] Thời hạn giải quyết hồ sơ: không quy định
[5] Đối tượng thực hiện thủ tục hành chính: Tổ chức, cá nhân.
[6] Phí, lệ phí: Không có.
* Xem thêm chi tiết tại Quyết định 216/QĐ-BTC năm 2026
Thủ tục khai thuế sử dụng đất nông nghiệp theo Quyết định 216/QĐ-BTC chi tiết ra sao? (Hình ảnh từ Internet)
Tải về bộ hồ sơ khai thuế sử dụng đất nông nghiệp mới nhất 2026?
Theo tại Mục 11 Phụ lục 1 ban hành kèm theo Nghị định 373/2025/NĐ-CP quy định về hồ sơ khai thuế sử dụng đất nông nghiệp như sau:
[1] Mẫu tờ khai thuế sử dụng đất nông nghiệp
- Mẫu 01/SDDNN Tờ khai thuế sử dụng đất nông nghiệp (áp dụng đối với tổ chức có đất chịu thuế) được quy định tại Phụ lục ban hành kèm theo Thông tư 80/2021/TT-BTC (sửa đổi bởi Thông tư 40/2025/TT-BTC)
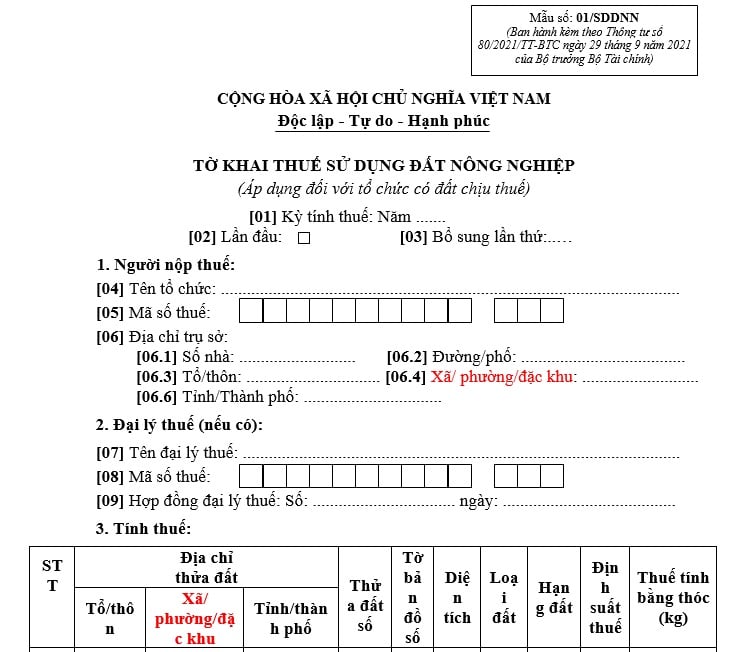
>>> Tải về Mẫu 01 SDDNN Tờ khai thuế sử dụng đất nông nghiệp
- Mẫu 02/SDDNN Tờ khai thuế sử dụng đất nông nghiệp (áp dụng đối với hộ gia đình, cá nhân có đất chịu thuế) được quy định tại Phụ lục ban hành kèm theo Thông tư 80/2021/TT-BTC (sửa đổi bởi Thông tư 40/2025/TT-BTC và Thông tư 94/2025/TT-BTC)
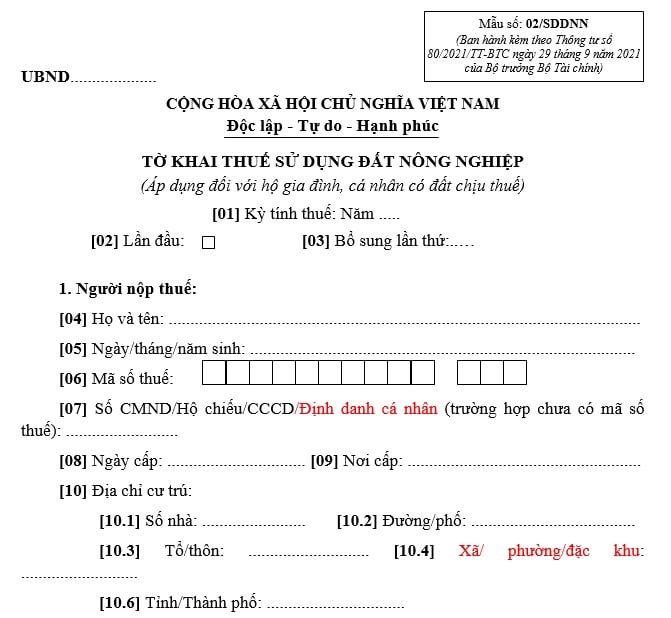
>>> Tải về Mẫu 02/SDDNN Tờ khai thuế sử dụng đất nông nghiệp
- Mẫu 03/SDDNN Tờ khai thuế sử dụng đất nông nghiệp (áp dụng đối với đất trồng cây lâu năm thu hoạch một lần) được quy định tại Phụ lục ban hành kèm theo Thông tư 80/2021/TT-BTC (sửa đổi bởi Thông tư 40/2025/TT-BTC và Thông tư 94/2025/TT-BTC)
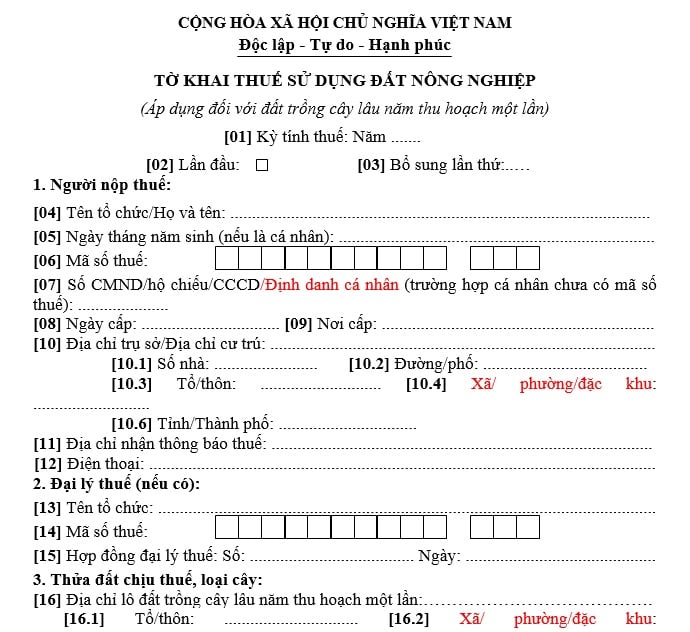
>>> Tải về Mẫu 03/SDDNN Tờ khai thuế sử dụng đất nông nghiệp
[2] Các giấy tờ liên quan đến việc xác định miễn thuế, giảm thuế (nếu có)
Các trường hợp nào được miễn thuế sử dụng đất nông nghiệp từ ngày 01/01/2026 đến hết ngày 31/12/2030?
Chính phủ ban hành Nghị định 292/2025/NĐ-CP ngày 06/11/2025 quy định chi tiết và hướng dẫn thi hành Nghị quyết 216/2025/QH15 ngày 26/6/2025 của Quốc hội về việc kéo dài thời hạn miễn thuế sử dụng đất nông nghiệp.
Theo đó, tại Nghị định 292/2025/NĐ-CP quy định đối tượng được miễn thuế sử dụng đất nông nghiệp thực hiện theo quy định tại Điều 1 Nghị quyết 55/2010/QH12 về miễn, giảm thuế sử dụng đất nông nghiệp (đã được sửa đổi, bổ sung một số điều theo Nghị quyết 28/2016/QH14), cụ thể như sau:
(1) Miễn thuế sử dụng đất nông nghiệp đối với toàn bộ diện tích đất nông nghiệp phục vụ nghiên cứu, sản xuất thử nghiệm; diện tích đất trồng cây hàng năm theo quy định của pháp luật về đất đai; diện tích đất làm muối.
(2) Miễn thuế sử dụng đất nông nghiệp đối với toàn bộ diện tích đất nông nghiệp được Nhà nước giao hoặc công nhận quyền sử dụng đất cho hộ nghèo.
- Việc xác định hộ nghèo được căn cứ vào chuẩn hộ nghèo ban hành theo Nghị định của Chính phủ.
- Trường hợp Ủy ban nhân dân các tỉnh, thành phố trực thuộc trung ương có quy định cụ thể chuẩn hộ nghèo theo quy định của pháp luật áp dụng tại địa phương thì căn cứ chuẩn hộ nghèo do Ủy ban nhân dân tỉnh, thành phố trực thuộc trung ương quy định để xác định hộ nghèo.
(3) Miễn thuế sử dụng đất nông nghiệp đối với toàn bộ diện tích đất nông nghiệp cho các đối tượng sau đây:
- Hộ gia đình, cá nhân được Nhà nước giao, công nhận quyền sử dụng đất để sản xuất nông nghiệp, nhận chuyển quyền sử dụng đất nông nghiệp (bao gồm cả nhận thừa kế, tặng cho quyền sử dụng đất nông nghiệp).
- Hộ gia đình, cá nhân là thành viên hợp tác xã, liên hiệp hợp tác xã sản xuất nông nghiệp; hộ gia đình, cá nhân, cộng đồng dân cư đã nhận đất giao khoán ổn định của hợp tác xã, liên hiệp hợp tác xã, nông trường quốc doanh, lâm trường quốc doanh và hộ gia đình, cá nhân, cộng đồng dân cư nhận đất giao khoán ổn định của công ty nông, lâm nghiệp để sản xuất nông nghiệp theo quy định của pháp luật.
- Hộ gia đình, cá nhân sản xuất nông nghiệp góp quyền sử dụng đất nông nghiệp của mình để thành lập hợp tác xã, liên hiệp hợp tác xã sản xuất nông nghiệp theo quy định của Luật Hợp tác xã 2023.
(4) Miễn thuế sử dụng đất nông nghiệp đối với diện tích đất nông nghiệp được Nhà nước giao cho tổ chức kinh tế, tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức xã hội - nghề nghiệp, đơn vị sự nghiệp và các đơn vị khác đang trực tiếp sử dụng đất để sản xuất nông nghiệp.
Đối với diện tích đất nông nghiệp mà Nhà nước giao cho tổ chức kinh tế, tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức xã hội - nghề nghiệp, đơn vị sự nghiệp và các đơn vị khác đang quản lý nhưng không trực tiếp sử dụng đất để sản xuất nông nghiệp mà giao cho tổ chức, cá nhân khác nhận thầu theo hợp đồng để sản xuất nông nghiệp thì thực hiện thu hồi đất theo quy định của Luật Đất đai 2024; trong thời gian Nhà nước chưa thu hồi đất thì phải nộp 100% thuế sử dụng đất nông nghiệp.
Thời hạn miễn thuế sử dụng đất nông nghiệp đối với các đối tượng nêu trên được thực hiện từ ngày 01 tháng 01 năm 2026 đến hết ngày 31 tháng 12 năm 2030.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];