Hướng dẫn khai tờ khai thuế sử dụng đất nông nghiệp mẫu 01/SDDNN?
Tờ khai thuế sử dụng đất nông nghiệp được lập theo Mẫu 01/SDDNN Tờ khai thuế sử dụng đất nông nghiệp ban hành kèm theo Thông tư 80/2021/TT-BTC (được sửa đổi bởi Thông tư 40/2025/TT-BTC) được áp dụng đối với tổ chức có đất chịu thuế.
Mẫu 01 SDDNN Tờ khai thuế sử dụng đất nông nghiệp áp dụng đối với tổ chức có đất chịu thuế có dạng như sau:
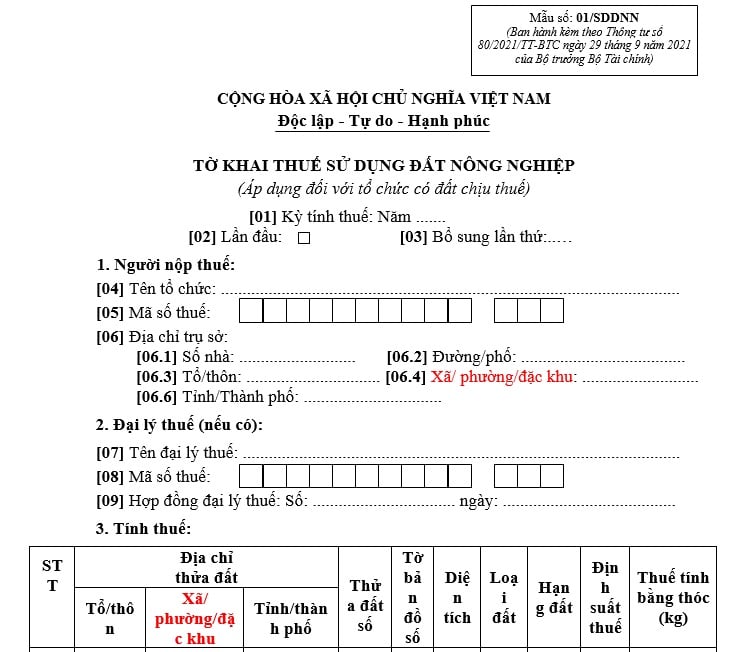
>>> Tải về Mẫu 01 SDDNN Tờ khai thuế sử dụng đất nông nghiệp
Dưới đây là hướng dẫn khai tờ khai thuế sử dụng đất nông nghiệp mẫu 01/SDDNN Nghị định 373 như sau:
I. Thông tin chung của tờ khai
[01] Kỳ tính thuế: Ghi năm tính thuế (ví dụ: Năm 2026).
Thuế SDĐNN khai theo năm, không khai theo tháng/quý.
[02] Lần đầu: Đánh dấu ✔ nếu:
- Tổ chức lần đầu kê khai đối với thửa đất đó;
- Hoặc lần đầu phát sinh nghĩa vụ thuế.
[03] Bổ sung lần thứ: Ghi số lần bổ sung (01, 02…). Chỉ ghi khi:
- Điều chỉnh diện tích;
- Điều chỉnh loại đất, hạng đất;
- Điều chỉnh số thuế phải nộp đã khai trước đó.
II. Thông tin người nộp thuế
[04] Tên tổ chức
Ghi đầy đủ tên theo Giấy chứng nhận đăng ký doanh nghiệp hoặc quyết định thành lập.
[05] Mã số thuế
Ghi MST 10 hoặc 13 số của tổ chức.
[06] Địa chỉ trụ sở
Ghi đúng theo đăng ký thuế:
[06.1] Số nhà
[06.2] Đường/phố
[06.3] Tổ/thôn
[06.4] Xã/phường/đặc khu
[06.6] Tỉnh/Thành phố
Lưu ý: Không bỏ trống các chỉ tiêu bắt buộc.
III. Thông tin đại lý thuế (nếu có)
Chỉ điền khi tổ chức ký hợp đồng với đại lý thuế
[07] Tên đại lý thuế
[08] Mã số thuế đại lý
[09] Hợp đồng đại lý thuế
Ghi số hợp đồng và ngày ký.
IV. Phần tính thuế sử dụng đất nông nghiệp
Bảng kê chi tiết từng thửa đất
Mỗi thửa đất khai 1 dòng, điền như sau:
Cột [10.1] – [10.2] – [10.4] Ghi địa chỉ thửa đất:
- Tổ/thôn
- Xã/phường/đặc khu
- Tỉnh/thành phố
[11] Thửa đất số
Ghi theo Giấy chứng nhận quyền sử dụng đất.
[12] Tờ bản đồ số
Ghi theo bản đồ địa chính.
[13] Diện tích
Ghi diện tích chịu thuế (m² hoặc ha).
Nếu chỉ một phần diện tích chịu thuế → chỉ ghi phần đó.
[14] Loại đất Ví dụ:
- Đất trồng cây hàng năm
- Đất trồng cây lâu năm
- Đất có mặt nước nuôi trồng thủy sản…
[15] Hạng đất
Ghi hạng 1 → hạng 6, theo phân hạng đất nông nghiệp của địa phương.
[16] Định suất thuế
Ghi định suất thuế bằng kg thóc/đơn vị diện tích theo quy định.
Lưu ý đặc biệt (theo Ghi chú 1):
- Nếu là đất trồng cây ăn quả trên đất trồng cây hàng năm hạng 1, 2 hoặc 3
- Định suất thuế = định suất gốc × 1,3
[17] Thuế tính bằng thóc
Công thức: [17] = [13] × [16]
Dòng “Tổng cộng”
Cộng toàn bộ chỉ tiêu [17] của các thửa đất.
V. Các chỉ tiêu bổ sung
[18] Thời điểm bắt đầu sử dụng đất
Ghi ngày/tháng/năm bắt đầu sử dụng thực tế.
[19] Thời điểm thay đổi diện tích đất
Chỉ ghi nếu có thay đổi (tách thửa, hợp thửa, thu hồi…).
Không có thì để trống.
VI. Miễn, giảm và xác định số thuế phải nộp
[20] Thuế được miễn, giảm
Ghi số kg thóc được miễn/giảm.
Theo Ghi chú 2:
Miễn: ghi 100%
Giảm: ghi đúng tỷ lệ % được giảm
Phải đính kèm hồ sơ chứng minh.
[21] Thuế phải nộp tính bằng thóc
[21] = [17] – [20]
[22] Giá thóc tính thuế
Ghi giá thóc (đồng/kg) do UBND cấp tỉnh ban hành.
[23] Thuế phải nộp bằng tiền [23] = [21] × [22]
Hướng dẫn khai tờ khai thuế sử dụng đất nông nghiệp mẫu 01/SDDNN? (Hình từ Internet)
Các trường hợp nào được miễn thuế sử dụng đất nông nghiệp từ ngày 01/01/2026 đến hết ngày 31/12/2030?
Theo Điều 2 Nghị định 292/2025/NĐ-CP quy định đối tượng được miễn thuế sử dụng đất nông nghiệp thực hiện theo quy định tại Điều 1 Nghị quyết 55/2010/QH12 về miễn, giảm thuế sử dụng đất nông nghiệp (đã được sửa đổi, bổ sung một số điều theo Nghị quyết 28/2016/QH14), cụ thể như sau:
(1) Miễn thuế sử dụng đất nông nghiệp đối với toàn bộ diện tích đất nông nghiệp phục vụ nghiên cứu, sản xuất thử nghiệm; diện tích đất trồng cây hàng năm theo quy định của pháp luật về đất đai; diện tích đất làm muối.
(2) Miễn thuế sử dụng đất nông nghiệp đối với toàn bộ diện tích đất nông nghiệp được Nhà nước giao hoặc công nhận quyền sử dụng đất cho hộ nghèo.
- Việc xác định hộ nghèo được căn cứ vào chuẩn hộ nghèo ban hành theo Nghị định của Chính phủ.
- Trường hợp Ủy ban nhân dân các tỉnh, thành phố trực thuộc trung ương có quy định cụ thể chuẩn hộ nghèo theo quy định của pháp luật áp dụng tại địa phương thì căn cứ chuẩn hộ nghèo do Ủy ban nhân dân tỉnh, thành phố trực thuộc trung ương quy định để xác định hộ nghèo.
(3) Miễn thuế sử dụng đất nông nghiệp đối với toàn bộ diện tích đất nông nghiệp cho các đối tượng sau đây:
- Hộ gia đình, cá nhân được Nhà nước giao, công nhận quyền sử dụng đất để sản xuất nông nghiệp, nhận chuyển quyền sử dụng đất nông nghiệp (bao gồm cả nhận thừa kế, tặng cho quyền sử dụng đất nông nghiệp).
- Hộ gia đình, cá nhân là thành viên hợp tác xã, liên hiệp hợp tác xã sản xuất nông nghiệp; hộ gia đình, cá nhân, cộng đồng dân cư đã nhận đất giao khoán ổn định của hợp tác xã, liên hiệp hợp tác xã, nông trường quốc doanh, lâm trường quốc doanh và hộ gia đình, cá nhân, cộng đồng dân cư nhận đất giao khoán ổn định của công ty nông, lâm nghiệp để sản xuất nông nghiệp theo quy định của pháp luật.
- Hộ gia đình, cá nhân sản xuất nông nghiệp góp quyền sử dụng đất nông nghiệp của mình để thành lập hợp tác xã, liên hiệp hợp tác xã sản xuất nông nghiệp theo quy định của Luật Hợp tác xã 2023.
(4) Miễn thuế sử dụng đất nông nghiệp đối với diện tích đất nông nghiệp được Nhà nước giao cho tổ chức kinh tế, tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức xã hội - nghề nghiệp, đơn vị sự nghiệp và các đơn vị khác đang trực tiếp sử dụng đất để sản xuất nông nghiệp.
Đối với diện tích đất nông nghiệp mà Nhà nước giao cho tổ chức kinh tế, tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức xã hội - nghề nghiệp, đơn vị sự nghiệp và các đơn vị khác đang quản lý nhưng không trực tiếp sử dụng đất để sản xuất nông nghiệp mà giao cho tổ chức, cá nhân khác nhận thầu theo hợp đồng để sản xuất nông nghiệp thì thực hiện thu hồi đất theo quy định của Luật Đất đai 2024; trong thời gian Nhà nước chưa thu hồi đất thì phải nộp 100% thuế sử dụng đất nông nghiệp.
Thời hạn miễn thuế sử dụng đất nông nghiệp đối với các đối tượng nêu trên được thực hiện từ ngày 01 tháng 01 năm 2026 đến hết ngày 31 tháng 12 năm 2030.
Định suất thuế sử dụng đất nông nghiệp hiện nay là bao nhiêu?
Căn cứ Điều 9 Luật Thuế sử dụng đất nông nghiệp 1993 quy định định suất thuế sử dụng đất nông nghiệp một năm tính bằng kilôgam thóc trên 1 ha của từng hạng đất như sau:
(1) Đối với đất trồng cây hàng năm và đất có mặt nước nuôi trồng thuỷ sản:
Hạng đất | Định suất thuế |
1 | 550 |
2 | 460 |
3 | 370 |
4 | 280 |
5 | 180 |
6 | 50 |
(2) Đối với đất trồng cây lâu năm:
Hạng đất | Định suất thuế |
1 | 650 |
2 | 550 |
3 | 400 |
4 | 200 |
5 | 80 |
(3) Đối với cây ăn quả lâu năm trồng trên đất trồng cây hàng năm chịu mức thuế như sau:
- Bằng 1,3 lần thuế đất trồng cây hàng năm cùng hạng, nếu thuộc đất hạng 1, hạng 2 và hạng 3;
- Bằng thuế đất trồng cây hàng năm cùng hạng, nếu thuộc đất hạng 4, hạng 5 và hạng 6.
(4) Đối với cây lấy gỗ và các loại cây lâu năm thu hoạch một lần chịu mức thuế bằng 4% giá trị sản lượng khai thác.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];