Tổng hợp hệ thống văn bản pháp luật về thuế TNDN hiện nay
Chuyên viên pháp lý Thanh Phương14:39 27/09/25
Tổng hợp hệ thống văn bản pháp luật về thuế TNDN hiện nay gồm Luật, Nghị định, Thông tư, Văn bản hợp nhất và Công văn 849/DLA-NVDTPC giới thiệu điểm mới của Luật Thuế TNDN 2025.
>> Tải mẫu phiếu thu theo Thông tư 200/2014/TT-BTC
>> Tải về Công văn 3858/CV-NVT hướng dẫn một số nội dung nghiệp vụ quản lý thuế
1. Tổng hợp hệ thống văn bản pháp luật về thuế TNDN hiện nay
Dưới đây là tổng hợp hệ thống văn bản pháp luật về thuế thu nhập doanh nghiệp (TNDN) hiện nay - ngày 27/9/2025 – còn hiệu lực. Qúy khách hàng có thể tham khảo để sử dụng:
|
Loại văn bản |
Số hiệu – Năm ban hành |
Nội dung chính / Phạm vi điều chỉnh |
|
Luật |
Luật Thuế thu nhập doanh nghiệp 2008 (hết hiệu lực ngày 30/9/2025) |
Văn bản gốc quy định về đối tượng nộp thuế, thu nhập chịu thuế, căn cứ tính thuế. |
|
Luật thuế thu nhập doanh nghiệp sửa đổi năm 2013 (hết hiệu lực ngày 30/9/2025) |
Điều chỉnh một số quy định về thuế suất và ưu đãi thuế. |
|
|
Bổ sung, sửa đổi nhiều điểm liên quan đến thu nhập chịu thuế và chi phí được trừ. |
||
|
Quy định chung về quản lý, kê khai, nộp và xử lý vi phạm thuế. |
||
|
Luật Thuế thu nhập doanh nghiệp 2025 (có hiệu lực ngày 01/10/2025) |
Cập nhật chính sách mới, hoàn thiện khung pháp lý về thuế thu nhập doanh nghiệp. |
|
|
Nghị định |
Nghị định 218/2013/NĐ-CP (hết hiệu lực ngày 30/9/2025) |
Hướng dẫn chi tiết thi hành Luật Thuế TNDN. |
|
Sửa đổi các nghị định về thuế, trong đó có TNDN. |
||
|
Quy định chi tiết Luật sửa đổi các luật về thuế, đồng thời sửa nhiều nghị định về thuế. |
||
|
Điều chỉnh Nghị định 100/2016/NĐ-CP và 12/2015/NĐ-CP liên quan đến thuế TNDN. |
||
|
Hướng dẫn chi tiết Luật Quản lý thuế. |
||
|
Bổ sung ưu đãi thuế TNDN đối với dự án công nghiệp hỗ trợ. |
||
|
Sửa đổi một số quy định tại Nghị định 126/2020/NĐ-CP |
||
|
Sửa đổi Nghị định 132/2020/NĐ-CP về quản lý thuế DN có giao dịch liên kết. |
||
|
Gia hạn nộp thuế GTGT, TNDN, TNCN và tiền thuê đất năm 2025. |
||
|
Thông tư |
Hướng dẫn chi tiết thi hành Nghị định 218/2013/NĐ-CP. |
|
|
Hướng dẫn thi hành Nghị định 91/2014/NĐ-CP. |
||
|
Sửa đổi nhiều thông tư để cải cách thủ tục hành chính về thuế. |
||
|
Hướng dẫn về thuế TNDN theo Nghị định 12/2015/NĐ-CP. |
||
|
Hướng dẫn thi hành Nghị định 146/2017/NĐ-CP. |
||
|
Quy định miễn, giảm TNDN đối với doanh nghiệp khoa học và công nghệ. |
||
|
Hướng dẫn chính sách TNDN với cơ sở xã hội hóa. |
||
|
Hướng dẫn Luật Quản lý thuế 2019 và Nghị định 126/2020/NĐ-CP. |
||
|
Bãi bỏ Thông tư 150/2010/TT-BTC về thuế giá trị gia tăng và TNDN áp dụng cho các cơ quan báo chí. |
||
|
Bãi bỏ toàn bộ Thông tư 212/2015/TT-BTC liên quan đến TNDN trong bảo vệ môi trường. |
||
|
Văn bản hợp nhất |
Văn bản hợp nhất 66/VBHN-BTC (2019) |
Hợp nhất hướng dẫn thi hành Nghị định 218/2013/NĐ-CP. |
|
Hợp nhất Luật Thuế thu nhập doanh nghiệp. |
||
|
Văn bản hợp nhất 10/VBHN-BTC (2024) (hết hiệu lực ngày 30/9/2025) |
Hợp nhất Nghị định hướng dẫn Luật |
Xem thêm: >> Tổng hợp các văn bản pháp luật mới có hiệu lực trong tháng 10/2025
 |
Tổng hợp các chính sách thuế mới 2025 chi tiết |
Tổng hợp hệ thống văn bản pháp luật về thuế TNDN hiện nay
(Ảnh minh họa – Nguồn từ Internet)
2. Tải về Công văn 849/DLA-NVDTPC giới thiệu điểm mới của Luật Thuế TNDN 2025
Xem chi tiết tại bài viết: >> Tải về Công văn 849/DLA-NVDTPC giới thiệu điểm mới của Luật Thuế TNDN 2025
3. Thuế suất thuế TNDN từ 01/10/2025
Căn cứ Điều 10 Luật Thuế thu nhập doanh nghiệp 2025, thuế suất thuế TNDN kể từ 01/10/2025 được xác định như sau:
(i) Thuế suất thuế TNDN là 20%, trừ trường hợp quy định tại mục (ii), (iii), (iv) bên dưới và đối tượng được hưởng ưu đãi về thuế suất quy định tại Điều 13 Luật Thuế thu nhập doanh nghiệp 2025.
(i) Thuế suất 15% áp dụng đối với doanh nghiệp có tổng doanh thu năm không quá 03 tỷ đồng.
(iii) Thuế suất 17% áp dụng đối với doanh nghiệp có tổng doanh thu năm từ trên 03 tỷ đồng đến không quá 50 tỷ đồng.
Doanh thu làm căn cứ xác định doanh nghiệp thuộc đối tượng được áp dụng thuế suất 15% và 17% là tổng doanh thu của kỳ tính thuế thu nhập doanh nghiệp trước liền kề.
(iv) Thuế suất thuế TNDN đối với một số trường hợp khác được quy định như sau:
- Đối với hoạt động tìm kiếm, thăm dò và khai thác dầu khí là từ 25% đến 50%. Căn cứ vào vị trí, điều kiện khai thác và trữ lượng mỏ, Thủ tướng Chính phủ quyết định mức thuế suất cụ thể phù hợp với từng hợp đồng dầu khí.
- Đối với hoạt động thăm dò, khai thác tài nguyên quý hiếm (bao gồm: bạch kim, vàng, bạc, thiếc, wonfram, antimoan, đá quý, đất hiếm và tài nguyên quý hiếm khác theo quy định của pháp luật) là 50%. Trường hợp các mỏ có từ 70% diện tích được giao trở lên ở địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn, thuế suất là 40%.
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
- Từ khóa:
- Luật thuế thu nhập doanh nghiệp 2025
1,249

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026


-

- Toàn bộ biểu mẫu công khai ngân sách theo Thông tư 26/2026/TT-BTC
- 07:39 09/04/2026

Cùng chuyên mục
-
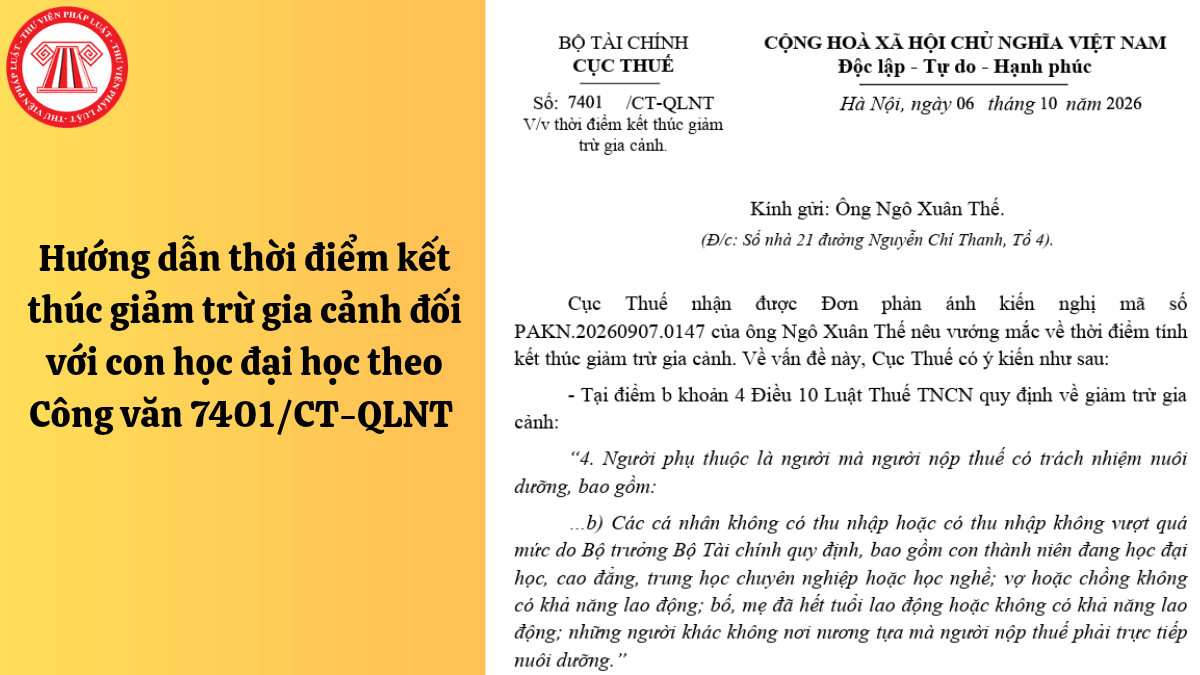
- Hướng dẫn thời điểm kết thúc giảm trừ gia cảnh đối với con học đại học theo Công văn 7401/CT-QLNT 10:28 07/10/2026
-
- Lịch khai thuế tháng 10/2026 của doanh nghiệp và hộ kinh doanh10:07 07/10/2026
-
- Bảng tra cứu thuế suất hộ kinh doanh 2026 (tỷ lệ % theo doanh thu và thu nhập tính thuế)09:09 07/10/2026
-
- Tổng hợp 02 cách khai thuế hộ kinh doanh quý 3/2026 online: eTax Mobile và Dịch vụ công20:22 06/10/2026