Mẫu bảng kê khai về người phải trực tiếp nuôi dưỡng mới nhất 2026 (áp dụng từ 15/4/2026)
Chuyên viên pháp lý Thanh Phương08:37 13/04/26
Mẫu bảng kê khai về người phải trực tiếp nuôi dưỡng mới nhất 2026 quy định tại Phụ lục I.9 ban hành kèm theo Nghị quyết 66.16/2026/NQ-CP, có hiệu lực áp dụng từ ngày 15/4/2026.
>> Thông báo nghỉ lễ giỗ tổ 2026 và 30/4 mới nhất của Bộ Nội vụ
>> Lịch nghỉ Tết Khmer 2026 (Tết cổ truyền Chôl Chnăm Thmây)
1. Mẫu bảng kê khai về người phải trực tiếp nuôi dưỡng mới nhất 2026
Mẫu bảng kê khai về người phải trực tiếp nuôi dưỡng mới nhất 2026 được quy định tại Phụ lục I.9 ban hành kèm theo Nghị quyết 66.16/2026/NQ-CP, có hiệu lực áp dụng từ ngày 15/4/2026.
Tải về mẫu bảng kê khai về người phải trực tiếp nuôi dưỡng mới nhất 2026, áp dụng từ ngày 15/4/2026 dưới đây:
 |
Mẫu bảng kê khai về người phải trực tiếp nuôi dưỡng mới nhất 2026 (FILE WORD) |
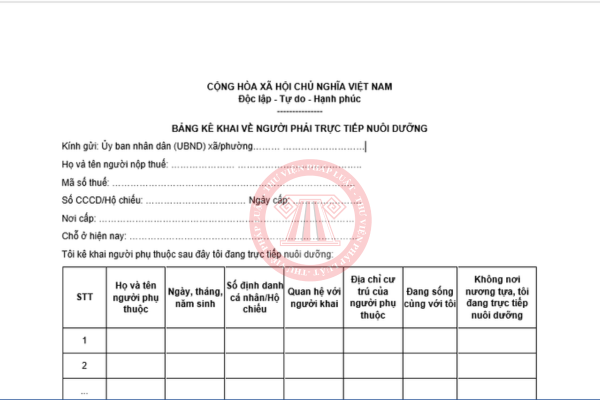
Mẫu bảng kê khai về người phải trực tiếp nuôi dưỡng mới nhất 2026
(Ảnh minh họa – Nguồn từ Internet)
2. Điều kiện giảm trừ gia cảnh người phụ thuộc 2026
|
STT |
Đối tượng |
Điều kiện độ tuổi / tình trạng |
Điều kiện thu nhập |
|
1 |
Con |
Dưới 18 tuổi |
Không yêu cầu |
|
2 |
Con |
Từ 18 tuổi trở lên, bị khuyết tật, không có khả năng lao động. |
Không yêu cầu |
|
3 |
Con đang đi học |
Từ 18 tuổi trở lên, đang học |
≤ 1.000.000 đ/tháng |
|
4 |
Vợ/chồng |
Trong độ tuổi lao động, bị khuyết tật, không có khả năng lao động |
≤ 1.000.000 đ/tháng |
|
5 |
Ngoài độ tuổi lao động |
≤ 1.000.000 đ/tháng |
|
|
6 |
Cha mẹ |
Trong độ tuổi lao động, bị khuyết tật, không có khả năng lao động |
≤ 1.000.000 đ/tháng |
|
7 |
Ngoài độ tuổi lao động |
≤ 1.000.000 đ/tháng |
|
|
8 |
Anh/chị/em ruột/Cháu ruột Ông nội, bà nội; ông ngoại, bà ngoại; cô ruột, dì ruột, cậu ruột, chú ruột, bác ruột Người phải trực tiếp nuôi dưỡng khác |
Trong độ tuổi lao động, bị khuyết tật, không có khả năng lao động |
≤ 1.000.000 đ/tháng |
|
9 |
Ngoài độ tuổi lao động |
≤ 1.000.000 đ/tháng |
Lưu ý: Người khuyết tật, không có khả năng lao là những người thuộc đối tượng điều chỉnh của pháp luật về người khuyết tật, người mắc bệnh không có khả năng lao động (như bệnh AIDS, ung thư, suy thận mãn,...).
(Theo điểm d khoản 1 Điều 9 Thông tư 111/2013/TT-BTC)
>> Xem thêm: Cập nhật cách đăng ký người phụ thuộc từ 14/2/2026
3. Mức giảm trừ gia cảnh 2026
Căn cứ Điều 1 Nghị quyết 110/2025/UBTVQH15, quy định mức giảm trừ gia cảnh áp dụng từ 01/01/2026 như sau:
Điều 1. Mức giảm trừ gia cảnh của thuế thu nhập cá nhân
Điều chỉnh mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 của Luật Thuế thu nhập cá nhân như sau:
a) Mức giảm trừ đối với đối tượng nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
b) Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Theo đó, mức giảm trừ gia cảnh 2026 là 15,5 triệu đồng/tháng đối với bản thân người nộp thuế và 6,2 triệu đồng/tháng đối với mỗi người phụ thuộc.
Tổng mức giảm trừ gia cảnh 2026 = (15,5 + 6,2 x n) triệu đồng/tháng. Trong đó, n là số người phụ thuộc nếu có.
4. Mức tiền lương phải nộp thuế thu nhập cá nhân năm 2026
Từ năm 2026, người lao động sẽ được giảm trừ 15,5 triệu đồng/tháng đối với cá nhân và 6,2 triệu đồng/tháng đối với mỗi người phụ thuộc trước khi tính thuế thu nhập cá nhân.
Như vậy, năm 2026, người lao động có tiền lương sau khi trừ hết các đóng bảo hiểm bắt buộc (BHXH, BHYT, BHTN) vượt trên 15,5 triệu đồng/tháng (nếu không có người phụ thuộc) thì phải nộp thuế TNCN.
Trường hợp có người phụ thuộc thì tiền lương sau khi trừ bảo hiểm tương ứng với các mốc sau thì phải nộp thuế TNCN 2026:
|
Số người phụ thuộc |
Mức tiền lương phải nộp thuế TNCN |
|
1 |
Trên (15,5 + 6,2) = 21,7 triệu đồng/tháng |
|
2 |
Trên (15,5 + 6,2 x 2) = 27,9 triệu đồng/tháng |
|
3 |
Trên (15,5 + 6,2 x 3) = 34,1 triệu đồng/tháng |
|
n |
Trên (15,5 + 6,2 x n) triệu đồng/tháng |
Trên đây là toàn bộ thông tin về “Mẫu bảng kê khai về người phải trực tiếp nuôi dưỡng mới nhất 2026. Điều kiện giảm trừ gia cảnh người phụ thuộc 2026. Mức giảm trừ gia cảnh 2026. Mức tiền lương phải nộp thuế thu nhập cá nhân năm 2026”
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
900

Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026


-

- Toàn bộ biểu mẫu công khai ngân sách theo Thông tư 26/2026/TT-BTC
- 07:39 09/04/2026

Cùng chuyên mục
-
- Tổng hợp các ngày nghỉ lễ trong năm 2027 chi tiết08:15 06/10/2026
-
- Hướng dẫn nhập dự toán tài chính công đoàn 2027 TPHCM trên ứng dụng Điều hành Công đoàn11:04 05/10/2026
-
- Thông báo lịch nghỉ Tết Nguyên đán 2027 (07 ngày liên tục) theo Công văn 10065/VPCP-KGVX10:25 05/10/2026
-
- Tải về file word Mẫu số 01a, 01b Nghị định 368/2026/NĐ-CP16:19 01/10/2026
-
- Tải về file word Mẫu 08 Nghị định 368/2026/NĐ-CP16:15 01/10/2026
-
- Hướng dẫn đăng ký nội quy lao động 2026 tại TPHCM15:45 01/10/2026
-
- Bảng tra cứu hệ số phụ cấp khu vực mới nhất 2026 của 34 tỉnh thành 13:42 01/10/2026
-
- Bảng chi tiết tiền thưởng danh hiệu thi đua 2026 theo Nghị định 368 về thi đua, khen thưởng10:33 01/10/2026

