Công thức tính thuế thu nhập cá nhân từ tiền lương, tiền công 2026
Tình trạng Đã biết
Ngày hiệu lực Đã biết
Công việc thay thế: Đã biết
Công việc bị thay thế: Đã biết
Công thức tính thuế thu nhập cá nhân từ tiền lương, tiền công 2026 được quy định tại Luật Thuế thu nhập cá nhân 2025 (áp dụng từ ngày 01/01/2026).
>> Thủ tục đăng ký cấp mã số thuế thu nhập cá nhân từ 1/7/2026
>> Các trường hợp khai thay và nộp thay thuế TNCN của doanh nghiệp từ 01/7/2026
1. Công thức tính thuế thu nhập cá nhân từ tiền lương, tiền công 2026
1.1. Đối với cá nhân cư trú
Công thức tính thuế thu nhập cá nhân 2026 từ tiền lương, tiền công đối với cá nhân cư trú như sau:
Thuế TNCN 2026 phải nộp = Thu nhập tính thuế[1] x Thuế suất[2]
Trong đó:
[1] Thu nhập tính thuế được tính theo công thức sau:
Thu nhập tính thuế = Thu nhập chịu thuế[3] - Các khoản giảm trừ[4] - Các khoản đóng bảo hiểm bắt buộc (BHXH, BHYT, BHTN)
+ [3] Thu nhập chịu thuế = Tổng thu nhập - Các khoản được miễn
|
Thu nhập từ tiền lương, tiền công, bao gồm: - Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công; - Tiền thù lao, các khoản lợi ích bằng tiền hoặc không bằng tiền dưới mọi hình thức; - Các khoản phụ cấp, trợ cấp, thu nhập khác. (Theo khoản 2 Điều 3 Luật Thuế thu nhập cá nhân 2025) Một số khoản thu nhập không tính vào thu nhập chịu từ tiền lương, tiền công từ 01/01/2026: - Khoản chi văn phòng phẩm, công tác phí, điện thoại, trang phục phục vụ công việc cá nhân trong mức quy định (phù hợp với quy định xác định chi phí được trừ khi tính thuế TNDN). - Khoản tiền ăn giữa ca, ăn trưa do người sử dụng lao động chi cho người lao động không vượt quá 1,2 triệu đồng/người/tháng. - Tiền nhà ở, điện, nước và các dịch vụ kèm theo do công ty xây cho người lao động đang làm việc tại đơn vị thì không tính vào thu nhập chịu thuế TNCN của người lao động. - Tiền nhà ở, điện nước do người sử dụng lao động trả thay thì tính vào TNCT của cá nhân nhưng không vượt quá 15% tổng thu nhập chịu thuế của người lao động chưa bao gồm tiền thuê nhà, điện nước, dịch vụ kèm theo. - Một số khoản trợ cấp, phụ cấp đặc biệt: trợ cấp độc hại, nguy hiểm, thu hút, khu vực, trợ cấp khó khăn, đột xuất, thôi việc, ngành nghề đặc thù. - Các khoản tiền mà người sử dụng lao động hỗ trợ khám, chữa bệnh hiểm nghèo cho bản thân và thân nhân của người lao động. Tối đa bằng tiền viện phí sau khi trừ các khoản do bảo hiểm chỉ trả. - Khoản chi do người sử dụng lao động trả thay tiền đào tạo nâng cao trình độ tay nghề của người lao động phù hợp với công việc chuyên môn. - Tiền chi đám hiếu, hỉ cho người lao động và gia đình người lao động theo quy chế tài chính, quy chế nội bộ phù hợp với quy định xác định chi phí được trừ khi tính thuế TNDN. (Theo Điều 8 Nghị định 253/2026/NĐ-CP) Xem chi tiết nội dung này tại bài viết: Các khoản thu nhập chịu thuế thu nhập cá nhân 2026 |
+ [4] Các khoản giảm trừ = Giảm trừ cá nhân (15,5 triệu/tháng) + Giảm trừ người phụ thuộc (6,2 triệu/tháng/người phụ thuộc) + Giảm trừ đối với các khoản đóng góp từ thiện, nhân đạo, khuyến học + Giảm trừ khoản chi y tế (tối đa 23 triệu/năm) + Giảm trừ khoản chi giáo dục - đào tạo (tối đa 24 triệu/năm).
(Xem chi tiết tại Mục 2)
[2] Thuế suất tính thuế thu nhập cá nhân 2026: áp dụng biểu thuế lũy tiến 05 bậc sau:
|
Bậc thuế |
Phần thu nhập tính thuế/năm |
Phần thu nhập tính thuế/tháng |
Thuế suất (%) |
|
1 |
Đến 120 |
Đến 10 |
5 |
|
2 |
Trên 120 đến 360 |
Trên 10 đến 30 |
10 |
|
3 |
Trên 360 đến 720 |
Trên 30 đến 60 |
20 |
|
4 |
Trên 720 đến 1.200 |
Trên 60 đến 100 |
30 |
|
5 |
Trên 1.200 |
Trên 100 |
35 |
Từ các quy định trên, ta có công thức tính thuế thu nhập cá nhân 2026 rút gọn sau:
|
Bậc |
Thu nhập tính thuế / tháng |
Thuế suất |
Cách 1: Tính lũy tiến |
Cách 2: Công thức rút gọn |
|
1 |
Đến 10 trđ |
5% |
0 + 5% × TNTT |
5% × TNTT |
|
2 |
Trên 10 đến 30 trđ |
10% |
0,5 trđ + 10% × TNTT trên 10 trđ |
10% × TNTT − 0,5 trđ |
|
3 |
Trên 30 đến 60 trđ |
20% |
2,5 trđ + 20% × TNTT trên 30 trđ |
20% × TNTT − 3,5 trđ |
|
4 |
Trên 60 đến 100 trđ |
30% |
8,5 trđ + 30% × TNTT trên 60 trđ |
30% × TNTT − 9,5 trđ |
|
5 |
Trên 100 trđ |
35% |
20,5 trđ + 35% × TNTT trên 100 trđ |
35% × TNTT − 14,5 trđ |
>> Xem ví dụ minh họa tại: Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
Ngoài ra, Quý khách có thể sử dụng File excel tính thuế thu nhập cá nhân từ tiền lương, tiền công từ 1/7/2026, theo đó Quý khách chỉ cần điền thu nhập tính thuế và số người phụ thuộc là có thể biết chính xác số tiền thuế phải nộp.
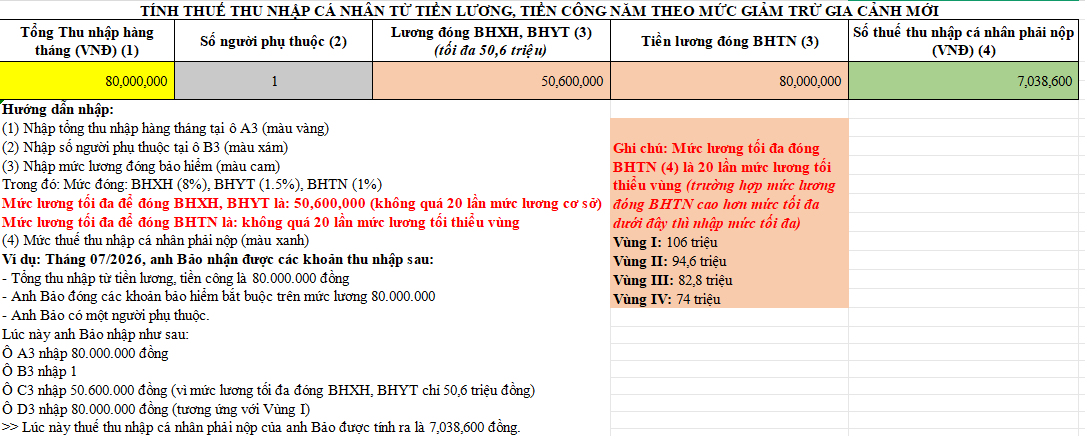
Lưu ý: Thời điểm xác định thu nhập tính thuế từ tiền lương, tiền công là thời điểm tổ chức, cá nhân trả thu nhập cho người nộp thuế hoặc thời điểm người nộp thuế nhận được thu nhập.
Ví dụ: Tiền lương tháng 12/2025 trả vào tháng 01/2026 2026 thì khoản tiền này được xác định là thu nhập chịu thuế của năm 2026. Tương tự, tiền thưởng tết 2026 được chi trả vào tháng 01/2026 thì được xác định là thu nhập chịu thuế của năm 2026.
(Theo Điều 8 và Điều 9 Luật Thuế thu nhập cá nhân 2025 và Nghị quyết 110/2025/UBTVQH15 về giảm trừ gia cảnh)
1.2. Đối với cá nhân không cư trú
Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công của cá nhân không cư trú được xác định bằng tổng số tiền lương, tiền công mà cá nhân không cư trú nhận được do thực hiện công việc tại Việt Nam nhân (x) với thuế suất 20%, không phân biệt nơi trả thu nhập.
Thuế TNCN 2026 = Tổng số tiền lương, tiền công X 20%
(Theo Điều 21 Luật Thuế thu nhập cá nhân 2025)
|
Ví dụ: Ông A là chuyên gia người Nhật Bản, không đáp ứng điều kiện để được xác định là cá nhân cư trú tại Việt Nam nên được xem là cá nhân không cư trú. Trong tháng 7/2026, ông A làm việc tại Việt Nam và nhận được tiền lương là 100 triệu đồng từ công ty. Thuế TNCN phải nộp được tính như sau: Thuế TNCN = Thu nhập từ tiền lương, tiền công × 20% Vậy số thuế TNCN ông A phải nộp = 100 triệu đồng X 20% = 20 triệu đồng. |
 Công thức tính thuế thu nhập cá nhân từ tiền lương, tiền công 2026
(Ảnh minh họa - Nguồn Internet)
2. Quy định về các khoản giảm trừ khi tính thuế TNCN 2026
Theo Nghị định 253/2026/NĐ-CP, có 4 khoản giảm trừ thuế TNCN 2026 từ tiền lương, tiền công bao gồm:
(1) Giảm trừ gia cảnh gồm giảm trừ bản thân (15,5 triệu đồng/tháng) và người phụ thuộc (6,2 triệu đồng/tháng);
(2) Giảm trừ các khoản đóng góp từ thiện, nhân đạo;
(3) Giảm trừ khoản chi y tế (23 triệu/năm);
(4) Giảm trừ khoản chi giáo dục - đào tạo (24 triệu/năm).
Chi tiết từng khoản giảm trừ tính thuế TNCN như sau:
2.1. Giảm trừ gia cảnh 2026
Giảm trừ gia cảnh là số tiền được trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ tiền lương, tiền công của người nộp thuế là cá nhân cư trú.
|
Giảm trừ gia cảnh |
= |
Giảm trừ đối với người nộp thuế (15,5 triệu đồng/tháng (186 triệu đồng/năm) |
+ |
Giảm trừ đối với mỗi người phụ thuộc (6,2 triệu đồng/tháng) |
Xem chi tiết điều kiện người phụ thuộc được đăng ký giảm trừ gia cảnh, thủ tục đăng ký giảm trừ gia cảnh tại:
>> Đăng ký người phụ thuộc để giảm trừ gia cảnh 2026
>> Thủ tục đăng ký thuế cho người phụ thuộc 2026
(Theo Điều 10 Luật Thuế thu nhập cá nhân 2025)
2.2. Giảm trừ đối với các khoản đóng góp từ thiện, nhân đạo
Cá nhân cư trú được giảm trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ tiền lương, tiền công các khoản đóng góp từ thiện, nhân đạo sau đây:
- Khoản đóng góp vào các tổ chức, cơ sở chăm sóc, nuôi dưỡng trẻ em có hoàn cảnh đặc biệt khó khăn, người tàn tật, người già không nơi nương tựa;
- Khoản đóng góp vào các quỹ từ thiện, quỹ nhân đạo, quỹ khuyến học;
- Khoản đóng góp vào các tổ chức có chức năng huy động tài trợ được thành lập và hoạt động theo quy định của pháp luật.
Tổ chức, cơ sở và các quỹ quy định tại khoản này phải được cơ quan nhà nước có thẩm quyền cho phép thành lập hoặc công nhận, hoạt động vì mục đích từ thiện, nhân đạo, khuyến học, không vì mục tiêu lợi nhuận.
Hồ sơ xác định khoản đóng góp quy định tại khoản này là bản chụp chứng từ thu hợp pháp của tổ chức, cơ sở và các quỹ hoặc chứng từ thanh toán không dùng tiền mặt qua tổ chức tín dụng.
(Khoản 1 Điều 49 Nghị định 253/2026/NĐ-CP)
2.3. Các khoản giảm trừ y tế, giáo dục
Theo khoản 2 Điều 49 Nghị định 253/2026/NĐ-CP, người nộp thuế TNCN có thể được giảm trừ thêm tối đa 47 triệu đồng/năm cho chi phí y tế và giáo dục. Trong đó, giảm trừ y tế tối đa 23 triệu/năm và giảm trừ giáo dục - đào tạo tối đa 24 triệu/năm.
|
STT |
Khoản giảm trừ |
Các khoản y tế giáo dục được giảm trừ |
|
1 |
Giảm trừ khoản chi y tế (không quá 23 triệu/năm) |
Các khoản chi cho khám bệnh, chữa bệnh tại cơ sở y tế trong nước thuộc phạm vi danh mục do bảo hiểm y tế chi trả tổng không quá 23 triệu đồng/năm. Các khoản chi y tế được trừ khi tính thuế TNCN 2026 sẽ không bao gồm các khoản chi cho y tế quy định tại Điều 23 Luật Bảo hiểm y tế dưới đây: - Chi phí trong trường hợp quy định tại khoản 1 Điều 21 Luật Bảo hiểm y tế đã được ngân sách nhà nước chi trả. - Điều dưỡng, an dưỡng tại cơ sở điều dưỡng, an dưỡng. - Khám sức khỏe, trừ khám sức khỏe định kỳ và khám sàng lọc. - Xét nghiệm, chẩn đoán thai không nhằm mục đích điều trị. -Sử dụng kỹ thuật hỗ trợ sinh sản, dịch vụ kế hoạch hóa gia đình, nạo hút thai, phá thai, trừ trường hợp phải đình chỉ thai nghén do nguyên nhân bệnh lý của thai nhi hay của sản phụ. - Sử dụng dịch vụ thẩm mỹ. - Điều trị lác và tật khúc xạ của mắt đối với người từ đủ 18 tuổi trở lên. - Sử dụng thiết bị y tế thay thế bao gồm chân giả, tay giả, mắt giả, răng giả, kính mắt, máy trợ thính, phương tiện trợ giúp vận động trong khám bệnh, chữa bệnh và phục hồi chức năng. - Khám bệnh, chữa bệnh, phục hồi chức năng trong trường hợp thảm họa. - Khám bệnh, chữa bệnh nghiện ma túy, nghiện rượu hoặc chất gây nghiện khác. - Giám định y khoa, giám định pháp y, giám định pháp y tâm thần. - Tham gia thử nghiệm lâm sàng, nghiên cứu khoa học. |
|
2 |
Giảm trừ khoản chi giáo dục (không quá 24 triệu/năm) |
Các khoản chi cho giáo dục - đào tạo tại cơ sở giáo dục - đào tạo trong nước tổng không quá 24 triệu đồng/năm, cụ thể: Khoản tiền học phí giáo dục mầm non, giáo dục phổ thông, giáo dục nghề nghiệp và giáo dục đại học theo quy định của pháp luật về giáo dục - đào tạo và các kỹ năng chuyên môn khác tại cơ sở giáo dục - đào tạo. |
Điều kiện giảm trừ y tế giáo dục khi tính thuế TNCN 2026 bao gồm:
Điều kiện 1: Có hóa đơn, chứng từ theo quy định của pháp luật; riêng đối với khoản chi cho y tế phải có thêm Bảng kê chi phí khám bệnh, chữa bệnh sử dụng tại các cơ sở khám bệnh, chữa bệnh theo quy định của Bộ trưởng Bộ Y tế;
Điều kiện 2: Hóa đơn, chứng từ để được giảm trừ phải thể hiện thông tin của người nộp thuế hoặc người phụ thuộc của người nộp thuế;
Điều kiện 3: Không được chi trả từ các nguồn khác, kể cả từ nguồn tài trợ, hỗ trợ, trả thay của tổ chức, cá nhân, nguồn ngân sách nhà nước, quỹ bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm chi trả dưới các hình thức.
(Theo khoản 3 Điều 49 Nghị định 253/2026/NĐ-CP)
3. Biểu mẫu tham khảo
- Tờ khai thuế thu nhập cá nhân (Áp dụng đối với tổ chức, cá nhân trả các khoản thu nhập từ tiền lương, tiền công) (Mẫu số 05/KK-TNCN) Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Phụ lục Bảng xác định số thuế thu nhập cá nhân phải nộp đối với thu nhập từ tiền lương, tiền công và trúng thưởng (trường hợp khai tập trung số thuế đã khấu trừ) (Mẫu số 05-1/PBT-KK-TNCN) Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Tờ khai quyết toán thuế TNCN (Áp dụng đối với tổ chức, cá nhân trả thu nhập chịu thuế từ tiền lương, tiền công) (Mẫu số 05/QTT-TNCN) Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Phụ lục bảng kê chi tiết cá nhân thuộc diện tính thuế theo biểu lũy tiến từng phần (Mẫu số 05-1/BK-QTT-TNCN) Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Phụ lục bảng kê chi tiết cá nhân thuộc diện tính thuế theo thuế suất toàn phần (Mẫu số 05-2/BK-QTT-TNCN) Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Phụ lục bảng kê chi tiết người phụ thuộc giảm trừ gia cảnh (Mẫu số 05-3/BK-QTT-TNCN) Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Giấy ủy quyền quyết toán thuế thu nhập cá nhân (Mẫu số 08/UQ-QTT-TNCN) Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Tờ khai thuế TNCN (Áp dụng đối với cá nhân cư trú và cá nhân không cư trú có thu nhập từ tiền lương, tiền công khai thuế trực tiếp với cơ quan thuế) (Mẫu số 02/KK-TNCN) Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Tờ khai quyết toán thuế thu nhập cá nhân (Áp dụng đối với cá nhân cư trú có thu nhập từ tiền lương, tiền công) (Mẫu số 02/QTT-TNCN) Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Phụ lục bảng kê giảm trừ gia cảnh cho người phụ thuộc (Mẫu số 02-1/BK-QTT-TNCN) Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Tờ khai thuế (Áp dụng đối với tổ chức, cá nhân trả thu nhập khấu trừ thuế đối với thu nhập của cá nhân cư trú và cá nhân không cư trú bao gồm: từ đầu tư vốn, từ chuyển nhượng chứng khoán, từ nhận cổ phiếu thưởng của người lao động và cổ phiếu ESOP, từ bản quyền, từ nhượng quyền thương mại, từ trúng thưởng, từ chuyển nhượng tên miền quốc gia Việt Nam “.vn”, từ chuyển nhượng kết quả giảm phát thải nhà kính, tín chỉ các bon, từ chuyển nhượng tài sản số; thu nhập từ kinh doanh của cá nhân không cư trú; tổ chức, cá nhân nhận chuyển nhượng vốn của cá nhân không cư trú) (Mẫu số 06/TNCN) Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Phụ lục bảng kê chi tiết cá nhân có thu nhập từ cổ phiếu thưởng, cổ phiếu ESOP trong năm tính thuế (Mẫu số 06-2/BK-TNCN) Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Phụ lục bảng kê chi tiết cá nhân có thu nhập trong năm tính thuế (Kèm theo Tờ khai mẫu số 06/TNCN kê khai vào hồ sơ khai thuế của tháng/quý cuối cùng trong năm tính thuế hoặc tháng/quý phát sinh việc chia, tách, hợp nhất, sáp nhập, giải thể, phá sản, chấm dứt hoạt động (Mẫu số 06-1/BK-TNCN) Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Tờ khai thuế của tổ chức khai thay (Áp dụng đối với tổ chức khai thuế thay, nộp thuế thay cá nhân hợp tác kinh doanh với tổ chức; tổ chức khai thuế thay, nộp thuế thay cho cá nhân cho thuê bất động sản) (Mẫu số 01/TCKT) Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Phụ lục Bảng kê chi tiết hộ kinh doanh, cá nhân kinh doanh (Kèm theo Tờ khai 01/TCKT áp dụng đối với tổ chức khai thuế thay, nộp thuế thay cho cá nhân hợp tác kinh doanh với tổ chức) (Mẫu số 01/BK-KTHTKD) Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
-Tờ khai thuế (Áp dụng đối với tổ chức khấu trừ thuế, khai thay, nộp thay thuế đối với hoạt động đại lý bán đúng giá bảo hiểm, xổ số, bán hàng đa cấp, hoạt động môi giới; doanh nghiệp bảo hiểm trả phí tích lũy bảo hiểm nhân thọ, bảo hiểm không bắt buộc khác) (Mẫu số 01/XSBHDCMG-CNKD) Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Phụ lục Bảng kê chi tiết cá nhân có phát sinh doanh thu (Kèm theo Tờ khai 01/ XSBHDCMG-CNKD kê khai vào hồ sơ khai thuế của kỳ tháng/quý cuối cùng trong năm tính thuế) (Mẫu số 01/BK-XSBHDCMG)Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Thông báo doanh thu/Tờ khai thuế năm (Áp dụng đối với hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống; hộ kinh doanh, cá nhân kinh doanh nộp thuế TNCN theo phương pháp thuế suất nhân với doanh thu tính thuế đề nghị hoàn thuế; cá nhân hợp tác kinh doanh với tổ chức; cá nhân làm đại lý bán đúng giá đối với hoạt động bảo hiểm, xổ số, bán hàng đa cấp; cá nhân thực hiện hoạt động môi giới thuộc trường hợp phải nộp thuế mà chưa được tổ chức khấu trừ thuế, khai thuế thay, nộp thuế thay trong năm) (Mẫu số 01/TKN-CNKD) Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Tờ khai quyết toán thuế thu nhập cá nhân (Áp dụng cho hộ kinh doanh, cá nhân kinh doanh thực hiện nộp thuế thu nhập cá nhân trên thu nhập tính thuế) (Mẫu số 02/CNKD-TNCN-QTT) Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Tờ khai thuế (Áp dụng đối với cá nhân trực tiếp khai thuế đối với thu nhập từ: kinh doanh của cá nhân không cư trú, đầu tư vốn, bản quyền, nhượng quyền thương mại, trúng thưởng, chuyển nhượng tên miền quốc gia Việt Nam “.vn”, chuyển nhượng kết quả giảm phát thải nhà kính, tín chỉ các bon, chuyển nhượng tài sản số) (Mẫu số 04/NNG-TNCN) Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Tờ khai thuế thu nhập cá nhân (Áp dụng đối với cá nhân có thu nhập từ chuyển nhượng bất động sản; thu nhập từ nhận thừa kế và nhận quà tặng là bất động sản) (Mẫu số 03/BĐS-TNCN) Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Tờ khai thuế thu nhập cá nhân (Áp dụng đối với cá nhân nhận cổ tức bằng cổ phiếu, lợi tức ghi tăng vốn, cổ phiếu phát hành từ nguồn vốn chủ sở hữu cho cổ đông hiện hữu khi chuyển nhượng và tổ chức khai thuế thay, nộp thuế thay cho cá nhân) (Mẫu số 04/ĐTV-TNCN) Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Phụ lục bảng kê chi tiết (Kèm theo Tờ khai mẫu số 04/ĐTV-TNCN áp dụng đối với tổ chức khai thuế thay, nộp thuế thay cho cá nhân) (Mẫu số 04-1/ĐTV-TNCN) Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Tờ khai thuế thu nhập cá nhân (Áp dụng đối với cá nhân có thu nhập từ chuyển nhượng vốn góp, cá nhân chuyển nhượng chứng khoán khai trực tiếp với cơ quan thuế và tổ chức khai thuế thay, nộp thuế thay cho cá nhân) (Mẫu số 04/CNV-TNCN) Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Phụ lục bảng kê chi tiết cá nhân chuyển nhượng vốn (Kèm theo tờ khai 04/CNV-TNCN áp dụng đối với tổ chức khai thuế thay, nộp thuế thay cho cá nhân) (Mẫu số 04-1/CNV-TNCN) Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Tờ khai thuế (Áp dụng đối với cá nhân trực tiếp khai thuế đối với thu nhập từ: kinh doanh của cá nhân không cư trú, đầu tư vốn, bản quyền, nhượng quyền thương mại, trúng thưởng, chuyển nhượng tên miền quốc gia Việt Nam “.vn”, chuyển nhượng kết quả giảm phát thải nhà kính, tín chỉ các bon, chuyển nhượng tài sản số) (Mẫu số 04/NNG-TNCN) Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Từ khóa:
- Công thức tính thuế thu nhập cá nhân
3,829

Tìm kiếm văn bản
Công việc pháp lý liên quan
- Quyết toán thuế thu nhập cá nhân từ 1/7/2026
- Trách nhiệm khấu trừ thuế, khai, nộp thuế TNCN đã khấu trừ của doanh nghiệp từ 1/7/2026
- Tổng hợp biểu mẫu khai thuế từ ngày 01/7/2026
- Tổng hợp biểu mẫu đăng ký thuế từ 01/7/2026
- Lập chứng từ khấu trừ thuế thu nhập cá nhân từ 01/7/2026
- Tổng hợp các khoản thu nhập chịu thuế, miễn thuế từ tiền lương tiền công 01/7/2026
- Thủ tục đăng ký thuế cho người phụ thuộc từ 1/7/2026
- Đăng ký người phụ thuộc để giảm trừ gia cảnh từ 01/7/2026
- Trách nhiệm khấu trừ, kê khai, nộp thuế TNCN từ tiền lương, tiền công từ 1/7/2026
- Công thức tính thuế thu nhập cá nhân từ tiền lương, tiền công 2026

