File excel tính thuế TNCN từ 1/7/2026 đối với tiền lương tiền công
Chuyên viên pháp lý Kiều Diễm13:34 25/06/26
Dưới đây là file excel tính thuế TNCN từ 1/7/2026 đối với tiền lương tiền công của cá nhân cư trú theo biểu thuế lũy tiến 5 bậc, mức giảm trừ gia cảnh và mức đóng BHXH mới.
>> Cách tính thuế TNCN từ 1/7/2026 đối với tiền lương, tiền công kèm ví dụ minh họa
>> Hướng dẫn kế toán doanh nghiệp siêu nhỏ từ 1/7/2026 theo Thông tư 58/2026/TT-BTC
1. File excel tính thuế TNCN từ 1/7/2026 đối với tiền lương tiền công
Cách tính thuế TNCN từ 1/7/2026 đối với tiền lương, tiền công đối với cá nhân cư trú vẫn sẽ áp dụng biểu thuế lũy tiến 5 bậc như từ ngày 01/01/2026 đến nay. Tuy nhiên khi xác định các khoản giảm trừ bảo hiểm bắt buộc để tính thuế TNCN sẽ có sự thay đổi vì mức lương tối đa đóng BHXH từ 1/7/2026 đã được tăng lên 50,6 triệu đồng/tháng (trước đây là 46,8 triệu đồng/tháng).
(Xem chi tiết tại: Cách tính thuế TNCN từ 1/7/2026 đối với tiền lương, tiền công kèm ví dụ minh họa)
Dưới đây là file excel tính thuế TNCN từ 1/7/2026 đối với tiền lương tiền công của cá nhân cư trú được xây dựng dựa trên biểu thuế lũy tiến 5 bậc, mức giảm trừ gia cảnh mới và mức lương đóng BHXH, BHYT, BHTN mới:
>>TẢI VỀ<< File excel tính thuế TNCN từ 1/7/2026 đối với tiền lương tiền công
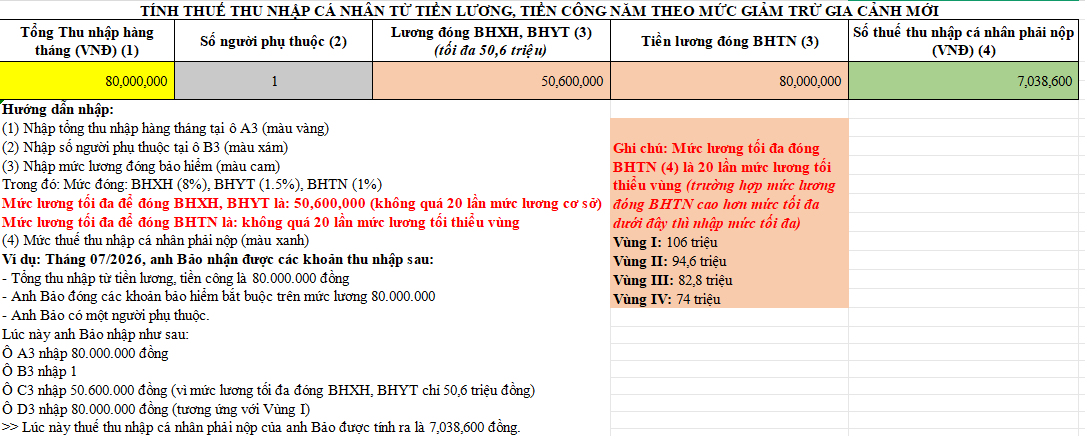 Hướng dẫn cách sử dụng file excel tính thuế TNCN từ 1/7/2026 đối với tiền lương tiền công:
(1) Nhập tổng thu nhập hàng tháng tại ô A3 (màu vàng)
(2) Nhập số người phụ thuộc tại ô B3 (màu xám)
(3) Nhập mức lương đóng bảo hiểm (màu cam)
Trong đó: Mức đóng: BHXH (8%), BHYT (1.5%), BHTN (1%)
Mức lương tối đa để đóng BHXH, BHYT là: 50,600,000 (không quá 20 lần mức lương cơ sở)
Mức lương tối đa để đóng BHTN là: không quá 20 lần mức lương tối thiểu vùng
(4) Mức thuế thu nhập cá nhân phải nộp (màu xanh)
|
Ví dụ: Tháng 07/2026, anh Bảo (Vùng 1, có một người phụ thuộc) nhận được các khoản thu nhập sau: - Tổng thu nhập từ tiền lương, tiền công là 80.000.000 đồng - Anh Bảo đóng các khoản bảo hiểm bắt buộc trên mức lương 80.000.000 đồng Lúc này anh Bảo nhập file excel như sau: Ô A3 nhập 80.000.000 đồng Ô B3 nhập 1 Ô C3 nhập 50.600.000 đồng (vì mức lương tối đa đóng BHXH, BHYT chỉ 50,6 triệu đồng) Ô D3 nhập 80.000.000 đồng (tương ứng với Vùng I) >> Lúc này thuế thu nhập cá nhân phải nộp của anh Bảo được tính ra là 7,038,600 đồng. |
Ngoài ra, doanh nghiệp có thể tham khảo mẫu bảng lương excel tính thuế TNCN 2026 theo biểu thuế 05 bậc 2026 dưới đây:
(Lưu ý quan trọng, mẫu file bảng lương tính thuế TNCN dưới đây chỉ mang tính tham khảo)
>>TẢI VỀ<< Mẫu bảng lương excel tính thuế TNCN 2026 theo biểu thuế 05 bậc 2026 và mức giảm trừ gia cảnh 2026
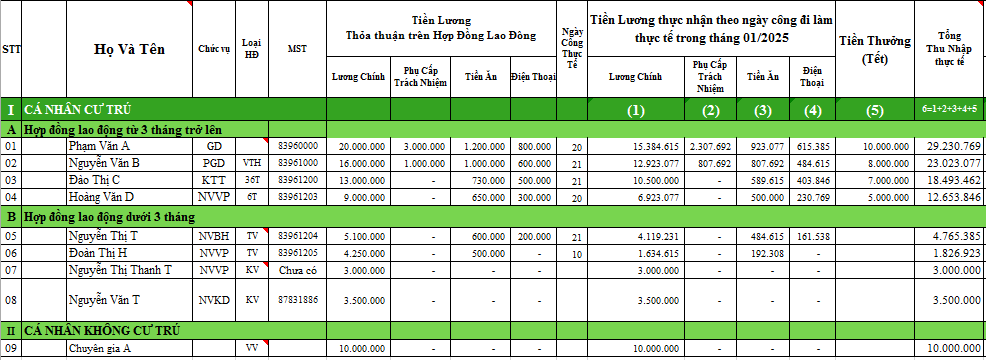
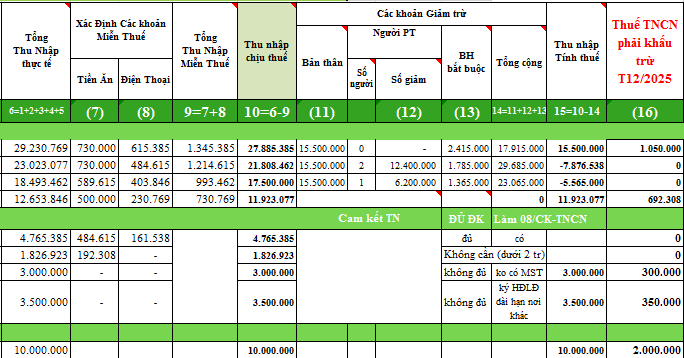
Trên đây là toàn bộ nội dung mới nhất về file excel tính thuế TNCN từ 1/7/2026 đối với tiền lương tiền công của cá nhân cư trú.
Xem thêm các cập nhật mới nhất về THUẾ THU NHẬP CÁ NHÂN 2026
2. Công thức tính thuế TNCN 2026 theo biểu thuế lũy tiến 05 bậc
Khi tính thuế TNCN 2026 đối với tiền lương, tiền công của cá nhân cư trú sẽ áp dụng biểu thuế lũy tiền 5 bậc sau:
|
Bậc thuế |
Phần thu nhập tính thuế/năm |
Phần thu nhập tính thuế/tháng |
Thuế suất (%) |
|
1 |
Đến 120 |
Đến 10 |
5 |
|
2 |
Trên 120 đến 360 |
Trên 10 đến 30 |
10 |
|
3 |
Trên 360 đến 720 |
Trên 30 đến 60 |
20 |
|
4 |
Trên 720 đến 1.200 |
Trên 60 đến 100 |
30 |
|
5 |
Trên 1.200 |
Trên 100 |
35 |
Bảng công thức tính thuế TNCN rút gọn theo biểu thuế lũy tiến 5 bậc nêu trên như sau:
|
Bậc |
Thu nhập tính thuế / tháng |
Thuế suất |
Cách 1: Tính lũy tiến |
Cách 2: Công thức rút gọn |
|
1 |
Đến 10 trđ |
5% |
0 + 5% × TNTT |
5% × TNTT |
|
2 |
Trên 10 đến 30 trđ |
10% |
0,5 trđ + 10% × TNTT trên 10 trđ |
10% × TNTT − 0,5 trđ |
|
3 |
Trên 30 đến 60 trđ |
20% |
2,5 trđ + 20% × TNTT trên 30 trđ |
20% × TNTT − 3,5 trđ |
|
4 |
Trên 60 đến 100 trđ |
30% |
8,5 trđ + 30% × TNTT trên 60 trđ |
30% × TNTT − 9,5 trđ |
|
5 |
Trên 100 trđ |
35% |
20,5 trđ + 35% × TNTT trên 100 trđ |
35% × TNTT − 14,5 trđ |
3. Công thức tính thuế TNCN từ 1/7/2026 của tất cả khoản thu nhập chịu thuế
Công thức tính thuế TNCN từ 1/7/2026 của tất cả các khoản thu nhập chịu thuế theo Luật Thuế thu nhập cá nhân 2025 cụ thể như sau:
|
Nguồn thu nhập |
Công thức tính thuế TNCN từ 1/7/2026 |
|
Thu nhập từ tiền lương, tiền công |
Áp dụng biểu thuế lũy tiến từng phần 05 bậc (5%, 10%, 20%, 30% và 35%) đối với cá nhân cư trú và 20% đối với cá nhân không cư trú Xem chi tiết tại: Cách tính thuế TNCN từ 1/7/2026 đối với tiền lương, tiền công kèm ví dụ minh họa |
|
Thu nhập từ kinh doanh |
- Nếu tính thuế TNCN theo tỷ lệ % doanh thu: 0.5%, 1.5%, 2%, 5%, 1% tùy nhóm ngành nghề - Nếu tính thuế TNCN theo thu nhập tính thuế: 15%, 17%, 20% tùy doanh thu Xem chi tiết tại: Cách tính thuế hộ kinh doanh 2026 chính thức Ghi chú: Cách tính thuế TNCN từ kinh doanh đối với cá nhân cư trú đã áp dụng từ 01/01/2026. Đối với cá nhân không cư trú sẽ áp dụng từ 1/7/2026. Căn cứ pháp lý: Điều 7 |
|
Thu nhập từ đầu tư vốn |
Thuế TNCN = 5% X Tổng thu nhập chịu thuế từ đầu tư vốn Căn cứ pháp lý: Điều 12 |
|
Thu nhập từ chuyển nhượng vốn |
Thuế TNCN = 20% thu nhập tính thuế theo từng lần chuyển nhượng Trong đó: + Thu nhập tính thuế = Giá chuyển nhượng trừ (-) giá mua và các khoản chi phí hợp lý liên quan. + Trường hợp không xác định giá mua và các chi phí liên quan thì áp dụng thuế suất 2% giá chuyển nhượng. Căn cứ pháp lý: Khoản 1 Điều 13 |
|
Thu nhập từ chuyển nhượng chứng khoán |
Thuế TNCN = 0,1% giá chuyển nhượng Căn cứ pháp lý: Khoản 2 Điều 13 |
|
Thu nhập từ chuyển nhượng bất động sản |
Thuế TNCN = 2% giá chuyển nhượng Căn cứ pháp lý: Điều 14 |
|
Thu nhập từ trúng thưởng |
Thuế TNCN = 10% X (Giá trị giải thưởng trừ (-) 20 triệu đồng) Căn cứ pháp lý: Điều 15 |
|
Thu nhập từ tiền bản quyền |
Thuế TNCN = 5% phần thu nhập vượt trên 20 triệu đồng theo từng hợp đồng Căn cứ pháp lý: Điều 16 |
|
Thu nhập từ nhượng quyền thương mại |
Thuế TNCN = 5% phần thu nhập vượt trên 20 triệu đồng theo từng hợp đồng Căn cứ pháp lý: Điều 17 |
|
Thu nhập từ nhận thừa kế, quà tặng |
Thuế TNCN = 10% phần giá trị tài sản thừa kế, quà tặng vượt trên 20 triệu đồng theo từng lần phát sinh. Căn cứ pháp lý: Điều 18 |
|
Thu nhập từ chuyển nhượng tên miền internet quốc gia Việt Nam “.vn” |
Thuế TNCN = 5% phần thu nhập vượt trên 20 triệu đồng theo từng lần phát sinh Căn cứ pháp lý: Điều 19 |
|
Thu nhập từ chuyển nhượng kết quả giảm phát thải khí nhà kính, tín chỉ các – bon |
Thuế TNCN = 5% phần thu nhập vượt trên 20 triệu đồng theo từng lần phát sinh Căn cứ pháp lý: Điều 19 |
|
Thu nhập từ chuyển nhượng biển số xe ô tô trúng đấu giá |
Thuế TNCN = 5% phần thu nhập vượt trên 20 triệu đồng theo từng lần phát sinh Căn cứ pháp lý: Điều 19 |
|
Thu nhập từ chuyển nhượng tài sản số, chuyển nhượng vàng miếng |
Thuế TNCN = 0,1% giá chuyển nhượng Căn cứ pháp lý: Điều 19 |
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
- Từ khóa:
- Thuế thu nhập cá nhân 2026
777

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026

-

- Mẫu phiếu chi 2026 mới nhất theo Thông tư 99/2025/TT-BTC
- 07:54 08/04/2026

Cùng chuyên mục
-
- Quy định về bảng kê chi phí khám chữa bệnh 2026 để được giảm trừ y tế khi tính thuế TNCN13:45 26/09/2026
-
- Giảm trừ y tế giáo dục khi tính thuế TNCN 2026: Mức giảm, điều kiện, hồ sơ, lưu ý lập và sử dụng hóa đơn điện tử11:57 26/09/2026
-
- Điểm mới chế độ kế toán thay thế Thông tư 133 (tài khoản, chứng từ, sổ kế toán, báo cáo tài chính,..)12:01 26/09/2026
-
- Mẫu Quyết định về việc ấn định số thuế phải nộp mới nhất 2026 theo Thông tư 89/2026/TT-BTC10:25 26/09/2026
-
- Giảm trừ y tế khi tính thuế TNCN phải có đầy đủ hóa đơn, chứng từ và bảng kê chi phí khám chữa bệnh09:05 26/09/2026
-
- Các khoản chi y tế giáo dục không được giảm trừ khi tính thuế TNCN 2026 từ tiền lương tiền công08:36 26/09/2026