Công văn 4812/CT-CS điểm mới Thông tư 94/2026/TT-BTC quản lý rủi ro trong quản lý thuế từ 01/7/2026
Chuyên viên pháp lý Tuyết Nhi08:30 17/07/26
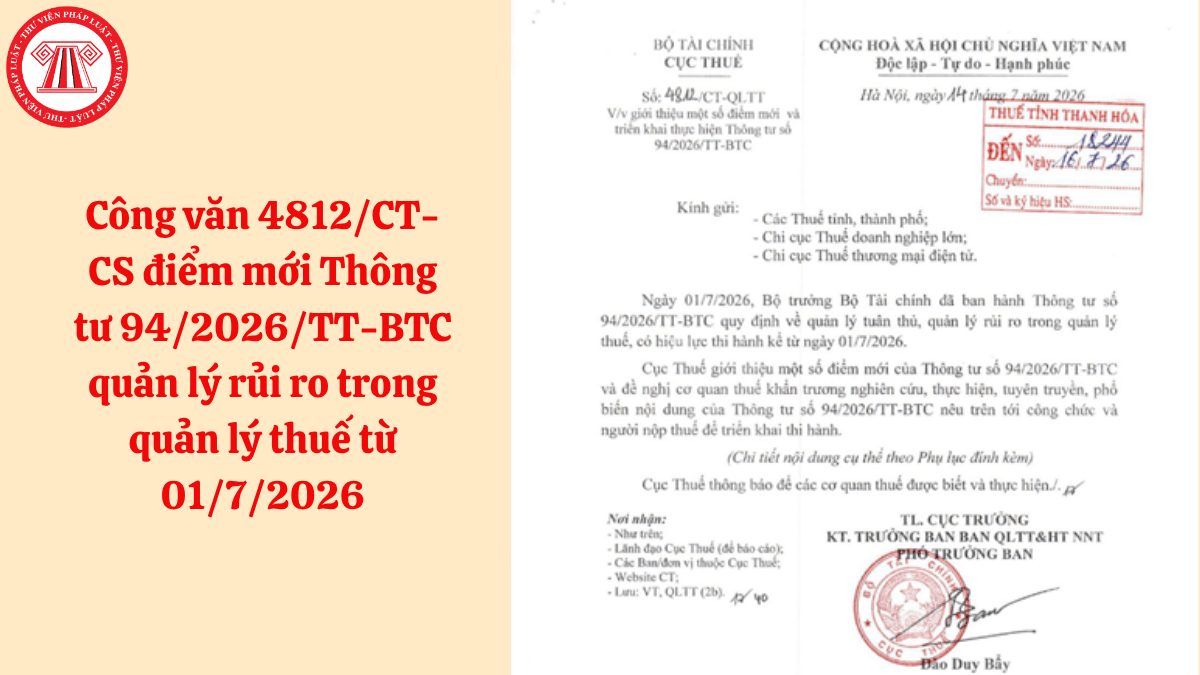
Ngày 14/7/2026, Cục Thuế ban hành Công văn 4812/CT-CS điểm mới Thông tư 94/2026/TT-BTC quản lý rủi ro trong quản lý thuế từ 01/7/2026.
>> Hộ kinh doanh thông báo doanh thu 6 tháng đầu năm 2026 theo mẫu 01/TKN-CNKD Thông tư 50
>> Cập nhật file word biểu mẫu Thông tư 89/2026/TT-BTC hướng dẫn về thuế từ 01/7/2026
1. Công văn 4812/CT-CS điểm mới Thông tư 94/2026/TT-BTC quản lý rủi ro trong quản lý thuế từ 01/7/2026
Ngày 14/7/2026, Cục Thuế ban hành Công văn 4812/CT-CS về việc giới thiệu một số điểm mới và triển khai thực hiện Thông tư 94/2026/TT-BTC.
>>TẢI VỀ<< Công văn 4812/CT-CS điểm mới Thông tư 94/2026/TT-BTC quản lý rủi ro trong quản lý thuế từ 01/7/2026
Đơn cử điểm mới về cách tiếp cận: từ quản lý rủi ro sang quản lý tuân thủ và quản lý rủi ro
Thông tư 31/2021/TT-BTC xây dựng khung quản lý rủi ro xoay quanh ba nội dung chính: thu thập, xử lý thông tin; đánh giá tuân thủ và phân loại mức độ rủi ro; áp dụng biện pháp quản lý thuế phù hợp với từng mức rủi ro. Các quy định về tuân thủ trong Thông tư 31/2021/TT-BTC chủ yếu phục vụ cho việc phân loại rủi ro và lựa chọn đối tượng kiểm tra, thanh tra, hoàn thuế, quản lý đăng ký thuế, quản lý nợ thuế, quản lý hóa đơn.
Thông tư 94/2026/TT-BTC kế thừa cách tiếp cận quản lý rủi ro nhưng bổ sung, nâng cấp thành mô hình quản lý tuân thủ và quản lý rủi ro thống nhất, với các điểm nổi bật sau:
- Xây dựng cơ chế quản lý tuân thủ riêng, có tiêu chí đánh giá, phân loại mức độ tuân thủ và các biện pháp nâng cao tuân thủ cho từng nhóm người nộp thuế.
- Coi kết quả phân loại tuân thủ là yếu tố đầu vào không thể thiếu cho việc phân loại mức độ rủi ro trong từng nghiệp vụ quản lý thuế, giúp cơ quan thuế vừa khuyến khích nâng cao tuân thủ, vừa phòng ngừa và xử lý rủi ro.
- Quy định rõ việc gắn kết quản lý tuân thủ với lập kế hoạch kiểm tra, giám sát trọng điểm, quản lý nợ, hoàn thuế, miễn giảm, hóa đơn điện tử, góp phần nâng cao hiệu lực, hiệu quả quản lý thuế và giảm chi phí tuân thủ cho người nộp thuế.
Nói cách khác, Thông tư 94/2026/TT-BTC chuyển trọng tâm từ “chỉ quản lý rủi ro” sang “quản lý hành vi tuân thủ, đồng thời quản lý rủi ro".
>> Xem chi tiết tại Công văn 4812/CT-CS năm 2026.
>> Xem thêm:
Công văn 4862/CT-CS điểm mới Thông tư 90/2026/TT-BTC đăng ký thuế từ 01/7/2026
|
>>TẢI VỀ<< Trọn bộ file word hồ sơ khai thuế Thông tư 89/2026/TT-BTC từ 01/7/2026 >>TẢI VỀ<< Trọn bộ file word biểu mẫu hóa đơn từ 01/7/2026 theo Thông tư 91/2026/TT-BTC >>TẢI VỀ<< Trọn bộ file word hồ sơ đăng ký thuế từ 01/7/2026 theo Thông tư 90/2026/TT-BTC |
 Công văn 4812/CT-CS điểm mới Thông tư 94/2026/TT-BTC quản lý rủi ro trong quản lý thuế từ 01/7/2026
(Ảnh minh họa - Nguồn Internet)
2. Phân loại mức độ tuân thủ pháp luật thuế của người nộp thuế
Căn cứ Điều 10 Thông tư 94/2026/TT-BTC, người nộp thuế được đánh giá, phân loại theo một trong các mức độ tuân thủ pháp luật thuế sau đây:
+ Mức 1: Tuân thủ tốt.
+ Mức 2: Tuân thủ trung bình.
+ Mức 3: Tuân thủ thấp.
+ Mức 4: Không tuân thủ.
- Mức độ tuân thủ pháp luật thuế của người nộp thuế được phân loại dựa trên các tiêu chí quy định tại Phụ lục I kèm theo Thông tư 94/2026/TT-BTC.
- Kết quả đánh giá, phân loại mức độ tuân thủ pháp luật thuế của người nộp thuế được cơ quan thuế theo dõi, xử lý như sau:
+ Đối với người nộp thuế thuộc mức không tuân thủ, cơ quan thuế thực hiện các biện pháp quản lý theo quy định tại Điều 9 Thông tư 94/2026/TT-BTC và áp dụng các biện pháp nâng cao tuân thủ theo quy định tại Mục 3 bài viết.
+ Đối với người nộp thuế thuộc các mức tuân thủ tốt, trung bình, thấp, cơ quan thuế áp dụng biện pháp nâng cao tuân thủ theo quy định tại Mục 3 bài viết.
3. Các biện pháp nâng cao tuân thủ pháp luật thuế của người nộp thuế
Căn cứ Điều 11 Thông tư 94/2026/TT-BTC, căn cứ kết quả phân loại mức độ tuân thủ pháp luật thuế của người nộp thuế được quy định tại Mục 2, cơ quan thuế thực hiện phân tích bản chất hành vi, quy mô của mỗi mức độ tuân thủ pháp luật thuế của người nộp thuế, xây dựng kế hoạch nâng cao tuân thủ pháp luật thuế với các biện pháp xử lý phù hợp với mỗi vấn đề tuân thủ như sau:
(i) Đối với trường hợp tuân thủ tốt
- Được đưa vào danh sách để xem xét, lựa chọn tuyên dương, khen thưởng theo quy định đối với người nộp thuế chấp hành tốt pháp luật thuế.
- Được áp dụng chế độ ưu tiên trong quản lý thuế khi khi đáp ứng đầy đủ các điều kiện theo quy định tại Điều 48 Nghị định 252/2026/NĐ-CP.
(ii) Đối với các trường hợp cần nâng cao tuân thủ:
- Phối hợp với các cơ quan nhà nước, tổ chức liên quan, các đại lý thuế để triển khai các biện pháp nâng cao tuân thủ, các biện pháp hỗ trợ, hướng dẫn người nộp thuế thực hiện các thủ tục về thuế; tổ chức các chương trình tiếp xúc với người nộp thuế, hội nghị đối thoại, hội thảo giúp người nộp thuế thực hiện đúng, đủ nghĩa vụ thuế;
- Nghiên cứu đề xuất, sửa đổi bổ sung chính sách, đơn giản hóa các thủ tục hành chính, triển khai các biện pháp hỗ trợ, đẩy mạnh ứng dụng công nghệ thông tin, tạo điều kiện thuận lợi cho người nộp thuế trong việc kê khai, nộp thuế tiết kiệm thời gian và chi phí tuân thủ cho người nộp thuế;
- Thực hiện phân loại rủi ro và áp dụng các biện pháp quản lý thuế tương ứng với các mức rủi ro người nộp thuế quy định tại các Điều 13, 14, 15, 16, 17, 18, 19 và 20 Thông tư 94/2026/TT-BTC.
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
123

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026


-

- Toàn bộ biểu mẫu công khai ngân sách theo Thông tư 26/2026/TT-BTC
- 07:39 09/04/2026

Cùng chuyên mục
-
- Phân biệt thuế GTGT 0% và không chịu thuế GTGT mới nhất 202620:14 08/10/2026
-
- Các đối tượng áp dụng thuế suất thuế GTGT 0% mới nhất 202619:46 08/10/2026
-
- Đối tượng không chịu thuế GTGT mới nhất 202611:09 08/10/2026