Công văn 40268 hướng dẫn thực hiện thủ tục hải quan,nộp thuế, phí liên quan đến nhập khẩu dầu thô thương mại
Chuyên viên pháp lý Diễm Quỳnh16:24 06/12/25
Bài viết dưới đây cập nhật Công văn 40268 hướng dẫn thực hiện thủ tục hải quan,nộp thuế, phí liên quan đến nhập khẩu dầu thô thương mại
>> Lưu ý đối với doanh nghiệp tham gia Chợ Tết Công đoàn 2026
1. Công văn 40268 hướng dẫn thực hiện thủ tục hải quan,nộp thuế, phí liên quan đến nhập khẩu dầu thô thương mại
Ngày 04/12/2025, Cục Hải quan ban hành Công văn 40268/CHQ-GSQL về việc hướng dẫn thực hiện thủ tục hải quan, nộp thuế, phí liên quan đến nhập khẩu dầu thô thương mại.
Về việc hướng dẫn thực hiện thủ tục hải quan, nộp thuế, phí liên quan đến nhập khẩu dầu thô thương mại, Cục Hải quan có ý kiến như sau:
(1) Về người khai hải quan và thủ tục hải quan:
Người khai hải quan và thủ tục hải quan đối với dầu thô nhập khẩu thực hiện theo quy định tại khoản 6 Điều 3, khoản 2 Điều 9 và khoản 1 Điều 11 Nghị định 83/2014/NĐ-CP sửa đổi bổ sung tại khoản 8, 9 Điều 1 Nghị định 95/2021/NĐ-CP, Điều 5 Nghị định 08/2015/NĐ-CP sửa đổi bổ sung tại khoản 2 Điều 1 Nghị định 167/2025/NĐ-CP, khoản 2 Điều 16 Thông tư 38/2014/TT-BTC sửa đổi bổ sung tại khoản 5 Điều 1 Thông tư 39/2018/TT-BTC, Chương III Thông tư 69/2016/TT-BTC. Theo đó, trường hợp thương nhân đầu mối kinh doanh xăng dầu hoặc thương nhân đầu mối sản xuất xăng dầu thuộc phạm vi điều chỉnh của Nghị định 83/2014/NĐ-CP sửa đổi bổ sung tại Nghị định 95/2021/NĐ-CP thì đủ điều kiện để là người khai hải quan nhập khẩu dầu thô theo quy định.
(2) Về thuế, phí và lệ phí:
- Về thuế đối với hàng hóa nhập khẩu: Căn cứ theo quy định tại Điều 2 Luật Thuế xuất khẩu, thuế nhập khẩu 2016, Nghị định 26/2023/NĐ-CP, Thông tư 31/2022/TT-BTC, Điều 3 Thông tư 06/2021/TT-BTC, hàng hóa nhập khẩu qua cửa khẩu, biên giới Việt Nam thuộc đối tượng chịu thuế nhập khẩu, thuế giá trị gia tăng. Thuế suất thuế nhập khẩu thực hiện theo quy định tại Nghị định 26/2023/NĐ-CP và Thông tư 31/2022/TT-BTC. Việc kê khai, tính thuế đối với hàng hóa nhập khẩu thực hiện theo quy định tại Điều 3 Thông tư 06/2021/TT-BTC.
- Về phí, lệ phí hải quan với hàng hóa nhập khẩu: Căn cứ Nghị định 11/2020/NĐ-CP, Thông tư 184/2015/TT-BTC, Thông tư 51/2025/TT-BTC, Biểu mức thu phí Hải quan và lệ phí hàng hóa, phương tiện vận tải quá cảnh ban hành kèm theo Thông tư 86/2025/TT-BTC, người nộp thuế thực hiện nộp thuế, phí, lệ phí. Người nộp thuế nộp ngân sách nhà nước theo phương thức trực tiếp tại ngân hàng hoặc nộp ngân sách nhà nước theo phương thức điện tử qua cổng thanh toán điện tử Hải quan, dịch vụ thanh toán điện tử của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán.
Trên đây là nội dung về “Công văn 40268 hướng dẫn thực hiện thủ tục hải quan,nộp thuế, phí liên quan đến nhập khẩu dầu thô thương mại”
 |
Công văn 40268/CHQ-GSQL năm 2025 |
Công văn 40268 hướng dẫn thực hiện thủ tục hải quan,nộp thuế, phí liên quan đến nhập khẩu dầu thô thương mại (Ảnh minh họa – Nguồn Internet)
2. Hoạt động hợp tác quốc tế về hải quan
Căn cứ Điều 6 Luật Hải quan 2014, hoạt động hợp tác quốc tế về hải quan được quy định như sau:
1. Hoạt động hợp tác quốc tế về hải quan bao gồm:
a) Đàm phán, ký, tổ chức thực hiện điều ước quốc tế và thỏa thuận quốc tế về hải quan;
b) Tổ chức khai thác, trao đổi thông tin và hợp tác nghiệp vụ với Hải quan các nước, các tổ chức quốc tế có liên quan;
c) Cử công chức hải quan Việt Nam ra nước ngoài và tiếp nhận công chức hải quan nước ngoài vào Việt Nam để thực hiện các hoạt động nghiệp vụ hải quan theo quy định của pháp luật về hải quan, điều ước quốc tế mà Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên hoặc thỏa thuận quốc tế đã ký kết;
d) Thực hiện quyền, nghĩa vụ và lợi ích của Nhà nước Việt Nam tại Tổ chức Hải quan thế giới, các tổ chức quốc tế có liên quan về hải quan, các nước và vùng lãnh thổ.
2. Hải quan Việt Nam có trách nhiệm thực hiện các hoạt động nêu tại khoản 1 Điều này theo quy định của pháp luật.
3. Mẫu đơn đề nghị xác nhận hoàn thành nghĩa vụ nộp thuế hải quan 2025
>> Xem chi tiết tại: Mẫu đơn đề nghị xác nhận hoàn thành nghĩa vụ nộp thuế hải quan 2025
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
- Từ khóa:
- xuất nhập khẩu
- thủ tục hải quan
- Luật Hải quan
225

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026



Cùng chuyên mục
-
- Cập nhật đường link báo cáo khám sức khỏe định kỳ người lao động TPHCM từ 04/10/202608:43 10/10/2026
-
- Tải Mẫu 08 Phụ lục I Nghị định 96/2023/NĐ-CP - Đơn đề nghị cấp giấy phép hành nghề khám chữa bệnh 202613:53 10/10/2026
-
- Mẫu đơn đề nghị thực hành tại cơ sở khám bệnh chữa bệnh 2026 theo Mẫu 03 Phụ lục I Nghị định 96/2023/NĐ-CP16:58 09/10/2026
-
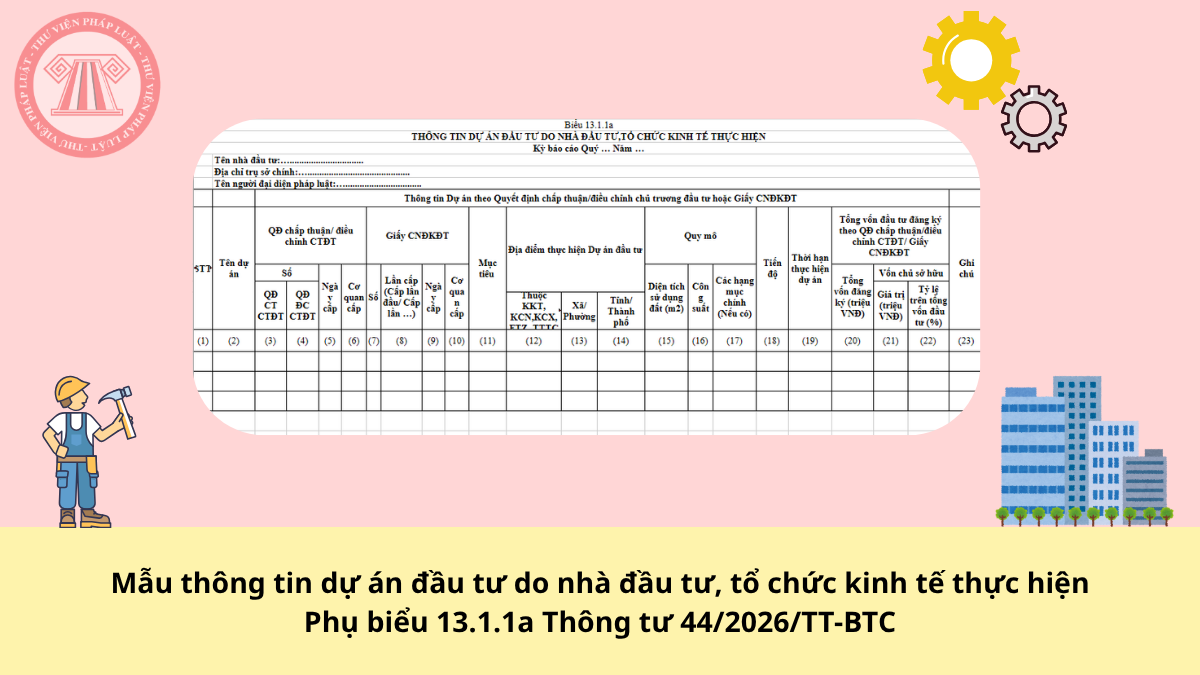
- Tải về file mẫu thông tin dự án đầu tư - Phụ biểu 13.1.1a10:16 09/10/2026
-
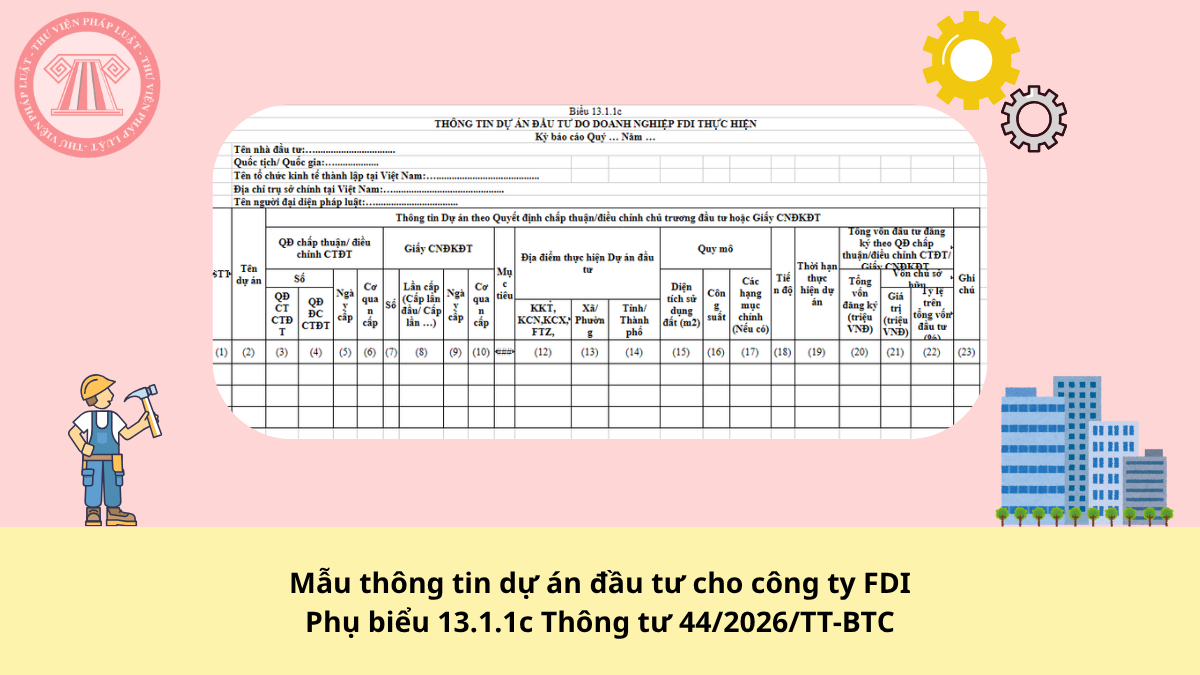
- Mẫu thông tin dự án đầu tư cho công ty FDI theo Phụ biểu 13.1.1c Thông tư 44/2026/TT-BTC11:01 09/10/2026

