
- Thuế TP Hồ Chí Minh lưu ý nghĩa vụ thuế đối với hoạt động chuyển nhượng vốn?
- Các khoản thu nhập từ chuyển nhượng vốn phải chịu thuế thu nhập cá nhân là những khoản thu nhập nào?
- Hồ sơ khai thuế TNCN cá nhân có thu nhập từ chuyển nhượng vốn trực tiếp khai thuế với cơ quan thuế gồm những gì?
- Mẫu 04/CNV-TNCN tờ khai thuế TNCN cá nhân có thu nhập từ chuyển nhượng vốn góp theo Thông tư 94?
Thuế TP Hồ Chí Minh lưu ý nghĩa vụ thuế đối với hoạt động chuyển nhượng vốn?
Ngày 20/11/2025, Thuế thành phố Hồ Chí Minh đã đăng tải Phụ lục tóm tắt nghĩa vụ thuế đối với hoạt động chuyển nhượng vốn, dự án bất động sản và sử dụng nguồn vốn trái phiếu doanh nghiệp.
Theop đó, dưới đây là những lưu ý về nghĩa vụ thuế đối với hoạt động chuyển nhượng vốn:
Đối tượng áp dụng | Nội dung nghĩa vụ thuế (kê khai, nộp thuế) |
Tổ chức, doanh nghiệp | - Thu nhập từ chuyển nhượng vốn, chuyển nhượng quyền góp vốn chịu thuế TNDN theo mức thuế suất phổ thông là 20%. - Thu nhập tính thuế TNDN = Giá chuyển nhượng - Giá mua - Chi phí chuyển nhượng. - Phải hạch toán riêng, không được bù trừ lỗ với hoạt động sản xuất kinh doanh chính và không được hưởng ưu đãi thuế TNDN. - Giao dịch liên kết phải tuân thủ nguyên tắc độc lập. Căn cứ pháp lý: Luật Thuế thu nhập doanh nghiệp 2025; Thông tư 78/2014/TT-BTC; Thông tư 96/2015/TT-BTC; Nghị định 132/2020/NĐ-CP. |
Cá nhân | - Chuyển nhượng phần vốn góp: thuế TNCN 20% trên thu nhập tính thuế (giá bán - giá vốn - chi phí). - Chuyển nhượng cổ phần, chứng khoán: thuế TNCN 0,1% trên giá chuyển nhượng. Căn cứ pháp lý: Luật Thuế thu nhập cá nhân 2007; Thông tư 111/2013/TT-BTC; Thông tư 92/2015/TT-BTC. |
Trên đây là nội dung "Thuế TP Hồ Chí Minh lưu ý nghĩa vụ thuế đối với hoạt động chuyển nhượng vốn?".
Thuế TP Hồ Chí Minh lưu ý nghĩa vụ thuế đối với hoạt động chuyển nhượng vốn? (Hình từ Internet)
Các khoản thu nhập từ chuyển nhượng vốn phải chịu thuế thu nhập cá nhân là những khoản thu nhập nào?
Căn cứ theo khoản 1 Điều 14 Thông tư 78/2014/TT-BTC quy định về thu nhập từ chuyển nhượng vốn như sau:
Thu nhập từ chuyển nhượng vốn
1. Phạm vi áp dụng:
Thu nhập từ chuyển nhượng vốn của doanh nghiệp là thu nhập có được từ chuyển nhượng một phần hoặc toàn bộ số vốn của doanh nghiệp đã đầu tư cho một hoặc nhiều tổ chức, cá nhân khác (bao gồm cả trường hợp bán doanh nghiệp). Thời điểm xác định thu nhập từ chuyển nhượng vốn là thời điểm chuyển quyền sở hữu vốn.
Trường hợp doanh nghiệp bán toàn bộ Công ty trách nhiệm hữu hạn một thành viên do tổ chức làm chủ sở hữu dưới hình thức chuyển nhượng vốn có gắn với bất động sản thì kê khai và nộp thuế thu nhập doanh nghiệp theo hoạt động chuyển nhượng bất động sản và kê khai theo tờ khai thuế thu nhập doanh nghiệp (mẫu số 08) ban hành kèm theo Thông tư này.
Trường hợp doanh nghiệp có chuyển nhượng vốn không nhận bằng tiền mà nhận bằng tài sản, lợi ích vật chất khác (cổ phiếu, chứng chỉ quỹ...) có phát sinh thu nhập thì phải chịu thuế thu nhập doanh nghiệp. Giá trị tài sản, cổ phiếu, chứng chỉ quỹ...được xác định theo giá bán của sản phẩm trên thị trường tại thời điểm nhận tài sản.
...
Như vậy, các khoản thu nhập từ chuyển nhượng vốn phải chịu thuế thu nhập cá nhân, bao gồm:
- Thu nhập có được từ chuyển nhượng một phần của doanh nghiệp đã đầu tư cho một hoặc nhiều tổ chức, cá nhân khác
- Thu nhập có được từ chuyển nhượng toàn bộ số vốn của doanh nghiệp đã đầu tư cho một hoặc nhiều tổ chức, cá nhân khác (bao gồm cả trường hợp bán doanh nghiệp)
Lưu ý: Thời điểm xác định thu nhập từ chuyển nhượng vốn là thời điểm chuyển quyền sở hữu vốn.
Hồ sơ khai thuế TNCN cá nhân có thu nhập từ chuyển nhượng vốn trực tiếp khai thuế với cơ quan thuế gồm những gì?
Căn cứ Mục 9.4 của Phụ lục I ban hành kèm theo Nghị định 126/2020/NĐ-CP quy định hồ sơ khai thuế TNCN đối với cá nhân có thu nhập từ chuyển nhượng vốn trực tiếp khai thuế với cơ quan thuế bao gồm:
- Tờ khai thuế thu nhập cá nhân (áp dụng đối với cá nhân có thu nhập từ chuyển nhượng vốn góp, cá nhân chuyển nhượng chứng khoán khai trực tiếp với cơ quan thuế và tổ chức, cá nhân khai thuế thay, nộp thuế thay cho cá nhân) mẫu số 04/CNV-TNCN (ban hành kèm theo phụ lục II ban hành kèm theo Thông tư 80/2021/TT-BTC sửa đổi bổ sung bởi điểm g khoản 7 Điều 1 Thông tư 40/2025/TT-BTC).
- Bản sao Hợp đồng chuyển nhượng vốn.
- Bản sao tài liệu xác định trị giá vốn góp theo sổ sách kế toán, trường hợp vốn góp do mua lại thì phải có hợp đồng chuyển nhượng khi mua.
- Bản sao các chứng từ chứng minh chi phí liên quan đến việc xác định thu nhập từ hoạt động chuyển nhượng vốn góp quy định tại Phụ lục I ban hành kèm theo Nghị định 126/2020/NĐ-CP).
Mẫu 04/CNV-TNCN tờ khai thuế TNCN cá nhân có thu nhập từ chuyển nhượng vốn góp theo Thông tư 94?
Mẫu 04/CNV-TNCN tờ khai thuế TNCN áp dụng đối với áp dụng đối với cá nhân có thu nhập từ chuyển nhượng vốn góp, cá nhân chuyển nhượng chứng khoán khai trực tiếp với cơ quan thuế và tổ chức, cá nhân khai thuế thay, nộp thuế thay cho cá nhân được quy định tại Phụ lục 2 ban hành kèm theo Thông tư 80/2021/TT-BTC sửa đổi bổ sung bởi điểm g khoản 7 Điều 1 Thông tư 40/2025/TT-BTC.
Đồng thời, tại khoản 3 Điều 1 Thông tư 94/2025/TT-BTC đã bổ sung mẫu Mẫu 04/CNV-TNCN Thông tư 80/2021/TT-BTC (được sửa đổi bởi Thông tư 40/2025/TT-BTC).
Theo đó, Mẫu 04/CNV-TNCN có dạng như sau:
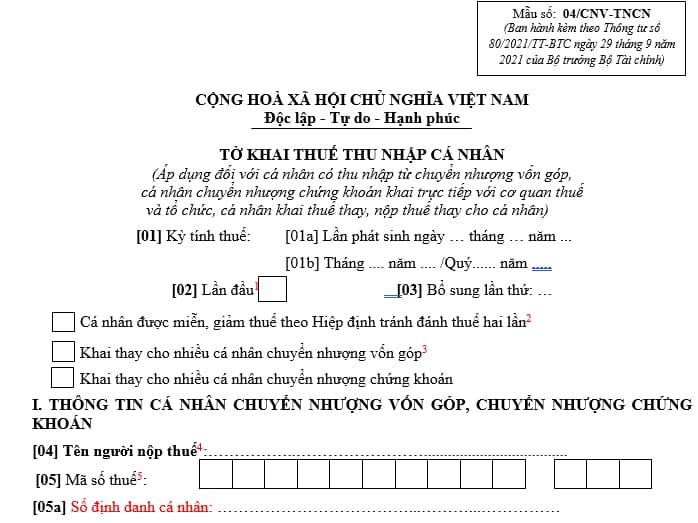
>>> Tải về Mẫu 04/CNV-TNCN tờ khai thuế TNCN cá nhân có thu nhập chuyển nhượng vốn góp theo Thông tư 94.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];


































