Thông báo điều chỉnh tài khoản thu NSNN và cơ quan quản lý thu của Thuế tỉnh Vĩnh Long?
Ngày 06/08/2025, Thuế tỉnh Vĩnh Long đã ban hành Thông báo 288/VLO-CNTK năm 2025 Tải về thông báo về việc điều chỉnh tài khoản thu NSNN và cơ quan quản lý thu.
Căn cứ Thông báo 679/TB-KBXIX ngày 02/07/2025 của Kho bạc Nhà nước khu vực XIX về mã hiệu kho bạc, tài khoản mở tại các ngân hàng thương mại của KBNN khu vực XIX - Phòng nghiệp vụ 2;
Căn cứ Công văn 984/CNTT-TK ngày 01/7/2025 của Cục Công nghệ thông tin và chuyển đổi số về việc thông báo cập nhật, cấp mới mã cơ quan thu có thay đổi. Theo đó, Cục CNTT đã tiến hành cấp mới, cập nhật mã số cơ quan thu phục vụ yêu cầu sắp xếp cơ quan thuế theo mô hình chính quyền địa phương 02 cấp.
Để thực hiện nộp các khoản phải nộp NSNN và công tác hạch toán theo đúng mã cơ quan thu kể từ ngày 01/7/2025, Thuế tỉnh Vĩnh Long thông báo điều chỉnh tài khoản thu NSNN và cơ quan quản lý thu như sau:
- Tài khoản thu NSNN của Kho bạc Nhà nước: 0711 tại Phòng nghiệp vụ 2 - Kho bạc Nhà nước Khu vực XIX.
- Tên cơ quan quản lý thu: Tỉnh Vĩnh Long - Phòng QLHTDN số 1, Mã cơ quan quản lý thu: 1056115.
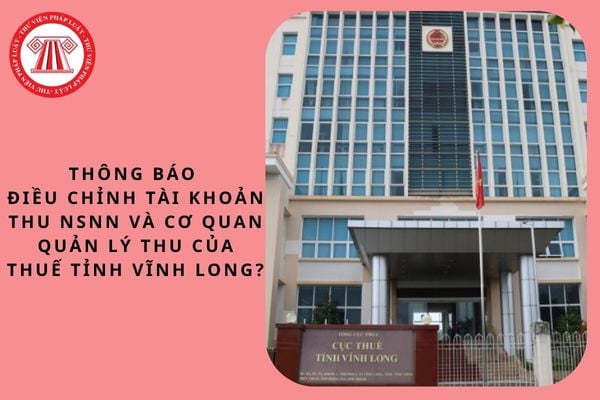
Thông báo điều chỉnh tài khoản thu NSNN và cơ quan quản lý thu của Thuế tỉnh Vĩnh Long? (Hình từ Internet)
Cơ quan thuế có tổ chức thu ngân sách nhà nước không?
Căn cứ theo quy định tại khoản 1 Điều 55 Luật Ngân sách nhà nước 2015 như sau:
Tổ chức thu ngân sách nhà nước
1. Cơ quan thu ngân sách là cơ quan tài chính, cơ quan thuế, cơ quan hải quan và cơ quan khác được cơ quan nhà nước có thẩm quyền giao hoặc ủy quyền tổ chức thực hiện nhiệm vụ thu ngân sách nhà nước.
...
Theo đó, căn cứ theo quy định trên cơ quan thu ngân sách nhà nước bao gồm:
- Cơ quan tài chính;
- Cơ quan thuế;
- Cơ quan hải quan;
- Cơ quan khác được cơ quan nhà nước có thẩm quyền giao hoặc ủy quyền tổ chức thực hiện nhiệm vụ thu ngân sách nhà nước.
Như vậy, cơ quan thuế là cơ quan thu ngân sách nhà nước.
Những khoản thu nào được coi là khoản thu ngân sách nhà nước?
Theo quy định hiện hành tại Điều 2 Nghị định 163/2016/NĐ-CP thì các khoản thu ngân sách nhà nước bao gồm:
- Thuế do các tổ chức, cá nhân nộp theo quy định của các luật thuế.
- Lệ phí do các tổ chức, cá nhân nộp theo quy định của pháp luật.
- Phí thu từ các hoạt động dịch vụ do cơ quan nhà nước thực hiện; trường hợp được khoán chi phí hoạt động thì được khấu trừ.
- Phí thu từ các hoạt động dịch vụ do đơn vị sự nghiệp công lập và doanh nghiệp nhà nước thực hiện, sau khi trừ phân được trích lại để bù đắp chi phí theo quy định của pháp luật.
- Các khoản nộp ngân sách nhà nước từ hoạt động kinh tế của Nhà nước, gồm:
+ Lãi được chia cho nước chủ nhà và các khoản thu khác từ hoạt động thăm dò, khai thác dầu, khí;
+ Các khoản thu hồi vốn của Nhà nước đầu tư tại các tổ chức kinh tế;
+Thu cổ tức, lợi nhuận được chia tại các công ty cổ phần, công ty trách nhiệm hữu hạn hai thành viên trở lên có vốn góp của Nhà nước;
+ Thu phần lợi nhuận sau thuế còn lại sau khi trích lập các quỹ của doanh nghiệp nhà nước;
+ Chênh lệch thu lớn hơn chi của Ngân hàng Nhà nước Việt Nam;
+ Thu hồi tiền cho vay của Nhà nước (bao gồm cả gốc và lãi), trừ vay lại vốn vay nước ngoài của Chính phủ.
- Huy động đóng góp từ các cơ quan, tổ chức, cá nhân theo quy định của pháp luật.
- Thu từ bán tài sản nhà nước, kể cả thu từ chuyển nhượng quyền sử dụng đất, chuyển mục đích sử dụng đất do các cơ quan, đơn vị, tổ chức của Nhà nước quản lý.
- Tiền sử dụng đất; tiền cho thuê đất, thuê mặt nước; tiền sử dụng khu vực biển; tiền cho thuê và tiền bán nhà ở thuộc sở hữu nhà nước.
- Thu từ tài sản được xác lập quyền sở hữu của Nhà nước; thu cấp quyền khai thác khoáng sản, thu cấp quyền khai thác tài nguyên nước.
- Tiền thu từ xử phạt vi phạm hành chính, phạt, tịch thu khác theo quy định của pháp luật.
- Các khoản đóng góp tự nguyện của các tổ chức, cá nhân trong và ngoài nước.
- Các khoản viện trợ không hoàn lại của Chính phủ các nước, các tổ chức, cá nhân ở ngoài nước cho Nhà nước, Chính phủ Việt Nam, cho cơ quan nhà nước ở địa phương.
- Thu từ quỹ dự trữ tài chính theo quy định tại Điều 11 Luật ngân sách nhà nước 2015.
- Các khoản thu khác theo quy định của pháp luật.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];