
Tải về Itax Viewer phiên bản 2 7 3 phần mềm đọc hồ sơ thuế XML chi tiết, dễ thực hiện?
THỐNG NHẤT: Chính thức thay đổi Lịch nghỉ lễ 30 4 và 01 5 năm 2026 để người lao động được nghỉ liên tiếp 04 ngày
Itax Viewer là phần mềm đọc hồ sơ thuế điện tử. Dưới đây là hướng dẫn các bước lấy link và tải về ứng dụng Itax Viewer phiên bản 2 7 3 mới nhất hiện nay:
>>> Tải về ứng dụng Itax Viewer phiên bản 2 7 3 mới nhất hiện nay:
>> TẠI ĐÂY <<
Bước 1: Truy cập vào trang web để tải ứng dụng Itax Viewer:
https://thuedientu.gdt.gov.vn/etaxnnt/Request#
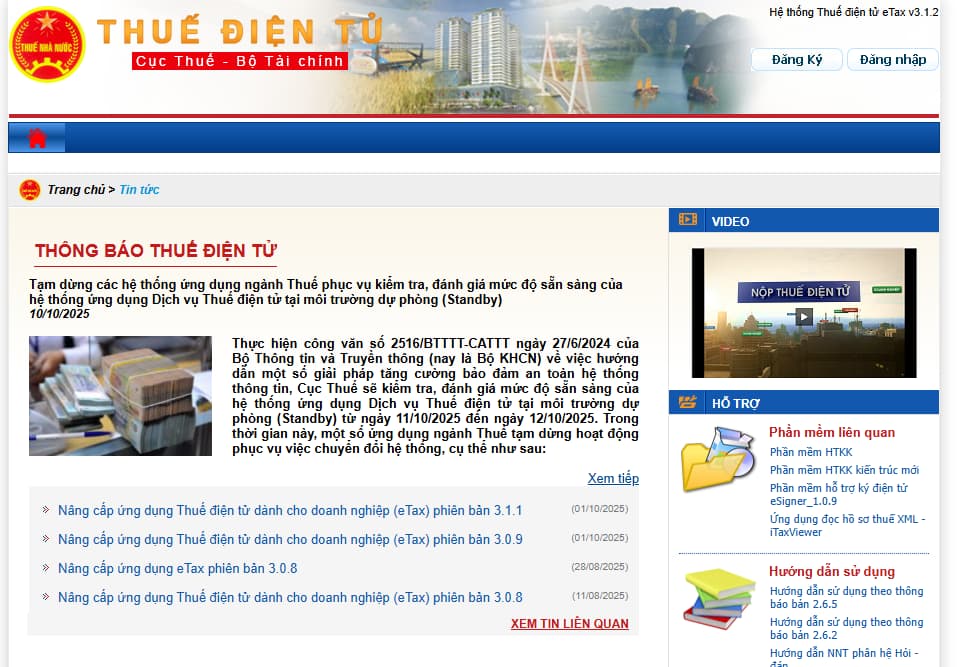
Bước 2: Tại khung "Hỗ trợ" ở góc phải màn hình, ngay vị trí "Phần mềm liên quan", nhấn vào "Ứng dụng hỗ trợ đọc hồ sơ thuế XML - Itax viewer".
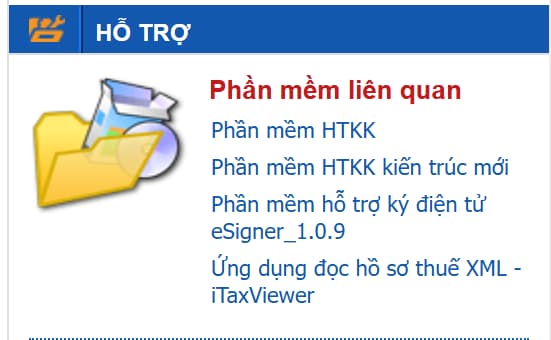
Lúc này, hệ thống sẽ tự độnng tải xuống file ứng dụng Itax viewer phiên bản 2 7 3 Bạn tiến hành giải nén và tải về ứng dụng trên.
Thông tin trên mang tính tham khảo.
Trên đây là nội dung Tải về Itax Viewer phiên bản 2 7 3 chi tiết, dễ thực hiện?
Xem thêm:
>> Tải mẫu Đơn đề nghị tạm dừng đóng kinh phí công đoàn mới nhất 2026?
>> Từ năm 2026 chậm nộp tờ khai thuế không phải làm công văn giải trình?
>> Mốc thời gian nộp hồ sơ khai thuế trong năm 2026 mà HKD, CNKD cần lưu ý?
>> Xuất khẩu hàng mẫu không thu tiền có được khấu trừ thuế GTGT đầu vào, đầu ra không?
>> Điều chỉnh giá xăng dầu 23h45 ngày 5/4/2026 tăng hay giảm hay giữ nguyên?
>> Giá bán xăng dầu ngày 5/4/2026 bao nhiêu tiền một lít?
Tải về Itax Viewer phiên bản 2 7 3 phần mềm đọc hồ sơ thuế XML chi tiết, dễ thực hiện? (Hình từ Internet)
Điều kiện để được thực hiện giao dịch thuế điện tử?
Căn cứ khoản 1 Điều 4 Thông tư 19/2021/TT-BTC quy định điều kiện để được thực hiện giao dịch thuế điện tử như sau:
Nguyên tắc giao dịch thuế điện tử
1. Người nộp thuế thực hiện giao dịch thuế điện tử phải có khả năng truy cập và sử dụng mạng Internet, có địa chỉ thư điện tử, có chữ ký số theo quy định tại Điều 7 Thông tư này hoặc có số điện thoại di động được một công ty viễn thông ở Việt Nam cấp (đối với cá nhân chưa được cấp chứng thư số) đã đăng ký sử dụng để giao dịch với cơ quan thuế trừ trường hợp người nộp thuế lựa chọn phương thức nộp thuế điện tử theo quy định tại điểm đ khoản 2 Điều này thực hiện theo quy định của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán.
...
Như vậy, theo quy định trên thì điều kiện để được thực hiện giao dịch thuế điện tử bao gồm:
(1) Phải có khả năng truy cập và sử dụng mạng Internet
(2) Có địa chỉ thư điện tử, có chữ ký số theo quy định tại Điều 7 Thông tư 19/2021/TT-BTC hoặc có số điện thoại di động được một công ty viễn thông ở Việt Nam cấp (đối với cá nhân chưa được cấp chứng thư số) đã đăng ký sử dụng để giao dịch với cơ quan thuế (trừ trường hợp người nộp thuế lựa chọn phương thức nộp thuế điện tử theo quy định tại điểm đ khoản 2 Điều 4 Thông tư 19/2021/TT-BTC thực hiện theo quy định của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán).
Đã đăng ký giao dịch thuế điện tử thì bắt buộc phải dùng phương thức này cho các lần giao dịch tiếp theo?
Căn cứ khoản 3 Điều 4 Thông tư 19/2021/TT-BTC quy định đăng ký sử dụng phương thức giao dịch thuế điện tử như sau:
Nguyên tắc giao dịch thuế điện tử
...
3. Đăng ký sử dụng phương thức giao dịch thuế điện tử
a) Người nộp thuế giao dịch thuế điện tử thông qua Cổng thông tin điện tử của Tổng cục Thuế thì đăng ký thực hiện giao dịch thuế điện tử theo quy định tại Điều 10 Thông tư này.
b) Người nộp thuế giao dịch thuế điện tử thông qua Cổng dịch vụ công quốc gia, Cổng thông tin điện tử của Bộ Tài chính được kết nối với Cổng thông tin điện tử của Tổng cục Thuế thì đăng ký thực hiện theo hướng dẫn của cơ quan chủ quản hệ thống.
c) Người nộp thuế giao dịch thuế điện tử thông qua Cổng thông tin điện tử của cơ quan nhà nước có thẩm quyền khác được kết nối với Cổng thông tin điện tử của Tổng cục Thuế thì đăng ký thực hiện theo hướng dẫn của cơ quan nhà nước có thẩm quyền.
d) Người nộp thuế giao dịch thuế điện tử thông qua tổ chức cung cấp dịch vụ T-VAN được Tổng cục Thuế chấp nhận kết nối với Cổng thông tin điện tử của Tổng cục Thuế thì đăng ký thực hiện giao dịch thuế điện tử theo quy định tại Điều 42 Thông tư này.
Trong cùng một khoảng thời gian, người nộp thuế chỉ được lựa chọn đăng ký, thực hiện một trong các thủ tục hành chính thuế quy định tại điểm a khoản 1 Điều 1 Thông tư này qua Cổng thông tin điện tử của Tổng cục Thuế, Cổng dịch vụ công quốc gia, Cổng thông tin điện tử của Bộ Tài chính hoặc một Tổ chức cung cấp dịch vụ T-VAN (trừ trường hợp nêu tại Điều 9 Thông tư này).
đ) Người nộp thuế lựa chọn hình thức nộp thuế điện tử thông qua dịch vụ thanh toán điện tử của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán thì đăng ký thực hiện theo hướng dẫn của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán.
e) Người nộp thuế đã thực hiện đăng ký giao dịch với cơ quan thuế bằng phương thức điện tử thì phải thực hiện các giao dịch với cơ quan thuế theo phạm vi quy định tại khoản 1 Điều 1 Thông tư này bằng phương thức điện tử, trừ các trường hợp quy định tại Điều 9 Thông tư này.
...
Như vậy, theo quy định trên thì người nộp thuế đã thực hiện đăng ký giao dịch thuế điện tử với cơ quan thuế thì phải thực hiện các giao dịch với cơ quan thuế theo phạm vi quy định tại khoản 1 Điều 1 Thông tư 19/2021/TT-BTC bằng phương thức điện tử, trừ các trường hợp quy định tại Điều 9 Thông tư 19/2021/TT-BTC.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];

































