Thông tin tài khoản ngân hàng Kho bạc Nhà nước khu vực 3 từ ngày 01/07/2025?
Ngày 18/07/2025, Thuế tỉnh Quảng Ninh đã ban hành Công văn 185/QNI-NVDTPC năm 2025 Tải về về việc thông báo tài khoản của Kho bạc Nhà nước khu vực 3 tại Ngân hàng thương mại.
Theo đó, Thuế tỉnh Quảng Ninh nhận được Công văn 661/KBIII-KBNN ngày 02/7/2025 của Kho bạc Nhà nước Khu vực 3 về việc công khai tài khoản của KBNN tại các Ngân hàng Thương mại.
Để thực hiện nộp NSNN được chính xác, Thuế tỉnh Quảng Ninh thông báo đến Người nộp thuế trên địa bàn tỉnh Quảng Ninh danh sách thông tin tài khoản của Kho bạc Nhà nước khu vực 3 mở tại các Ngân hàng thương mại kể từ ngày 01/7/2025, cụ thể như sau:
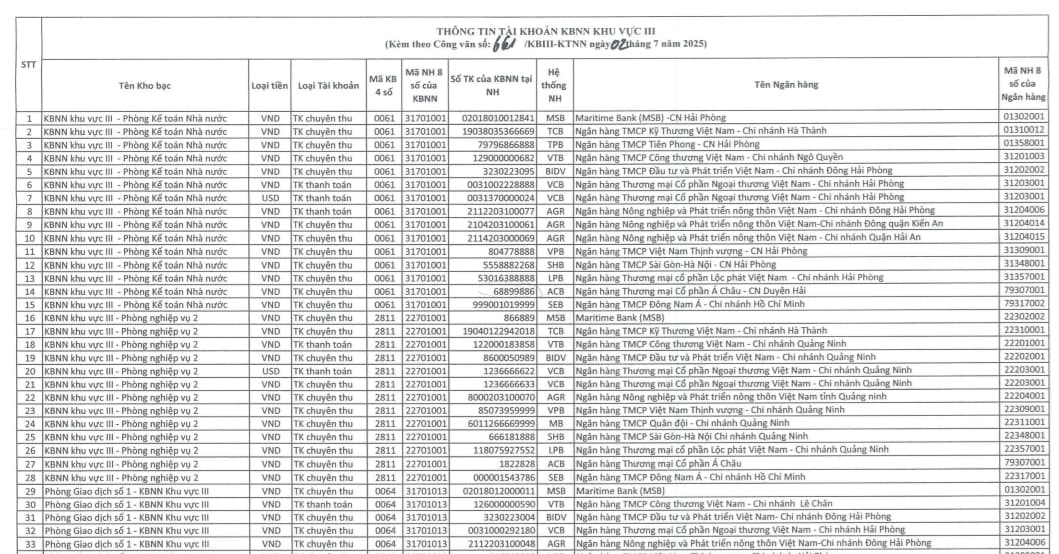
Tải về Xem chi tiết Bảng kê Thông tin tài khoản KBNN khu vực 3
Nộp tiền mặt hay chuyển khoản vào tài khoản Kho bạc Nhà nước?
Căn cứ theo Điều 5 Thông tư 328/2016/TT-BTC được sửa đổi bởi điểm a và điểm b khoản 5 Điều 1 Thông tư 72/2021/TT-BTC quy định về các hình thức thu ngân sách nhà nước vào Kho bạc Nhà nước như sau:
Các hình thức thu ngân sách nhà nước
1. Thu bằng chuyển khoản:
a) Thu bằng chuyển khoản từ tài khoản của người nộp NSNN tại NHTM, NHTM thực hiện trích tài khoản của người nộp NSNN chuyển vào tài khoản của KBNN để ghi thu NSNN.
b) Thu bằng chuyển khoản từ tài khoản của người nộp NSNN tại KBNN, KBNN thực hiện trích tài khoản của người nộp NSNN để ghi thu NSNN.
c) Thu bằng phương thức điện tử, bao gồm:
- Qua dịch vụ nộp thuế điện tử trên Cổng thông tin điện tử của cơ quan quản lý thuế (cơ quan Thuế hoặc cơ quan Hải quan);
- Qua dịch vụ thanh toán điện tử của NHTM như ATM, Internetbanking, Mobile banking, POS hoặc các hình thức thanh toán điện tử khác của NHTM;
- Qua các tổ chức cung ứng dịch vụ trung gian thanh toán được Ngân hàng Nhà nước Việt Nam cấp giấy phép cung ứng dịch vụ trung gian thanh toán;
- Qua Cổng Dịch vụ công Quốc gia và Cổng dịch công cấp bộ, cấp tỉnh
2. Thu bằng tiền mặt:
a) Thu bằng tiền mặt trực tiếp tại KBNN.
b) Thu bằng tiền mặt tại NHTM để chuyển nộp vào tài khoản của KBNN.
c) Thu bằng tiền mặt qua cơ quan thu hoặc tổ chức được cơ quan thu ủy nhiệm thu. Cơ quan thu hoặc tổ chức được cơ quan thu ủy nhiệm thu có trách nhiệm thu tiền mặt từ người nộp NSNN (trừ các đơn vị, tổ chức kinh tế có tài khoản tại NHTM theo quy định tại khoản 1 Điều 1 Thông tư số 136/2018/TT-BTC ngày 28 tháng 12 năm 2018 của Bộ trưởng Bộ Tài chính sửa đổi, bổ sung một số điều của Thông tư số 13/2017/TT-BTC ngày 15 tháng 02 năm 2017 của Bộ trưởng Bộ Tài chính quy định quản lý thu, chi bằng tiền mặt qua hệ thống KBNN), sau đó nộp toàn bộ số tiền đã thu được vào tài khoản của KBNN mở tại ngân hàng theo quy định của Luật Quản lý thuế, Luật Xử lý vi phạm hành chính và các văn bản hướng dẫn
Theo đó, các hình thức nộp ngân sách nhà nước qua Kho bạc Nhà nước gồm:
- Nộp bằng chuyển khoản:
+ Chuyển khoản từ tài khoản tại ngân hàng thương mại hoặc Kho bạc Nhà nước.
+ Nộp thuế bằng phương thức điện tử như: Cổng thông tin điện tử cơ quan quản lý thuế, Cổng Dịch vụ công Quốc gia, các dịch vụ thanh toán như: Internet Banking, Mobile Banking,...
- Nộp tiền mặt:
+ Nộp trực tiếp tại Kho bạc Nhà nước.
+ Nộp tại ngân hàng thương mại để chuyển vào tài khoản KBNN.
+ Nộp qua cơ quan thu hoặc tổ chức được ủy nhiệm thu, dành cho cá nhân, hộ kinh doanh hoặc tổ chức không có tài khoản ngân hàng.
Như vậy, theo quy định có thể nộp tiền mặt hoặc chuyển khoản vào tài khoản Kho bạc Nhà nước.
Số tài khoản ngân hàng Kho bạc Nhà nước khu vực 3 từ ngày 01/07/2025? (Hình từ Internet)
Kho bạc Nhà nước khu vực hiện nay có quản lý quỹ ngân sách nhà nước?
Căn cứ Điều 2 Quyết định 925/QĐ-BTC năm 2025 quy định cụ thể về nhiệm vụ và quyền hạn của Kho bạc Nhà nước khu vực như sau:
Nhiệm vụ và quyền hạn
1. Tổ chức triển khai thực hiện các văn bản quy phạm pháp luật, chiến lược, quy hoạch, chương trình, dự án, đề án thuộc phạm vi quản lý của Kho bạc Nhà nước khu vực sau khi được cấp có thẩm quyền ban hành hoặc phê duyệt và hướng dẫn của Kho bạc Nhà nước.
2. Tổ chức thực hiện công tác tuyên truyền, phổ biến, giáo dục pháp luật thuộc phạm vi quản lý của Kho bạc Nhà nước khu vực trên địa bàn quản lý theo quy định.
3. Quản lý quỹ ngân sách nhà nước, quỹ dự trữ tài chính nhà nước theo quy định của pháp luật:
a) Tập trung và phản ánh đầy đủ, kịp thời các khoản thu ngân sách nhà nước; tổ chức thực hiện việc thu nộp vào quỹ ngân sách nhà nước các khoản tiền của các tổ chức và cá nhân nộp tại Kho bạc Nhà nước khu vực; thực hiện điều tiết các khoản thu cho các cấp ngân sách theo quy định của pháp luật;
b) Hướng dẫn và thực hiện thanh toán, chi trả các khoản chi của ngân sách nhà nước và các nguồn vốn khác được giao trên địa bàn quản lý theo quy định của pháp luật;
c) Quản lý tiền mặt (tiền Việt Nam đồng, ngoại tệ), giấy tờ có giá, vàng, bạc, đá quý, kim loại quý, tài sản khác của Nhà nước và của các đơn vị gửi tại Kho bạc Nhà nước khu vực theo quy định của pháp luật.
...
Như vậy, Kho bạc Nhà nước khu vực không chỉ quản lý quỹ ngân sách nhà nước mà còn thực hiện các nhiệm vụ tài chính liên quan đến ngân sách, quỹ tài chính nhà nước và các khoản chi tiêu của Nhà nước.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];