Quy định cần biết khi ghi nhãn hàng hóa gồm những gì?
Căn cứ khoản 6 Điều 3 Nghị định 37/2026/NĐ-CP quy định về khái niệm nhãn gốc của hàng hóa như sau:
Giải thích từ ngữ
...
6. Nhãn gốc của hàng hóa là nhãn lần đầu thể hiện trên hàng hóa, bao bì thương phẩm của hàng hóa.
...
Bên cạnh đó, tại khoản 1 Điều 52 Nghị định 37/2026/NĐ-CP quy định về nguyên tắc ghi nhãn điện tử như sau:
Nguyên tắc ghi nhãn điện tử
1. Tổ chức, cá nhân chịu trách nhiệm ghi nhãn hàng hóa được sử dụng nhãn điện tử để thể hiện một phần hoặc toàn bộ nội dung bắt buộc, trừ trường hợp quy định tại khoản 2 Điều 42 và pháp luật chuyên ngành quy định bắt buộc ghi bằng nhãn vật lý. Việc sử dụng nhãn điện tử phải bảo đảm đáp ứng các yêu cầu về truy cập, lưu trữ và minh bạch thông tin theo quy định tại Chương này.
...
Tiếp đó, tại khoản 2 Điều 42 Nghị định 37/2026/TT-BTC quy định về nội dung phải có trên nhãn gốc hàng hóa nhập khẩu:
Nội dung bắt buộc phải thể hiện trên nhãn hàng hóa
...
2. Nhãn gốc của hàng hóa nhập khẩu vào Việt Nam bắt buộc phải thể hiện bằng nhãn vật lý có các nội dung sau bằng tiếng nước ngoài hoặc tiếng Việt khi làm thủ tục thông quan:
a) Tên hàng hóa;
b) Xuất xứ hàng hóa;
Trường hợp không xác định được xuất xứ thì ghi nơi thực hiện công đoạn cuối cùng để hoàn thiện hàng hóa theo quy định tại khoản 3 Điều 47 Nghị định này;
Tên nước hoặc vùng lãnh thổ xuất xứ hàng hóa trên nhãn gốc được viết tắt theo quy định tại TCVN 7217-1;
c) Tên đầy đủ hoặc tên viết tắt và địa chỉ của tổ chức, cá nhân sản xuất hoặc tổ chức, cá nhân chịu trách nhiệm về hàng hóa ở nước ngoài;
Trường hợp trên nhãn gốc hàng hóa chưa thể hiện tên đầy đủ và địa chỉ của tổ chức, cá nhân sản xuất hoặc tổ chức, cá nhân chịu trách nhiệm về hàng hóa ở nước ngoài thì các nội dung này phải thể hiện đầy đủ trong tài liệu kèm theo hàng hóa hoặc trong chứng từ của lô hàng;
Đối với hàng hóa nhập khẩu vào Việt Nam có nhãn gốc tiếng nước ngoài theo quy định tại các điểm a, b, c khoản 2 Điều này, tổ chức, cá nhân nhập khẩu phải thực hiện việc bổ sung nhãn hàng hóa ghi bằng tiếng Việt theo quy định tại khoản 1 Điều này trước khi đưa hàng hóa vào lưu thông tại thị trường Việt Nam.
...
Như vậy, căn cứ các quy định nêu trên đồng thời tham khảo Công văn 20328/CHQ-GSQL năm 2026 TẢI VỀ có nội dung như sau:
Nhãn gốc hàng hóa là nhãn lần đầu thể hiện trên hàng hóa. Tổ chức, cá nhân chịu trách nhiệm ghi nhãn hàng hóa được sử dụng nhãn điện tử để thể hiện một phần hoặc toàn bộ nội dung bắt buộc trừ một số trường hợp bắt buộc phải ghi nhãn vật lý. Trường hợp phải ghi nhãn vật lý thì trên nhãn phải có các nội dung được quy định tại khoản 2 Điều 42 Nghị định 37/2026/TT-BTC bằng tiếng nước ngoài hoặc tiếng Việt khi làm thủ tục thông quan.
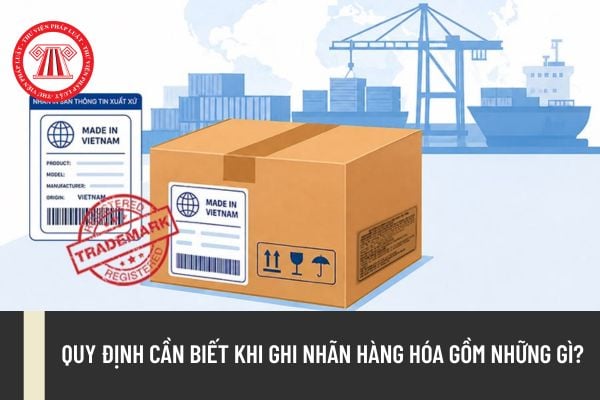
Quy định cần biết khi ghi nhãn hàng hóa gồm những gì?
Những thủ tục hải quan nào bị bãi bỏ theo Quyết định 2017/QĐ-BTC?
Căn cứ theo Điều 2 Quyết định 2017/QĐ-BTC năm 2026 quy định bãi bỏ 07 thủ tục hải quan từ ngày 21/08/2026 gồm:
(1) Thủ tục hải quan, kiểm tra, giám sát hải quan đối với hàng hóa miễn thuế trong trường hợp một doanh nghiệp có nhiều cửa hàng miễn thuế, kho chứa hàng miễn thuế tại nhiều địa điểm khác nhau chịu sự quản lý của các Chi cục Hải quan, Cục Hải quan tỉnh, thành phố khác nhau.
(2) Thủ tục bán hàng miễn thuế cho đối tượng mua là người nhập cảnh tại cửa khẩu sân bay quốc tế.
(3) Thủ tục bán hàng miễn thuế cho đối tượng mua là hành khách đang thực hiện chuyến bay quốc tế đến Việt Nam.
(4) Thủ tục bán hàng miễn thuế cho đối tượng mua là người chờ xuất cảnh mua hàng tại cửa hàng miễn thuế trong nội địa.
(5) Thủ tục hải quan đối với hàng bán tại cửa hàng miễn thuế, nhưng chuyển sang tái xuất.
(6) Thủ tục hải quan đối với hàng hóa bán tại cửa hàng miễn thuế, nhưng được đưa vào bán ở thị trường nội địa.
(7) Thủ tục hải quan đối với hàng hóa nhập khẩu bán tại cửa hàng miễn thuế.
Thời hạn giải quyết hồ sơ hoàn thuế của cơ quan hải quan là bao lâu?
Căn cứ vào khoản 3 Điều 31 Nghị định 252/2026/NĐ-CP có quy định về thời hạn giải quyết hồ sơ hoàn thuế của cơ quan thuế như sau:
- Đối với trường hợp thuộc diện hoàn thuế trước: chậm nhất là 06 ngày làm việc kể từ ngày có thông báo tiếp nhận hồ sơ hoàn thuế, cơ quan hải quan có quyết định hoàn thuế hoặc thông báo hồ sơ đề nghị hoàn thuế chưa đủ điều kiện hoàn thuế. Thời hạn giải quyết hồ sơ hoàn thuế không bao gồm thời gian người nộp thuế giải trình, bổ sung thông tin tài liệu theo yêu cầu của cơ quan hải quan;
- Đối với trường hợp thuộc diện kiểm tra trước hoàn thuế: chậm nhất là 10 ngày làm việc kể từ ngày cơ quan hải quan ban hành kết luận kiểm tra tại trụ sở người nộp thuế, cơ quan hải quan có quyết định hoàn thuế hoặc thông báo hồ sơ đề nghị hoàn thuế chưa đủ điều kiện hoàn thuế.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];