Những điều cần lưu ý về thời gian gia hạn nộp thuế và tiền thuê đất năm 2026 là gì?
Ngày 07/7/2026, Thuế cơ sở 1 tỉnh Tuyên Quang đã có Công văn 431/TCS1-NVDTPC năm 2026 về việc giới thiệu Nghị định 245/2026/NĐ-CP về gia hạn thời hạn nộp thuế và tiền thuê đất trong năm 2026.
>> Tải về Công văn 431/TCS1-NVDTPC năm 2026
Theo đó, những điều cần lưu ý về thời gian gia hạn nộp thuế và tiền thuê đất năm 2026 thực hiện như sau:
(1) Thời gian gia hạn
- Thời gian gia hạn nộp thuế đối với số thuế giá trị gia tăng (bao gồm cả số thuế giá trị gia tăng phải phân bổ, số thuế phải nộp theo từng lần phát sinh) của kỳ tính thuế từ tháng 5 đến tháng 9 năm 2026, kỳ tính thuế quý II, quý III năm 2026 tối đa là 05 tháng.
Thời gian gia hạn nộp thuế đối với số thuế thu nhập cá nhân của hộ kinh doanh, cá nhân kinh doanh của kỳ tính thuế từ tháng 5 đến tháng 9 năm 2026, kỳ tính thuế quý II, quý III năm 2026 tối đa là 05 tháng.
Lưu ý: quy định này không áp dụng đối với số thuế giá trị gia tăng khâu nhập khẩu.
- Thời gian gia hạn đối với số thuế thu nhập doanh nghiệp tạm nộp của quý II năm 2026 là 03 tháng; thời gian gia hạn đối với số thuế thu nhập doanh nghiệp tạm nộp của quý III năm 2026 là 02 tháng.
- Thời gian gia hạn đối với 50% số tiền thuê đất phát sinh phải nộp năm 2026 là 05 tháng (số tiền thuê đất phải nộp kỳ thứ nhất năm 2026).
(Chi tiết thời gian gia hạn của các kỳ tính thuế được gia hạn theo quy định tại Nghị định 245/2026/NĐ-CP).
(2) Người nộp thuế nộp Văn bản đề nghị gia hạn nộp thuế và tiền thuê đất (bằng phương thức điện tử; gửi bản giấy trực tiếp đến cơ quan thuế hoặc gửi qua dịch vụ bưu chính) theo Mẫu tại Phụ lục II ban hành kèm theo Nghị định 245/2026/NĐ-CP cho cơ quan thuế quản lý trực tiếp một lần cho toàn bộ số thuế, tiền thuê đất phát sinh trong các kỳ tính thuế được gia hạn.
(3) Thời hạn nộp Văn bản đề nghị gia hạn chậm nhất là ngày 02/11/2026.
Xem thêm
>>> Nộp văn bản đề nghị gia hạn nộp thuế và tiền thuê đất 2026: Thời điểm nộp, cách nộp và một số lưu ý?

Những điều cần lưu ý về thời gian gia hạn nộp thuế và tiền thuê đất năm 2026 là gì? (Hình từ Internet)
Mẫu đơn đề nghị gia hạn nộp thuế và tiền thuê đất 2026 mới nhất?
Theo khoản 2 Điều 3 Nghị định 245/2026/NĐ-CP quy định người nộp thuế trực tiếp kê khai, nộp thuế với cơ quan thuế thuộc đối tượng được gia hạn gửi Văn bản đề nghị gia hạn nộp thuế và tiền thuê đất theo Mẫu tại Phụ lục II ban hành kèm theo Nghị định 245/2026/NĐ-CP.
Cụ thể, mẫu đơn đề nghị gia hạn nộp thuế và tiền thuê đất 2026 có dạng như sau:
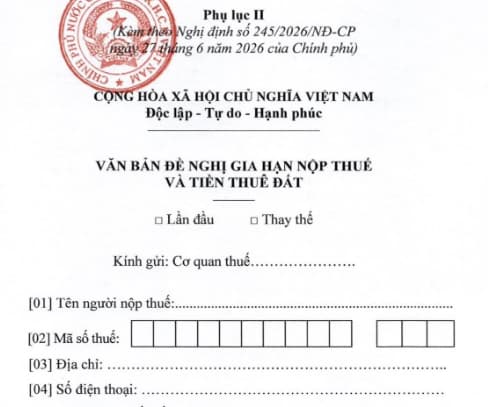
>>Tải về Mẫu đơn gia hạn thời hạn nộp thuế và tiền thuê đất năm 2026 theo Nghị định 245
Dưới đây là hướng dẫn cách viết giấy đề nghị gia hạn nộp thuế năm 2026:
- Cơ quan thuế: Là cơ quan thuế quản lý trực tiếp người nộp thuế hoặc cơ quan thuế quản lý trực tiếp chi nhánh, đơn vị trực thuộc, địa điểm kinh doanh theo hướng dẫn tại mục 1;
- Chỉ tiêu [01], [02], [03], [04]: Kê khai đầy đủ thông tin Tên, Mã số thuế, Địa chỉ, Số điện thoại của người nộp thuế;
- Chỉ tiêu [05], [06]: Kê khai đầy đủ thông tin Tên, Mã số thuế của đại lý thuế;
- Chỉ tiêu [07]: Người nộp thuế phải tích chọn các loại thuế đề nghị gia hạn và được gia hạn theo quy định tại Nghị định, bao gồm:
+ Thuế giá trị gia tăng của doanh nghiệp, tổ chức
+ Thuế thu nhập doanh nghiệp của doanh nghiệp, tổ chức
+ Thuế giá trị gia tăng và thuế thu nhập cá nhân của hộ gia đình, cá nhân kinh doanh
+ Tiền thuê đất: Tiền thuê đất (kê chi tiết địa chỉ từng khu đất thuê thuộc đối tượng gia hạn tiền thuê đất)
++ Khu đất 1 theo Quyết định/Hợp đồng số...., ngày.../.../....:……
++ Khu đất 2 theo Quyết định/Hợp đồng số...., ngày.../.../....:……
[…]
- Chỉ tiêu [08]: Người nộp thuế phải tích chọn trường hợp được gia hạn, cụ thể như sau:
+ Mục I: NNT tự xác định theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa 2017 và Nghị định 80/2021/NĐ-CP.
+ Mục II: NNT tự xác định theo quy định tại Quyết định 36/2025/QĐ-TTg ngày 29 tháng 9 năm 2025; Nghị định 111/2015/NĐ-CP ngày 03/11/2015 của Chính phủ (được sửa đổi, bổ sung tại Nghị định 205/2025/NĐ-CP ngày 14 tháng 7 năm 2025); Quyết định 319/QĐ-TTg năm 2018 của Thủ tướng Chính phủ.
- Văn bản đề nghị gia hạn nộp thuế, tiền thuê đất chi gửi 01 lần cho cơ quan thuế quản lý trực tiếp cho cho toàn bộ số thuế, tiền thuê đất phát sinh trong các kỳ tính thuế được gia hạn. Phương thức nộp người nộp thuế lựa chọn như sau:
+ Người nộp thuế nộp theo phương thức điện tử gửi tới Cổng thông tin điện tử của cơ quan thuế.
+ Người nộp thuế nộp trực tiếp tới cơ quan thuế hoặc nộp qua dịch vụ bưu chính.
Đối tượng được gia hạn thời hạn nộp thuế 2026 là những ai?
Theo khoản 1 Điều 2 Nghị định 245/2026/NĐ-CP quy định cụ thể đối tượng được gia hạn thời hạn nộp thuế trong năm 2026 gồm:
- Doanh nghiệp, tổ chức (bao gồm cả chi nhánh, đơn vị trực thuộc thực hiện khai thuế giá trị gia tăng riêng, khai thuế thu nhập doanh nghiệp riêng với cơ quan thuế quản lý trực tiếp), hộ gia đình, cá nhân, hộ kinh doanh, cá nhân kinh đoanh, hoạt động sản xuất, kinh doanh trong các ngành kinh tế, lĩnh vực quy định tại Phụ lục I ban hành kèm theo Nghị định 245/2026/NĐ-CP và có phát sinh số thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân hoặc tiền thuê đất thuộc các kỳ được gia hạn theo quy định tại Điều 2 Nghị định 245/2026/NĐ-CP;
- Doanh nghiệp nhỏ và siêu nhỏ được xác định theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa 2017 và Nghị định 80/2021/NĐ-CP, bao gồm cả chi nhánh, đơn vị trực thuộc thực hiện khai thuế giá trị gia tăng riêng, khai thuế thu nhập đoanh nghiệp riêng với cơ quan thuế quản lý trực tiếp, có phát sinh số thuế giá trị gia tăng, thuế thu nhập doanh nghiệp hoặc tiền thuê đất thuộc các kỳ được gia hạn theo quy định tại Điều 2 Nghị định 245/2026/NĐ-CP.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];