
Mẫu phiếu theo dõi đánh giá xếp loại công chức mới nhất theo Nghị định 335?
Ngày 21/12/2025, Chính phủ đã ban hành Nghị định 335/2025/NĐ-CP về đánh giá xếp loại chất lượng đối với cơ quan hành chính nhà nước và công chức. Nghị định này quy định nguyên tắc, tiêu chí, thẩm quyền, trình tự, thủ tục đánh giá, xếp loại chất lượng đối với cơ quan hành chính nhà nước và công chức trong các cơ quan của Đảng Cộng sản Việt Nam, Nhà nước, Mặt trận Tổ quốc Việt Nam, tổ chức chính trị - xã hội từ trung ương đến cấp xã.
<<<Tải về Nghị định 335/2025/NĐ-CP về đánh giá xếp loại chất lượng đối với cơ quan hành chính nhà nước và công chức>>>
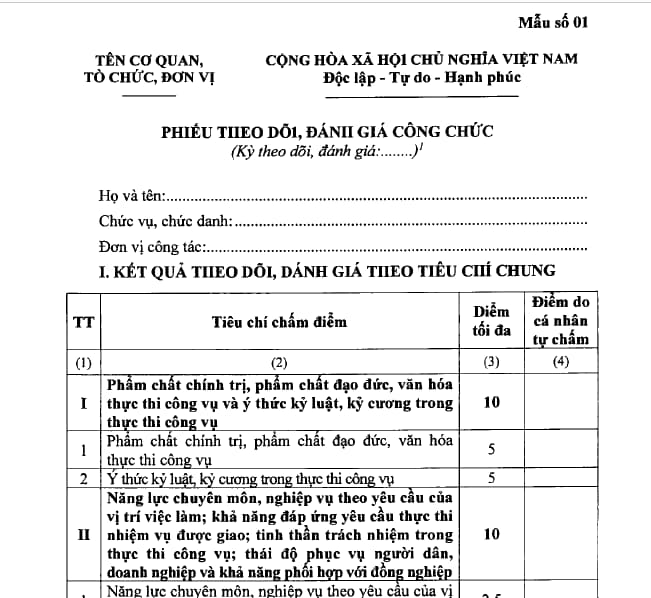
Trong đó, Mẫu phiếu theo dõi, đánh giá xếp loại công chức mới nhất là mẫu số 01 tại Phụ lục II có quy định các mẫu phiếu đánh giá, xếp loại được ban hành kèm theo Nghị định 335/2025/NĐ-CP.
<<<Tải về Mẫu số 01 - Mẫu phiếu theo dõi đánh giá xếp loại công chức mới nhất>>>
Xem thêm:
>>> Hướng dẫn viết lý lịch của người xin vào Đảng cụ thể chi tiết?
>>> Khi nào thực hiện kiểm điểm tập thể, đảng viên?
>>> Đảng viên hoàn thành xuất sắc nhiệm vụ được nhận 702.000 đồng tiền thưởng có đúng không?
Mẫu phiếu theo dõi đánh giá xếp loại công chức mới nhất theo Nghị định 335? (Hình từ Internet)
Công chức áp dụng mức lương cơ sở hay mức lương tối thiểu vùng?
Căn cứ vào khoản 1 Điều 2 Nghị định 73/2024/NĐ-CP có quy định về đối tượng áp dụng mức lương cơ sở như sau:
Đối tượng áp dụng
1. Người hưởng lương, phụ cấp áp dụng mức lương cơ sở quy định tại Điều 1 Nghị định này, bao gồm:
a) Cán bộ, công chức từ trung ương đến cấp huyện quy định tại khoản 1 và khoản 2 Điều 4 Luật Cán bộ, công chức năm 2008 (sửa đổi, bổ sung tại Luật sửa đổi, bổ sung một số điều của Luật Cán bộ, công chức và Luật Viên chức năm 2019);
b) Cán bộ, công chức cấp xã quy định tại khoản 3 Điều 4 Luật Cán bộ, công chức năm 2008 (sửa đổi, bổ sung tại Luật sửa đổi, bổ sung một số điều của Luật Cán bộ, công chức và Luật Viên chức năm 2019);
c) Viên chức trong các đơn vị sự nghiệp công lập theo quy định tại Luật Viên chức năm 2010 (sửa đổi, bổ sung tại Luật sửa đổi, bổ sung một số điều của Luật Cán bộ, công chức và Luật Viên chức năm 2019);
...
Ngoài ra, theo Điều 3 Nghị định 73/2024/NĐ-CP quy định về mức lương cơ sở như sau:
Mức lương cơ sở
1. Mức lương cơ sở dùng làm căn cứ:
a) Tính mức lương trong các bảng lương, mức phụ cấp và thực hiện các chế độ khác theo quy định của pháp luật đối với các đối tượng quy định tại Điều 2 Nghị định này;
b) Tính mức hoạt động phí, sinh hoạt phí theo quy định của pháp luật;
c) Tính các khoản trích và các chế độ được hưởng theo mức lương cơ sở.
2. Từ ngày 01 tháng 7 năm 2024, mức lương cơ sở là 2.340.000 đồng/tháng.
...
Vì vậy, theo các quy định trên, công chức sẽ được xác định theo mức lương cơ sở. Mức lương cơ sở hiện nay đang được áp dụng là 2.340.000 đồng/tháng.
Lương công chức bao nhiêu thì phải đóng thuế TNCN trong năm 2026?
Căn cứ Điều 2 Thông tư 111/2013/TT-BTC quy định về các khoản thu nhập chịu thuế như sau:
Các khoản thu nhập chịu thuế
…
2. Thu nhập từ tiền lương, tiền công
Thu nhập từ tiền lương, tiền công là thu nhập người lao động nhận được từ người sử dụng lao động, bao gồm:
a) Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công dưới các hình thức bằng tiền hoặc không bằng tiền.
b) Các khoản phụ cấp, trợ cấp, trừ các khoản phụ cấp, trợ cấp sau:
b.1) Trợ cấp, phụ cấp ưu đãi hàng tháng và trợ cấp một lần theo quy định của pháp luật về ưu đãi người có công.
…
Thêm vào đó, tại Điều 7, Điều 9 Thông tư 111/2013/TT-BTC có quy định về thu nhập chịu thuế từ tiền lương, tiền công cụ thể:
Thu nhập chịu thuế = Tổng thu nhập – (Các khoản bảo hiểm xã hội bắt buộc (10,5%) + Giảm trừ gia cảnh cá nhân + Giảm trừ cho người phụ thuộc)
Nghĩa là, lương của người lao động sau khi trừ đi các khoản được trừ mà đạt đến ngưỡng thu nhập chịu thuế thì mới phải đóng thuế TNCN.
Bên cạnh đó, căn cứ tại Điều 1 Nghị quyết 110/2025/UBTVQH15 (có hiệu lực từ ngày 01/01/2026) quy định về mức giảm trừ gia cảnh như sau:
Mức giảm trừ gia cảnh của thuế thu nhập cá nhân
Điều chỉnh mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 của Luật Thuế thu nhập cá nhân như sau:
a) Mức giảm trừ đối với đối tượng nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
b) Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Theo các quy định trên, trường hợp không có người phụ thuộc thì công chức phải nộp thuế TNCN khi có tổng thu nhập từ tiền lương, tiền công từ 15,5 triệu đồng/tháng trở lên sau khi đã được trừ các khoản được giảm trừ mới đóng thuế TNCN.
Trường hợp có 1 người phụ thuộc thì mức giảm trừ gia cảnh cho mỗi người là 6,2 triều đồng thì người nộp thuế phải có thu nhập 21,7 triệu đồng/tháng sau khi đã được trừ các khoản được giảm trừ mới đóng thuế TNCN.
Trường hợp có 2 người phụ thuộc thì mức giảm trừ gia cảnh cho mỗi người là 12,4 triệu đồng thì người nộp thuế phải có thu nhập 27,9 triệu đồng/tháng sau khi đã được trừ các khoản được giảm trừ mới đóng thuế TNCN.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];






































