Mẫu Giấy xác nhận thuế thu nhập đã nộp tại Việt Nam mẫu 04/HTQT?
Hiện nay mẫu Giấy xác nhận thuế thu nhập đã nộp tại Việt Nam mới nhất đang được áp dụng là Mẫu 04/HTQT ban hành kèm theo Phụ lục I Thông tư 80/2021/TT-BTC.
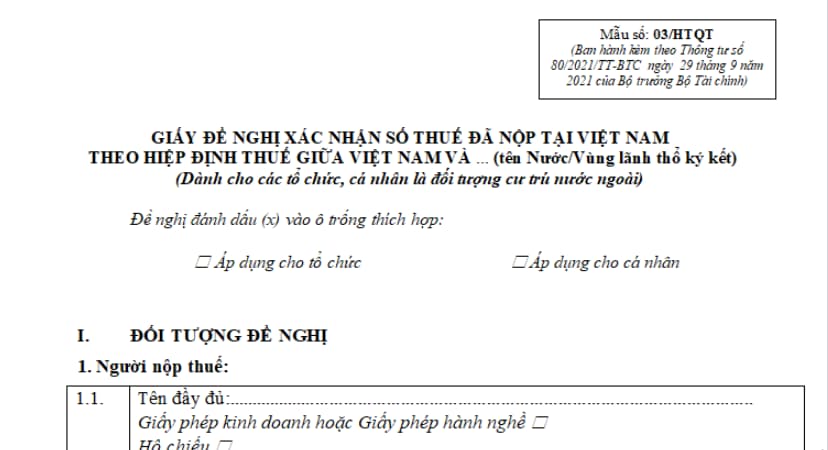
Tải về Mẫu Giấy xác nhận thuế thu nhập đã nộp tại Việt Nam Mẫu 04/HTQT
Cập nhật: Mẫu 04/HTQT hiện nay đã bị bổ sung bởi khoản 3 Điều 1 Thông tư 94/2025/TT-BTC có hiệu lực từ ngày 14/10/2025.
Tải về Mẫu 04/HTQT mới nhất 2026
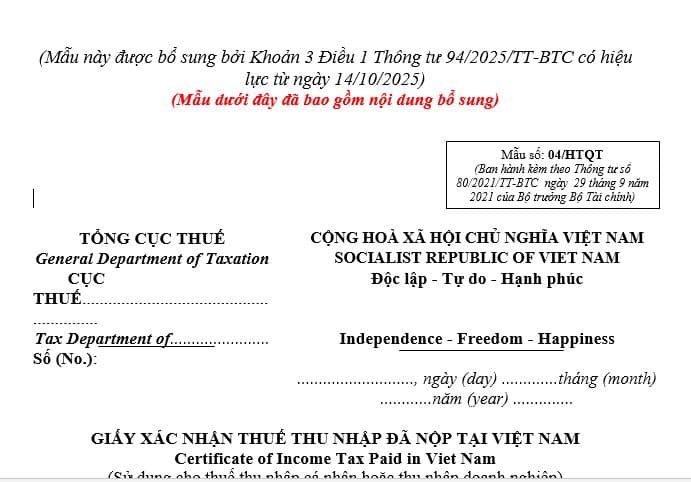
Mẫu Giấy xác nhận thuế thu nhập đã nộp tại Việt Nam mẫu 04/HTQT? (Hình từ Internet)
Thủ tục xác nhận số thuế đã nộp tại Việt Nam đối với đối tượng cư trú của nước ngoài?
Theo khoản 2 Điều 70 Thông tư 80/2021/TT-BTC quy định trường hợp một đối tượng cư trú của Nước ký kết Hiệp định thuế với Việt Nam phải nộp thuế thu nhập tại Việt Nam theo quy định của Hiệp định thuế và pháp luật thuế Việt Nam muốn xác nhận số thuế đã nộp tại Việt Nam để được khấu trừ vào số thuế phải nộp tại nước cư trú cần thực hiện các thủ tục xác nhận số thuế đã nộp tại Việt Nam. Cụ thể:
(1) Trường hợp người nộp thuế đề nghị xác nhận số thuế đã nộp tại Việt Nam gửi hồ sơ đề nghị đến Cục Thuế tỉnh, thành phố trực thuộc Trung ương nơi đăng ký nộp thuế để làm thủ tục xác nhận.
Hồ sơ bao gồm:
- Giấy đề nghị xác nhận số thuế đã nộp tại Việt Nam theo Hiệp định thuế theo mẫu số 03/HTQT, trong đó cung cấp các thông tin về giao dịch liên quan đến thu nhập chịu thuế và số thuế phát sinh từ giao dịch đó thuộc phạm vi điều chỉnh của Hiệp định thuế;
- Bản gốc (hoặc bản sao đã được chứng thực) Giấy chứng nhận cư trú của nước cư trú do cơ quan thuế cấp (ghi rõ là đối tượng cư trú trong kỳ tính thuế nào) đã được hợp pháp hóa lãnh sự;
- Giấy uỷ quyền trong trường hợp người nộp thuế uỷ quyền cho đại diện hợp pháp thực hiện thủ tục áp dụng Hiệp định thuế.
Trình tự, thủ tục như sau:
- Trong thời hạn 07 ngày làm việc kể từ ngày nhận hồ sơ, Cục Thuế nơi đối tượng đăng ký thuế có trách nhiệm cấp giấy xác nhận thuế thu nhập đã nộp tại Việt Nam theo mẫu số 04/HTQT hoặc mẫu số 05/HTQT ban hành kèm theo phụ lục I Thông tư 80/2021/TT-BTC.
Mẫu số 04/HTQT được sử dụng để xác nhận đối với thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp; Mẫu số 05/HTQT được sử dụng để xác nhận đối với thuế thu nhập tiền lãi cổ phần, lãi tiền cho vay, tiền bản quyền hoặc phí dịch vụ kỹ thuật.
- Trong quá trình giải quyết hồ sơ còn thiếu thông tin cần giải trình, bổ sung tài liệu thì cơ quan thuế gửi Thông báo giải trình, bổ sung thông tin, tài liệu theo mẫu số 01/TB-BSTT-NNT ban hành kèm theo Nghị định 126/2020/NĐ-CP cho người nộp thuế để yêu cầu giải trình, bổ sung thông tin, tài liệu.
- Trong thời hạn 10 ngày làm việc kể từ ngày cơ quan thuế ban hành Thông báo, người nộp thuế có trách nhiệm gửi văn bản giải trình hoặc bổ sung thông tin, tài liệu theo thông báo của cơ quan thuế.
(2) Trường hợp người nộp thuế đề nghị xác nhận số thuế phát sinh tại Việt Nam nhưng không phải nộp do được hưởng ưu đãi thuế và được coi như số thuế đã nộp để khấu trừ số thuế khoán tại nước nơi cư trú gửi hồ sơ đề nghị đến Cục Thuế để làm thủ tục xác nhận.
Hồ sơ bao gồm:
- Giấy đề nghị xác nhận số thuế đã nộp tại Việt Nam theo Hiệp định thuế theo mẫu số 03/HTQT trong đó cung cấp các thông tin về giao dịch liên quan đến thu nhập chịu thuế, số thuế phát sinh và các ưu đãi thuế đối với giao dịch đó thuộc phạm vi điều chỉnh của Hiệp định thuế;
- Bản gốc (hoặc bản sao đã được chứng thực) Giấy chứng nhận cư trú do cơ quan thuế của nước cư trú cấp (ghi rõ là đối tượng cư trú trong kỳ tính thuế nào) đã được hợp pháp hóa lãnh sự;
- Giấy uỷ quyền trong trường hợp người nộp thuế uỷ quyền cho đại diện hợp pháp thực hiện thủ tục áp dụng Hiệp định thuế.
Trình tự, thủ tục như sau:
- Trong thời hạn 07 ngày làm việc kể từ ngày nhận đủ hồ sơ, Cục Thuế có trách nhiệm xác nhận số thuế phát sinh tại Việt Nam nhưng không phải nộp do được ưu đãi thuế dành cho đối tượng đề nghị.
- Trong quá trình giải quyết hồ sơ còn thiếu thông tin cần giải trình, bổ sung tài liệu thì cơ quan thuế gửi Thông báo giải trình, bổ sung thông tin, tài liệu theo mẫu số 01/TB-BSTT-NNT ban hành kèm theo Nghị định 126/2020/NĐ-CP cho người nộp thuế để yêu cầu giải trình, bổ sung thông tin, tài liệu.
- Trong thời hạn 10 ngày làm việc kể từ ngày cơ quan thuế ban hành Thông báo, người nộp thuế có trách nhiệm gửi văn bản giải trình hoặc bổ sung thông tin, tài liệu theo thông báo của cơ quan thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];