Mẫu đơn đề nghị hoàn trả khoản thu ngân sách nhà nước là mẫu nào?
Căn cứ Phụ lục I danh mục biểu mẫu ban hành kèm theo Thông tư 80/2021/TT-BTC.
Theo đó, Mẫu đơn đề nghị hoàn trả khoản thu ngân sách nhà nước là mẫu 01/HT theo Thông tư 80/2021/TT-BTC.
Tải về Mẫu đơn đề nghị hoàn trả khoản thu ngân sách nhà nước là Mẫu 01/HT.
Cập nhật mới: Hiện hành, mẫu Giấy đề nghị hoàn trả khoản thu ngân sách nhà nước là Mẫu 01/HT ban hành kèm theo Phụ lục 1 Thông tư 80/2021/TT-BTC được sửa đổi, bổ sung tại Điều 1 Thông tư 40/2025/TT-BTC.
Theo đó, mẫu 01/HT Giấy đề nghị hoàn trả khoản thu ngân sách nhà nước mới nhất 2026 có dạng như sau:
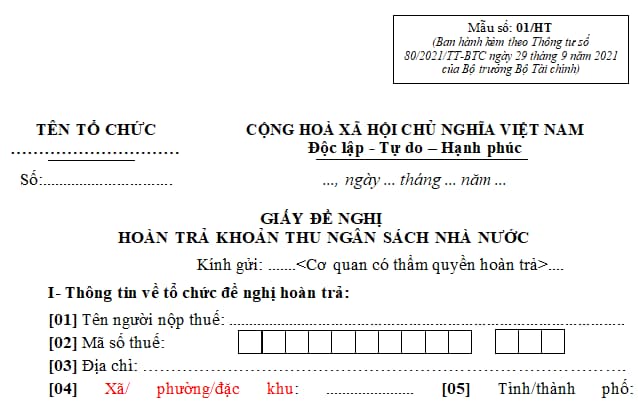
Tải về Mẫu 01/HT Giấy đề nghị hoàn trả khoản thu ngân sách nhà nước mới nhất 2026
Mẫu đơn đề nghị hoàn trả khoản thu ngân sách nhà nước là mẫu nào? (Hình từ Internet)
Trường hợp nào được hoàn trả khoản thu ngân sách nhà nước?
Căn cứ khoản 1 Điều 10 Thông tư 328/2016/TT-BTC được bổ sung bởi điểm a khoản 9 Điều 1 Thông tư 72/2021/TT-BTC quy định như sau:
Hoàn trả các khoản thu ngân sách nhà nước
1. Việc hoàn trả các khoản thu NSNN được thực hiện trong các trường hợp:
a) Thu không đúng chính sách, chế độ.
b) Cơ chế, chính sách thu có thay đổi.
c) Người nộp NSNN được miễn, giảm, hoàn thuế theo quyết định của cơ quan nhà nước có thẩm quyền.
d) Các khoản hoàn trả theo quy định hiện hành của pháp luật về thuế và các văn bản quy phạm pháp luật có liên quan.
đ) Người nộp NSNN có số tiền thuế, tiền phạt và thu khác đã nộp lớn hơn số tiền thuế, tiền phạt và thu khác phải nộp đối với từng loại thuế.
1a. Nguồn hoàn trả các khoản thu NSNN:
a) Việc hoàn trả các khoản thu NSNN được thực hiện theo nguyên tắc số thu do ngân sách cấp nào hưởng thì ngân sách cấp đó hoàn trả, theo tỷ lệ phân chia số thu NSNN của năm phát sinh khoản thu đó, trừ trường hợp hoàn trả thuế thu nhập cá nhân cho số thuế thu nhập cá nhân đã nộp tại địa bàn khác theo quy định tại điểm b khoản này và trường hợp pháp luật có quy định khác. Nguồn hoàn trả các khoản thu NSNN được lấy từ số thu đã nộp NSNN của các khoản thu được hoàn trả. Nếu số thu (chi tiết theo mục lục NSNN) của khoản thu đó không có hoặc không đủ để hoàn trả thì nguồn hoàn trả được lấy từ số thu NSNN theo từng cấp ngân sách của từng địa bàn thu.
b) Trường hợp hoàn trả thuế thu nhập cá nhân cho số thuế thu nhập cá nhân đã nộp tại địa bàn khác, thì nguồn hoàn trả được lấy từ số thuế thu nhập cá nhân theo tỷ lệ phân chia giữa ngân sách trung ương và ngân sách địa phương của năm phát sinh khoản thu được hoàn trên địa bàn hoàn trả, trong đó ngân sách cấp tỉnh chịu trách nhiệm hoàn trả toàn bộ phần ngân sách địa phương phải hoàn trả về thuế thu nhập cá nhân.
1b. Hạch toán hoàn trả các khoản thu NSNN:
Trường hợp hoàn trả ngay trong năm (bao gồm cả trong thời gian chỉnh lý quyết toán), ghi giảm thu NSNN của năm phát sinh khoản thu đó.
Trường hợp hoàn trả sau thời gian chỉnh lý quyết toán của năm phát sinh khoản thu NSNN, ghi giảm thu NSNN (chi tiết theo mục lục NSNN) của khoản thu đó trong năm hiện hành.
...
Như vậy, người nộp ngân sách nhà nước được hoàn trả khoản thu ngân sách nhà nước trong trường hợp sau:
- Thu không đúng chính sách, chế độ;
- Cơ chế, chính sách thu có thay đổi;
- Người nộp ngân sách nhà nước được miễn, giảm, hoàn thuế theo quyết định của cơ quan nhà nước có thẩm quyền;
- Các khoản hoàn trả theo quy định hiện hành của pháp luật về thuế và các văn bản quy phạm pháp luật có liên quan;
- Người nộp ngân sách nhà nước có số tiền thuế, tiền phạt và thu khác đã nộp lớn hơn số tiền thuế, tiền phạt và thu khác phải nộp đối với từng loại thuế.
Quy trình, thủ tục hoàn trả khoản thu ngân sách nhà nước được thực hiện như thế nào?
Căn cứ khoản 2 Điều 10 Thông tư 328/2016/TT-BTC được sửa đổi bởi điểm b khoản 9 Điều 1 Thông tư 72/2021/TT-BTC quy định về quy trình, thủ tục hoàn trả khoản thu ngân sách nhà nước như sau:
- Trường hợp hoàn trả các khoản thu do cơ quan Thuế, Hải quan quản lý: Quy trình, thủ tục hoàn trả được thực hiện theo quy định tại Thông tư 99/2016/TT-BTC; Thông tư 156/2013/TT-BTC ngày 06 tháng 11 năm 2013 của Bộ Tài chính hướng dẫn thi hành một số điều của Luật Quản lý thuế; Luật sửa đổi, bổ sung một số điều của Luật Quản lý thuế và Nghị định 83/2013/NĐ-CP; Thông tư 38/2015/TT-BTC; kiểm tra, giám sát hải quan; thuế xuất khẩu, thuế nhập khẩu và quản lý thuế đối với hàng hóa xuất khẩu, nhập khẩu và các văn bản sửa đổi, bổ sung (nếu có).
- Trường hợp hoàn trả các khoản thu không do cơ quan Thuế, Hải quan quản lý, quy trình, thủ tục hoàn trả được thực hiện như sau:
Cơ quan nhà nước có thẩm quyền quyết định hoàn trả (cơ quan có thẩm quyền quyết định thu hoặc cơ quan cấp trên của cơ quan ra quyết định thu) có trách nhiệm kiểm tra đối chiếu hồ sơ đề nghị hoàn trả với các chứng từ nộp ngân sách nhà nước của khoản đã nộp trước đó (nhận bản sao chứng từ nộp tiền vào kho bạc nhà nước đối chiếu với bản chính), nếu phù hợp thì cơ quan quản lý thu ban hành quyết định hoàn trả và lập lệnh hoàn trả khoản thu ngân sách nhà nước, chuyển cho kho bạc nhà nước nơi đã thu ngân sách nhà nước để thực hiện hoàn trả cho người nộp ngân sách nhà nước.
Kho bạc nhà nước thực hiện hoàn trả các khoản thu ngân sách nhà nước cho người được hoàn trả theo quy định tại Điều 5 Nghị định 11/2020/NĐ-CP.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];































