Mẫu công văn giải trình thuế mới nhất 2026?
Công văn giải trình thuế là loại văn bản thường được các tổ chức, doanh nghiệp, người nộp thuế sử dụng gửi đến cơ quan thuế, nhằm giải trình một vấn đề nào đó liên quan đến thuế khi xảy ra sai xót hoặc nhầm lẫn hoặc theo yêu cầu của cơ quan thuế. Lúc này, tổ chức, cá nhân phải giải trình bằng công văn giải trình thuế.
Mục đích của giải trình là để làm rõ các tình huống không chính xác hoặc bất thường, giúp cơ quan thuế hiểu và chấp nhận các điều chỉnh nếu có, từ đó tránh các khoản phạt không đáng có. Việc giải trình thuế chính xác và đầy đủ sẽ giúp doanh nghiệp tuân thủ đúng quy định pháp luật về thuế và tài chính.
Hiện nay, pháp luật chưa quy định cụ thể để áp dụng thống nhất công văn giải trình thuế. Do đó, có thể tham khảo Mẫu Công văn giải trình thuế sau đây để áp dụng:
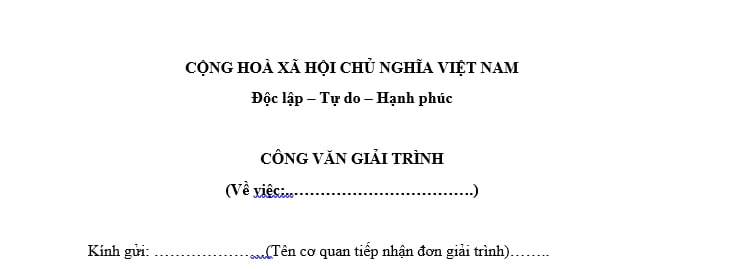
>>> Tải về Mẫu Công văn giải trình thuế mới nhất 2026 <<<
Trên đây là nội dung "Mẫu công văn giải trình thuế mới nhất 2026?".
Mẫu công văn giải trình thuế mới nhất 2026? (Hình từ Internet)
Hướng dẫn cách ghi công văn giải trình thuế?
Sau đây là hướng dẫn cách ghi công văn giải trình thuế mới nhất năm 2025:
- Tiêu đề công văn: Ghi rõ nội dung cần giải trình
Ví dụ:
CÔNG VĂN GIẢI TRÌNH
(V/v: Chậm nộp Tờ khai thuế......)
- Kính gửi: Ghi rõ cơ quan thuế có thẩm quyền tiếp nhận công văn, hiện nay sẽ thường là Thuế tỉnh/ thành phố; Thuế cơ sở.....nơi doanh nghiệp đăng ký kê khai thuế.
- Tên doanh nghiệp: Ghi theo giấy đăng ký kinh doanh.
- Địa chỉ trụ sở chính: Địa chỉ theo đăng ký thuế.
- Số điện thoại liên hệ: Ghi số điện thoại của doanh nghiệp để cơ quan thuế liên hệ khi cần thiết.
- Mã số thuế: Ghi chính xác theo giấy phép đăng ký kinh doanh.
- Người đại diện theo pháp luật: Họ tên, chức vụ của người đại diện.
- Nội dung giải trình: Ghi rõ giải trình về vấn đề gì, theo yêu cầu hay công văn số bao nhiêu của cơ quan nhà nước; trình bày nội dung giải trình và các tài liệu kèm theo (nếu có) để chứng minh cho yêu cầu giải trình
- Cam kết của doanh nghiệp: Xác nhận tính trung thực của nội dung giải trình và cam kết chịu trách nhiệm trước pháp luật nếu có sai phạm.
- Xác nhận của người đại diện theo pháp luật: Người đại diện theo pháp luật ký và ghi rõ họ tên.
Đóng dấu công ty để xác nhận tính pháp lý của công văn.
Lưu ý:
Do pháp luật không có quy định cụ thể về mẫu công văn giải trình thuế, do đó, những nội dung chính cần có khi soạn thảo như:
- Quốc hiệu, tiêu ngữ.
- Thời gian, địa điểm gửi công văn giải trình.
- Cơ quan thuế nhận công văn.
- Thông tin của cơ quan, tổ chức, doanh nghiệp sẽ bao gồm:
+ Tên cơ quan, tổ chức, doanh nghiệp.
+ Mã số thuế.
+ Địa chỉ cơ quan, tổ chức, doanh nghiệp.
+ Liên hệ: điện thoại, email, fax.
- Nội dung giải trình.
- Xác nhận của người đại diện, người đứng đầu cơ quan, doanh nghiệp.
Trên đây là hướng dẫn cách ghi công văn giải trình thuế mới nhất năm 2025.
Các trường hợp phải giải trình vi phạm hành chính về thuế, hóa đơn mới nhất?
Căn cứ tại khoản 1 Điều 37 Nghị định 125/2020/NĐ-CP được sửa đổi bởi Khoản 22 Điều 1 Nghị định 310/2025/NĐ-CP quy định về các trường hợp doanh nghiệp phải giải trình vi phạm hành chính về thuế, hóa đơn.
Theo đó, các trường hợp doanh nghiệp phải gửi công văn giải trình vi phạm hành chính về thuế, hóa đơn bao gồm:
- Hành vi vi phạm hành chính về thuế, hóa đơn có mức tối đa của khung tiền phạt đối với hành vi đó từ 15.000.000 đồng trở lên đối với cá nhân, từ 30.000.000 đồng trở lên đối với tổ chức hoặc các trường hợp lập biên bản vi phạm hành chính điện tử;
- Hành vi vi phạm hành chính quy định tại Điều 16, 17, 18 Nghị định 125/2020/NĐ-CP, cụ thể gồm:
+ Hành vi khai sai dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được miễn, giảm, hoàn;
+ Hành vi trốn thuế;
+ Vi phạm hành chính về thuế đối với ngân hàng thương mại, người bảo lãnh nộp tiền thuế.
Cách tính tiền chậm nộp tiền phạt vi phạm hành chính về thuế, hóa đơn?
Căn cứ Điều 42 Nghị định 125/2020/NĐ-CP được sửa đổi bởi khoản 5 Điều 1 Nghị định 102/2021/NĐ-CP quy định về tiền chậm nộp tiền phạt vi phạm hành chính về thuế, hóa đơn.
Theo đó, tiền chậm nộp tiền phạt vi phạm hành chính về thuế, hóa đơn được tính theo mức 0,05%/ngày tính trên số tiền phạt chậm nộp. Công thức tính cụ thể như sau:
Tiền chậm nộp tiền phạt phải đóng | = | Số tiền chậm nộp | x | 0,05% | X | Số ngày chậm nộp |
Lưu ý:
- Số ngày bị tính tiền chậm nộp sẽ bao gồm cả những ngày lễ tết và những ngày nghỉ theo quy định.
- Người nộp thuế chậm nộp tiền phạt vi phạm hành chính về thuế, hóa đơn bị tính tiền chậm nộp từ ngày kế tiếp ngày hết thời hạn nộp tiền phạt
- Người nộp thuế chậm nộp tiền phạt vi phạm hành chính về thuế, hóa đơn sẽ không bị tính tiền chậm nộp tiền phạt từ ngày liền kề trước ngày người nộp thuế nộp đủ tiền phạt vào ngân sách nhà nước.
Các trường hợp không tính tiền chậm nộp gồm:
- Trong thời gian được hoãn thi hành quyết định phạt tiền;
- Trong thời gian xem xét, quyết định giảm, miễn tiền phạt;
- Số tiền phạt chưa đến hạn nộp trong trường hợp được nộp tiền phạt nhiều lần.
Ngoài ra, nếu như tổ chức, cá nhân không tự giác nộp tiền phạt, tiền chậm nộp tiền phạt vào ngân sách nhà nước thì cơ quan thuế quản lý trực tiếp tổ chức, cá nhân đó có trách nhiệm thông báo, đôn đốc tổ chức, cá nhân nộp tiền phạt, tiền chậm nộp tiền phạt theo quy định.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];