Mẫu biên bản giải trình về việc không tham gia khám sức khỏe định kỳ?
Theo Điều 21 Luật An toàn, vệ sinh lao động 2015 quy định như sau:
Khám sức khỏe và điều trị bệnh nghề nghiệp cho người lao động
1. Hằng năm, người sử dụng lao động phải tổ chức khám sức khỏe ít nhất một lần cho người lao động; đối với người lao động làm nghề, công việc nặng nhọc, độc hại, nguy hiểm hoặc đặc biệt nặng nhọc, độc hại, nguy hiểm, người lao động là người khuyết tật, người lao động chưa thành niên, người lao động cao tuổi được khám sức khỏe ít nhất 06 tháng một lần.
...
Đồng thời theo khoản 2 Điều 6 Luật An toàn, vệ sinh lao động 2015 quy định như sau:
Quyền và nghĩa vụ về an toàn, vệ sinh lao động của người lao động
....
2. Người lao động làm việc theo hợp đồng lao động có nghĩa vụ sau đây:
a) Chấp hành nội quy, quy trình và biện pháp bảo đảm an toàn, vệ sinh lao động tại nơi làm việc; tuân thủ các giao kết về an toàn, vệ sinh lao động trong hợp đồng lao động, thỏa ước lao động tập thể;
...
Theo các quy định trên, thì hằng năm người sử dụng lao động phải tổ chức khám sức khỏe cho người lao động ít nhất 1 lần.
Riêng đối với người lao động làm nghề, công việc nặng nhọc, độc hại, nguy hiểm hoặc đặc biệt nặng nhọc, độc hại, nguy hiểm, người lao động là người khuyết tật, người lao động chưa thành niên, người lao động cao tuổi phải được khám sức khỏe ít nhất 06 tháng một lần.
Đồng thời người lao động cũng phải có nghĩa vụ chấp hành nội quy, quy trình và biện pháp bảo đảm an toàn, vệ sinh lao động tại nơi làm việc; tuân thủ các giao kết về an toàn, vệ sinh lao động trong hợp đồng lao động, thỏa ước lao động tập thể.
Vì vậy, khi người lao động không tham gia khám sức khỏe định kỳ nên có lưu lại hồ sơ, tài liệu cũng như biên bản giải trình để chứng minh doanh nghiệp đã hoàn thành trách nhiệm tổ chức khám sức khỏe theo quy định pháp luật phòng khi cần thiết.
Tuy nhiên hiện nay chưa có văn bản pháp luật nào quy định cụ thể về Mẫu biên bản giải trình về việc không tham gia khám sức khỏe định kỳ, do đó hiện nay doanh nghiệp và người lao động có thể tham khảo mẫu biên bản giải trình về việc không tham gia khám sức khỏe định kỳ sau:
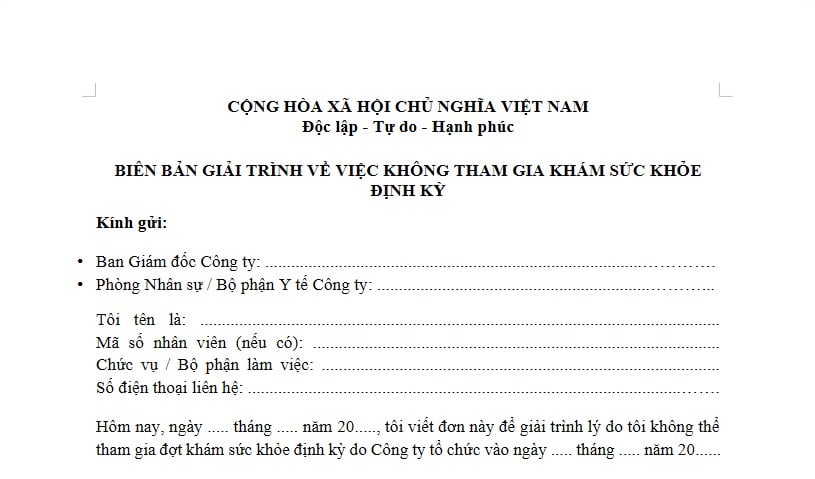
>> Tải Mẫu biên bản giải trình về việc không tham gia khám sức khỏe định kỳ tại đây: TẢI VỀ <<
Lưu ý: Mẫu biên bản giải trình về việc không tham gia khám sức khỏe định kỳ chỉ mang tính chất tham khảo.
Mẫu biên bản giải trình về việc không tham gia khám sức khỏe định kỳ? (Hình từ Internet)
Không tổ chức khám sức khỏe định kỳ cho người lao động bị phạt bao nhiêu tiền?
Theo khoản 2 Điều 33 Nghị định 283/2026/NĐ-CP quy định như sau:
Vi phạm quy định về phòng ngừa tai nạn lao động, bệnh nghề nghiệp
Phạt tiền đối với hành vi vi phạm quy định về phòng ngừa tai nạn lao động, bệnh nghề nghiệp nhưng chưa đến mức truy cứu trách nhiệm hình sự như sau:
1. Phạt tiền từ 500.000 đồng đến 1.000.000 đồng đối với người lao động có một trong các hành vi sau đây:
a) Không sử dụng phương tiện bảo vệ cá nhân đã được trang cấp;
b) Không tham gia cấp cứu và khắc phục sự cố, tai nạn lao động khi có lệnh của người sử dụng lao động hoặc cơ quan nhà nước có thẩm quyền.
2. Phạt tiền từ 1.000.000 đồng đến 3.000.000 đồng khi vi phạm với mỗi người lao động nhưng tối đa không quá 75.000.000 đồng đối với người sử dụng lao động có hành vi không tổ chức khám sức khỏe định kỳ hoặc khám phát hiện bệnh nghề nghiệp cho người lao động.
...
Như vậy, hành vi không tổ chức khám sức khỏe định kỳ thì người sử dụng lao động có thể bị phạt tiền từ 1 triệu đồng - 3 triệu đồng khi vi phạm đối với mỗi người lao động, tuy nhiên mức phạt tiền tối đa đối với hành vi không tổ chức khám sức khỏe định kỳ không quá 75 triệu đồng.
Lưu ý: Mức phạt tiền hành vi không tổ chức khám sức khỏe định kỳ trên là mức phạt tiền áp dụng đối với cá nhân, mức phạt tiền áp dụng đối với tổ chức bằng 02 lần mức phạt tiền đối với cá nhân theo quy định tại khoản 1 Điều 7 Nghị định 283/2026/NĐ-CP.
Ngoài ra, trường hợp người sử dụng lao động có hành vi vi phạm hành chính về quy định không tổ chức khám sức khỏe định kỳ cho người lao động thì ngoài hình phạt phạt tiền, người sử dụng lao động phải thực hiện biện pháp khắc phục hậu quả là buộc tổ chức khám sức khỏe cho người lao động. Trường hợp người lao động đã tự thực hiện việc khám thì buộc thanh toán chi phí khám sức khỏe, khám phát hiện bệnh nghề nghiệp cho người lao động.
Điều kiện để chi phí khám sức khỏe định kỳ cho người lao động được trừ khi tính thuế TNDN?
Theo khoản 6 Điều 21 Luật Vệ sinh an toàn lao động 2015 quy định như sau:
Khám sức khỏe và điều trị bệnh nghề nghiệp cho người lao động
...
6. Chi phí cho hoạt động khám sức khỏe, khám phát hiện bệnh nghề nghiệp, điều trị bệnh nghề nghiệp cho người lao động do người sử dụng lao động chi trả quy định tại các khoản 1, 2, 3 và 5 Điều này được hạch toán vào chi phí được trừ khi xác định thu nhập chịu thuế theo Luật thuế thu nhập doanh nghiệp và hạch toán vào chi phí hoạt động thường xuyên đối với cơ quan hành chính, đơn vị sự nghiệp không có hoạt động dịch vụ.
...
Đồng thời, căn cứ Điều 9 Nghị định 320/2025/NĐ-CP quy định các khoản chi được trừ khi xác định thu nhập chịu thuế như sau:
Các khoản chi được trừ khi xác định thu nhập chịu thuế
1. Trừ các khoản chi không được trừ quy định tại Điều 10 của Nghị định này, doanh nghiệp được trừ các khoản chi khi xác định thu nhập chịu thuế nếu đáp ứng đủ điều kiện tại các điểm a, b và c sau đây:
a) Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp, bao gồm cả khoản chi phí bổ sung được trừ theo tỷ lệ phần trăm tính trên chi phí thực tế phát sinh trong kỳ tính thuế liên quan đến hoạt động nghiên cứu và phát triển của doanh nghiệp;
...
b) Khoản chi có đủ hóa đơn, chứng từ theo quy định của pháp luật.
...
c) Khoản chi có chứng từ thanh toán không dùng tiền mặt đối với trường hợp mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 05 triệu đồng trở lên. Chứng từ thanh toán không dùng tiền mặt thực hiện theo quy định của các văn bản pháp luật về thuế giá trị gia tăng.
...
Căn cứ các quy định nêu trên, khoản chi khám sức khỏe định kỳ cho người lao động do doanh nghiệp chi trả được hạch toán vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN.
Bên cạnh đó, khoản chi khám sức khỏe định kỳ cho người lao động được xác định là khoản chi được trừ khi xác định thu nhập chịu thuế TNDN khi đáp ứng các điều kiện sau đây:
(1) Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp
(2) Có đầy đủ hóa đơn, chứng từ theo quy định
(3) Có chứng từ thanh toán không dùng tiền mặt đối với khoản thanh toán có giá trị từ 05 triệu đồng trở lên
Như vậy, trường hợp doanh nghiệp đáp ứng các quy định nêu trên thì khoản chi khám sức khỏe định kỳ cho người lao động được trừ khi tính thuế TNDN.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];