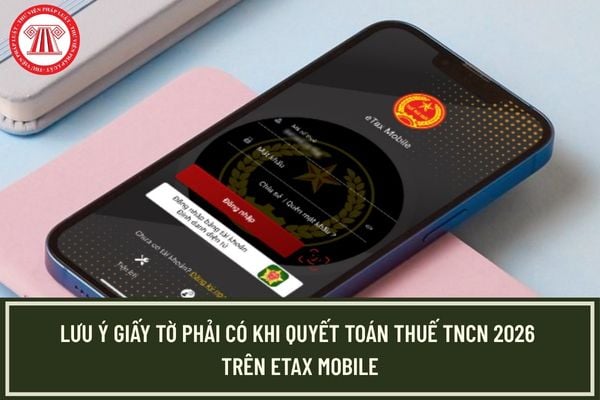
Lưu ý giấy tờ phải có khi quyết toán thuế TNCN 2026 trên Etax Mobile?
Theo hướng dẫn tại Công văn 1296/CT-CVT năm 2026 hướng dẫn quyết toán thuế TNCN 2026 đôi với thu nhập từ tiền lương, tiền công và Công văn 78/TCS1-HCNVDT năm 2026 Tải về về việc tuyên truyền cài đặt, sử dụng eTaxMobile đối với nhóm cá nhân có thu nhập từ tiền lương, tiền công không ủy quyền quyết toán qua cơ quan chi trả.
Đối với cá nhân khai quyết toán thuế TNCN 2026 trực tiếp với cơ quan thuế, hồ sơ quyết toán thuế TNCN 2026 bao gồm:
- Tờ khai quyết toán thuế thu nhập cá nhân mẫu số 02/QTT-TNCN ban hành kèm theo Phụ lục II Thông tư 80/2021/TT-BTC.
<<<Tải về mẫu số 02/QTT-TNCN>>>
- Phụ lục bảng kê giảm trừ gia cảnh cho người phụ thuộc mẫu số 02-1/BK-QTT-TNCN ban hành kèm theo Phụ lục II Thông tư 80/2021/TT-BTC ngày 29/9/2021 của Bộ Tài chính.
<<<Tải về mẫu số 02-1/BK-QTT-TNCN>>>
- Bản sao (bản chụp từ bản chính) các chứng từ chứng minh số thuế đã khấu trừ, đã tạm nộp trong năm, số thuế đã nộp ở nước ngoài (nếu có). Các trường hợp không cần cung cấp chứng từ chứng minh số thuế đã khấu trừ:
Trường hợp tổ chức trả thu nhập thực hiện chuyển dữ liệu chứng từ khấu trừ thuế TNCN điện tử đến cơ quan thuế, người nộp thuế không cần nộp bản sao các chứng từ chứng minh số thuế đã khấu trừ.
Trường hợp tổ chức trả thu nhập không cấp chứng từ khấu trừ thuế cho cá nhân do tổ chức trả thu nhập đã chấm dứt hoạt động thì cơ quan thuế căn cứ cơ sở dữ liệu của ngành Thuế để xem xét xử lý hồ sơ quyết toán thuế cho cá nhân.
- Bản sao Giấy chứng nhận khấu trừ thuế (ghi rõ đã nộp thuế theo tờ khai thuế thu nhập nào) do cơ quan trả thu nhập cấp hoặc Bản sao chứng từ ngân hàng đối với số thuế đã nộp ở nước ngoài có xác nhận của người nộp thuế trong trường hợp theo quy định của luật pháp nước ngoài, cơ quan thuế nước ngoài không cấp giấy xác nhận số thuế đã nộp.
- Bản sao các hóa đơn chứng từ chứng minh khoản đóng góp vào quỹ từ thiện, quỹ nhân đạo, quỹ khuyến học (nếu có).
- Tài liệu chứng minh về số tiền đã trả của đơn vị, tổ chức trả thu nhập ở nước ngoài trong trường hợp cá nhân nhận thu nhập từ các tổ chức quốc tế, Đại sứ quán, Lãnh sự quán và nhận thu nhập từ nước ngoài.
- Hồ sơ đăng ký người phụ thuộc theo quy định về đăng ký thuế (nếu tính giảm trừ cho người phụ thuộc tại thời điểm quyết toán thuế đối với người phụ thuộc chưa thực hiện đăng ký người phụ thuộc).
Đồng thời, NNT cần lưu ý phải đảm bảo chuẩn bị chính xác thông tin, chứng từ như sau: - Thông tin cá nhân: MST, CCCD/Hộ chiếu, địa chỉ, số điện thoại. - Thu nhập và khấu trừ: Bảng lương/quyết toán của tổ chức chi trả, chứng từ khấu trừ thuế, bảng kê thu nhập từ nhiều nơi (nếu có). - Giảm trừ gia cảnh: Xác nhận đăng ký người phụ thuộc; hồ sơ người phụ thuộc (giấy khai sinh, xác nhận học tập, giám hộ... nếu phát sinh). - Các khoản đóng góp được trừ: Bảo hiểm bắt buộc, bảo hiểm hưu trí tự nguyện, từ thiện/khuyến học nhân đạo hợp lệ. - Chứng từ nộp thuế ở nước ngoài (nếu có) và tài liệu xác định tránh đánh thuế hai lần. - Tài khoản ngân hàng mang tên người nộp thuế để nộp thêm/nhận hoàn. - Hợp đồng lao động, quyết định điều chuyển/chấm dứt (khi có thay đổi trong năm). |
Liên quan:
>> Đề xuất tăng mức lương vãng lai quyết toán thuế TNCN là bao nhiêu?
>> Đã có dự thảo Nghị định Quy định chi tiết một số điều của Luật Thuế thu nhập cá nhân 2025
Lưu ý giấy tờ phải có khi quyết toán thuế TNCN 2026 trên Etax Mobile?
Tiền hoàn thuế TNCN chuyển khoản hay nhận tiền mặt?
Tiền hoàn thuế thu nhập cá nhân (TNCN) thường được cơ quan thuế hoàn trả qua chuyển khoản vào tài khoản ngân hàng mà người nộp thuế đã đăng ký trong hồ sơ quyết toán thuế.
Trong một số trường hợp đặc biệt hoặc tại các địa phương chưa triển khai hoàn thuế điện tử, người nộp thuế có thể được hoàn bằng tiền mặt tại Kho bạc Nhà nước.
Theo đó, căn cứ theo Mẫu 02/QTT-TNCN Tờ khai quyết toán thuế thu nhập cá nhân theo Thông tư 80/2021/TT-BTC nếu chỉ tiêu số [44] > 0 thì người nộp thuế thuộc diện nộp thừa tiền thuế và nhập số tiền thừa vào chỉ tiêu [46], nếu muốn bù trừ cho khoản phải nộp NSNN khác thì nhập số bù trừ vào chỉ tiêu [47] thì người nộp thuế có thể chọn hình thức nhận tiền hoàn thuế tại bằng hai hình thức như sau:
- Chuyển khoản: Chọn vào ô chuyển khoản sau đó điền thông tin tên chủ tài khoản, tài khoản số mở tại ngân hàng (lưu ý: Cục Thuế TP.HCM khuyến nghị nên hoàn trả bằng chuyển khoản và ghi rõ tên ngân hàng theo 3 cấp tên ngân hàng, tên chi nhánh ngân hàng, tỉnh thành).
- Nhận tiền mặt: chọn vào ô tiền mặt, sau đó điền thông tin Tên người nhận tiền, loại giấy tờ (thẻ căn cước/hộ chiếu) số thẻ CC/Hộ chiếu, ngày cấp, nơi cấp, nơi nhận tiền hoàn thuế.
Như vậy, hiện nay tiền hoàn thuế TNCN có thể nhận bằng cả hai hình thức là chuyển khoản và tiền mặt.
Nộp tiền thuế thu nhập cá nhân bằng tiền mặt được không?
Căn cứ khoản 1 Điều 56 Luật Quản lý thuế 2019 quy định địa điểm và hình thức nộp tiền thuế trong đó có nộp thuế bằng tiền mặt như sau:
Địa điểm và hình thức nộp thuế
1. Người nộp thuế nộp tiền thuế vào ngân sách nhà nước theo quy định sau đây:
a) Tại Kho bạc Nhà nước;
b) Tại cơ quan quản lý thuế nơi tiếp nhận hồ sơ khai thuế;
c) Thông qua tổ chức được cơ quan quản lý thuế ủy nhiệm thu thuế;
d) Thông qua ngân hàng thương mại, tổ chức tín dụng khác và tổ chức dịch vụ theo quy định của pháp luật.
2. Kho bạc Nhà nước, ngân hàng thương mại, tổ chức tín dụng khác và tổ chức dịch vụ theo quy định của pháp luật có trách nhiệm bố trí địa điểm, phương tiện, công chức, nhân viên thu tiền thuế bảo đảm thuận lợi cho người nộp thuế nộp tiền thuế kịp thời vào ngân sách nhà nước.
3. Cơ quan, tổ chức khi nhận tiền thuế hoặc khấu trừ tiền thuế phải cấp cho người nộp thuế chứng từ thu tiền thuế.
...
Căn cứ Điều 58 Luật Quản lý thuế 2019 quy định Xác định ngày đã nộp thuế như sau:
Xác định ngày đã nộp thuế
1. Trường hợp nộp tiền thuế không bằng tiền mặt, ngày đã nộp thuế là ngày Kho bạc Nhà nước, ngân hàng thương mại, tổ chức tín dụng khác, tổ chức dịch vụ trích tiền từ tài khoản của người nộp thuế hoặc người nộp thay và được ghi nhận trên chứng từ nộp tiền thuế.
2. Trường hợp nộp tiền thuế trực tiếp bằng tiền mặt, ngày đã nộp thuế là ngày Kho bạc Nhà nước, cơ quan quản lý thuế hoặc tổ chức được ủy nhiệm thu thuế cấp chứng từ thu tiền thuế.
Theo đó, người nộp thuế có thể nộp thuế thu nhập cá nhân bằng tiền mặt tại:
(1) Kho bạc nhà nước
(2) Cơ quan quản lý thuế nơi tiếp nhận hồ sơ khai thuế
(3) Tổ chức được cơ quan quản lý thuế ủy nhiệm thu thuế
(4) Ngân hàng thương mại, tổ chức tín dụng khác và tổ chức dịch vụ theo quy định của pháp luật.
Lưu ý: Trường hợp nộp tiền thuế trực tiếp bằng tiền mặt, ngày đã nộp thuế là ngày Kho bạc Nhà nước, cơ quan quản lý thuế hoặc tổ chức được ủy nhiệm thu thuế cấp chứng từ thu tiền thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];