Hướng dẫn tra cứu nợ thuế thu nhập doanh nghiệp online mới nhất 2026?
Để tra cứu nợ thuế thu nhập doanh nghiệp có thểm tham khảo hướng dẫn sau đây:
Bước 1: Truy cập vào trang web của Cơ quan thuế tại địa chỉ: https://thuedientu.gdt.gov.vn
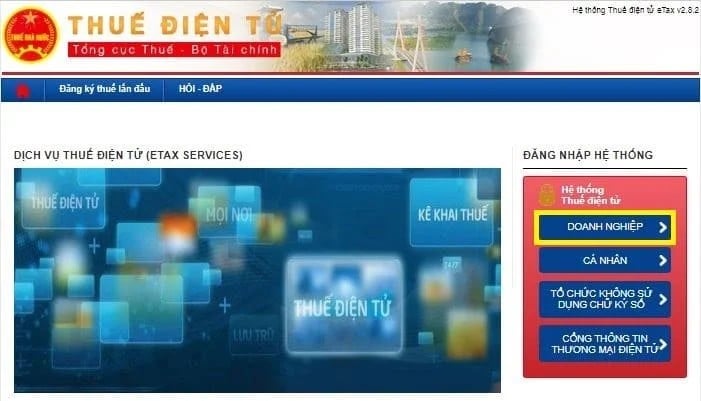
Chọn mục “Doanh nghiệp”. Sau đó Đăng nhập vào hệ thống với thông tin thuế kèm mật khẩu của doanh nghiệp.
Bước 2: Chọn thông tin
Chọn mục “Tra cứu” => “Thông tin nghĩa vụ” >> chọn "Truy vấn" theo MST doanh nghiệp đã thể hiện.
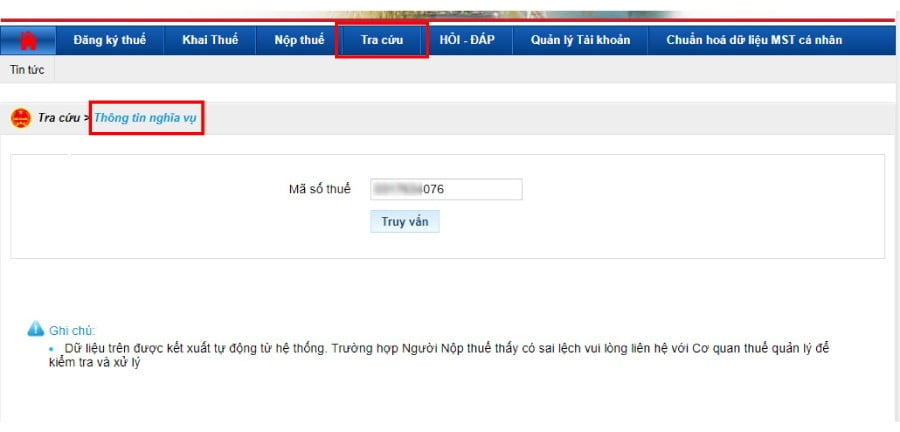
Lúc này, số thuế còn nợ đến thời điểm truy cứu của doanh nghiệp sẽ được hiện ra. Bao gồm 2 mục:
- Mục I: Các khoản thuế phải nộp, đã nộp, còn phải nộp, nộp thừa, được miễn giảm, được xóa nợ, được hoàn, đã hoàn, còn được hoàn.
- Mục II: Các khoản thuế còn phải nộp, nộp thừa, còn được hoàn đã được ghi nhận trong hệ thống ứng dụng quản lý thuế.
Mục này sẽ thể hiện chi tiết từng khoản mục nợ thuế của công ty theo từng quý, từng tháng theo số tổng đã thể hiện ở mục I; số tiền nợ thuế mà doanh nghiệp đã nộp trong kỳ được cơ quan thuế ghi nhận; số tiền thuế nộp thừa của doanh nghiệp (nếu có) để doanh nghiệp có thể dễ dàng kiểm tra đối chiếu.
Lưu ý: Thông tin trên chỉ mang tính chất tham khảo.

Hướng dẫn tra cứu nợ thuế thu nhập doanh nghiệp online mới nhất 2025? (Hình từ Internet)
Nợ thuế bao lâu thì bị áp dụng biện pháp cưỡng chế nợ thuế?
Căn cứ theo khoản 17 Điều 3 Luật Quản lý thuế 2019 quy định việc người nộp thuế chưa nộp tiền thuế và các khoản thu khác vào nguồn ngân sách Nhà nước khi hết thời hạn mà pháp luật quy định thì được xem là nợ tiền thuế.
Theo khoản 1 Điều 2 Thông tư 215/2013/TT-BTC quy định về các trường hợp bị cưỡng chế đối với người nộp thuế như sau:
Các trường hợp bị cưỡng chế
1. Đối với người nộp thuế
a) Người nộp thuế nợ tiền thuế, tiền chậm nộp tiền thuế đã quá 90 (chín mươi) ngày kể từ ngày hết thời hạn nộp thuế, hết thời hạn gia hạn nộp thuế theo quy định của Luật Quản lý thuế và của cơ quan nhà nước có thẩm quyền.
b) Người nộp thuế còn nợ tiền thuế, tiền phạt, tiền chậm nộp tiền thuế có hành vi bỏ trốn, tẩu tán tài sản.
c) Người nộp thuế không chấp hành quyết định xử phạt vi phạm hành chính về thuế trong thời hạn 10 (mười) ngày kể từ ngày nhận được quyết định xử phạt vi phạm hành chính về thuế thì bị cưỡng chế thi hành quyết định xử phạt vi phạm hành chính về thuế. Trường hợp quyết định xử phạt vi phạm hành chính về thuế có thời hạn thi hành nhiều hơn 10 (mười) ngày mà người nộp thuế không chấp hành quyết định xử phạt theo thời hạn ghi trên quyết định xử phạt thì bị cưỡng chế thi hành quyết định xử phạt vi phạm hành chính về thuế (trừ trường hợp được hoãn hoặc tạm đình chỉ thi hành quyết định xử phạt vi phạm hành chính về thuế).
...
Như vậy, người nộp thuế nếu thuộc một trong các trường hợp sau thì sẽ bị cưỡng chế theo quy định của pháp luật:
- Người nộp thuế nợ tiền thuế, chậm nộp thuế quá 90 ngày kể từ ngày hết thời hạn nộp thuế, gia hạn nộp thuế;
- Người nộp thuế nợ tiền thuế, tiền phạt, chậm nộp thuế và có hành vi bỏ trốn, tẩu tán tài sản;
- Người nộp thuế không chấp hành quyết định xử phạt hành chính về thuế trong thời hạn 10 ngày kể từ ngày nhận được quyết định xử phạt thì bị cưỡng chế thi hành quyết định xử phạt vi phạm hành chính về thuế thì bị cưỡng chế thi hành quyết định xử phạt vi phạm hành chính về thuế.
Nếu quyết định xử phạt có thời hạn thi hành nhiều hơn 10 ngày mà người nợ thuế không chấp hành thì bị cưỡng chế thi hành quyết định xử phạt vi phạm hành chính về thuế.
>> Cập nhật mới: Luật Quản lý thuế 2025 chính thức có hiệu lực kể từ ngày 01/7/2026, thay thế cho Luật Quản lý thuế 2019.
Căn cứ theo Điều 48 Luật Quản lý thuế 2025 quy định từ ngày 01/7/2026, người nộp thuế nợ thuế quá 90 ngày kể từ ngày hết thời hạn nộp theo quy định thì sẽ bị cưỡng chế thi hành quyết định hành chính về quản lý thuế.
Ngoài ra, một số trường hợp người nộp thuế nợ thuế cũng bị cưỡng chế thi hành quyết định hành chính về quản lý thuế như:
- Người nộp thuế có tiền thuế nợ khi hết thời hạn gia hạn nộp tiền thuế.
- Người nộp thuế có tiền thuế nợ nhưng không hoạt động tại địa chỉ đã đăng ký hoặc có hành vi phát tán tài sản.
Hiện nay có các biện pháp cưỡng chế nợ thuế nào?
Theo Điều 3 Thông tư 215/2013/TT-BTC được sửa đổi bởi khoản 2 Điều 2 Thông tư 87/2018/TT-BTC, hiện nay có các biện pháp cưỡng chế nợ thuế như sau:
- Trích tiền từ tài khoản của đối tượng bị cưỡng chế tại kho bạc nhà nước, tổ chức tín dụng; yêu cầu phong tỏa tài khoản.
- Khấu trừ một phần tiền lương hoặc thu nhập.
- Thông báo hóa đơn không còn giá trị sử dụng.
- Kê biên tài sản, bán đấu giá tài sản kê biên theo quy định của pháp luật để thu tiền thuế nợ, tiền phạt, tiền chậm nộp tiền thuế, tiền chậm nộp tiền phạt vào ngân sách nhà nước.
- Thu tiền, tài sản khác của đối tượng bị cưỡng chế do tổ chức, cá nhân khác đang giữ.
- Thu hồi giấy chứng nhận đăng ký kinh doanh, giấy chứng nhận đăng ký doanh nghiệp, giấy phép thành lập và hoạt động, giấy phép hành nghề.
Việc áp dụng các biện pháp cưỡng chế nêu trên được thực hiện theo quy định tại Điều 11, 12, 13, 14, 15 và Điều 16 Mục 2 Thông tư 215/2013/TT-BTC.
Trường hợp đã ban hành quyết định cưỡng chế bằng biện pháp tiếp theo mà có thông tin, điều kiện để thực hiện biện pháp cưỡng chế trước đó thì người ban hành quyết định cưỡng chế có quyền quyết định chấm dứt biện pháp cưỡng chế đang thực hiện và ban hành quyết định thực hiện biện pháp cưỡng chế trước để bảo đảm thu đủ số tiền thuế, tiền phạt, tiền chậm nộp tiền thuế.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];