Hướng dẫn lập phụ lục chuyển lỗ theo mẫu số 03-2/TNDN?
Phụ lục mẫu số 03-2/TNDN kèm theo tờ khai thuế TNDN mẫu số 03/TNDN quy định tại Phụ lục II ban hành kèm theo Thông tư 80/2021/TT-BTC sử dụng khi doanh nghiệp thực hiện chuyển lỗ có dạng như sau:
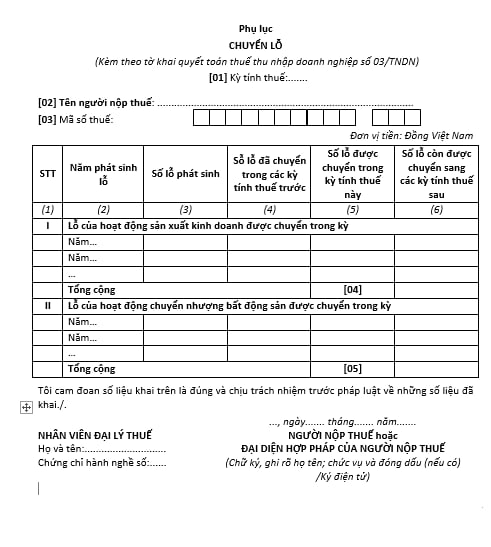
Tải mẫu số 03-2/TNDN tại đây: tải
Dưới đây là hướng dẫn lập phụ lục chuyển lỗ theo mẫu số 03-2/TNDN như sau:
Chỉ tiêu [01]: Người nộp thuế ghi rõ kỳ tính thuế năm phù hợp kỳ tính thuế trên tờ khai 03/TNDN.
Chỉ tiêu [02], [03]: Người nộp thuế ghi tên và mã số thuế của người nộp thuế phù hợp thông tin trên tờ khai 03/TNDN. NNT khai thuế điện tử thì hệ thống Etax tự động hỗ trợ hiển thị thông tin này từ thông tin NNT kê khai trên tờ khai 03/TNDN.
Cột (1): NNT ghi số thứ tự theo từng dòng theo từng mục I, mục II
Cột (2): NNT ghi năm phát sinh lỗ, mỗi năm được ghi vào một dòng theo từng mục I, mục II
Cột (3): NNT ghi tổng số tiền lỗ phát sinh tương ứng với từng năm đã kê khai tại cột (1).
Cột (4): NNT ghi số lỗ đã được chuyển trong các kỳ tính thuế trước của từng năm đã kê khai tại cột (1).
Cột (5): NNT ghi số lỗ được chuyển trong kỳ tính thuế này của từng năm đã kê khai tại cột (1).
Cột (6): NNT ghi số lỗ còn được chuyển sang các kỳ tính thuế sau của từng năm đã kê khai tại cột (1). Số liệu của cột này theo từng năm được xác định như sau: (6) = (3) - (4) - (5)
Chỉ tiêu [04]: NNT ghi tổng số lỗ của hoạt động sản xuất kinh doanh được chuyển trong kỳ tính thuế này, không vượt quá thu nhập chịu thuế (chưa trừ chuyển lỗ) của doanh nghiệp sau khi đã trừ thu nhập miễn thuế trong kỳ. Chỉ tiêu này được ghi vào chỉ tiêu C3a của tờ khai 03/TNDN.
Chỉ tiêu [05]: NNT ghi tổng số lỗ của hoạt động chuyển nhượng bất động sản được chuyển trong kỳ tính thuế này, không vượt quá thu nhập chịu thuế của hoạt động chuyển nhượng bất động sản trong kỳ. Chỉ tiêu này được ghi vào chỉ tiêu D2 của tờ khai 03/TNDN.
Hướng dẫn lập phụ lục chuyển lỗ theo mẫu 03-2/TNDN?
Tiếp tục phát sinh lỗ trong thời gian lỗ thì kết chuyển lỗ thế nào?
Căn cứ tại khoản 2 Điều 9 Thông tư 78/2014/TT-BTC quy định việc kết chuyển lỗ như sau:
Xác định lỗ và chuyển lỗ
...
2. Doanh nghiệp sau khi quyết toán thuế mà bị lỗ thì chuyển toàn bộ và liên tục số lỗ vào thu nhập (thu nhập chịu thuế đã trừ thu nhập miễn thuế) của những năm tiếp theo. Thời gian chuyển lỗ tính liên tục không quá 5 năm, kể từ năm tiếp sau năm phát sinh lỗ.
...
- Doanh nghiệp có số lỗ giữa các quý trong cùng một năm tài chính thì được bù trừ số lỗ của quý trước vào các quý tiếp theo của năm tài chính đó. Khi quyết toán thuế thu nhập doanh nghiệp, doanh nghiệp xác định số lỗ của cả năm và chuyển toàn bộ và liên tục số lỗ vào thu nhập chịu thuế của những năm tiếp sau năm phát sinh lỗ theo quy định nêu trên.
- Doanh nghiệp tự xác định số lỗ được trừ vào thu nhập theo nguyên tắc nêu trên. Trường hợp trong thời gian chuyển lỗ có phát sinh tiếp số lỗ thì số lỗ phát sinh này (không bao gồm số lỗ của kỳ trước chuyển sang) sẽ được chuyển lỗ toàn bộ và liên tục không quá 5 năm, kể từ năm tiếp sau năm phát sinh lỗ.
...
Như vậy, nếu trong thời gian doanh nghiệp chuyển lỗ mà có phát sinh tiếp số lỗ mới thì số lỗ phát sinh này (không bao gồm số lỗ của kỳ trước chuyển sang) sẽ được kết chuyển lỗ toàn bộ và liên tục không quá 5 năm, kể từ năm tiếp sau năm phát sinh lỗ.
Hiện nay, Thông tư 78/2014/TT-BTC đã chính thức hết hiệu lực. Thay vào đó, các nội dung về thuế TNDN sẽ áp dụng theo quy định tại Nghị định 320/2025/NĐ-CP.
Theo đó, căn cứ theo quy định tại Điều 7 Nghị định 320/2025/NĐ-CP quy định về Xác định lỗ và chuyển lỗ như sau:
Xác định lỗ và chuyển lỗ
...
2. Doanh nghiệp sau khi quyết toán thuế mà bị lỗ thì chuyển toàn bộ và liên tục số lỗ vào thu nhập chịu thuế những năm tiếp theo. Thời gian chuyển lỗ tính liên tục không quá 05 năm, kể từ năm tiếp theo năm phát sinh lỗ.
Doanh nghiệp tạm thời chuyển lỗ vào thu nhập của các quý của năm khi xác định số thuế tạm nộp theo quý và chuyển chính thức vào năm khi lập tờ khai quyết toán thuế năm. Việc chuyển lỗ trong một số trường hợp cụ thể như sau:
a) Doanh nghiệp có số lỗ giữa các quý trong cùng một năm thì được bù trừ số lỗ của quý trước vào các quý tiếp theo của năm đó. Khi quyết toán thuế thu nhập doanh nghiệp, doanh nghiệp xác định số lỗ của cả năm và chuyển toàn bộ và liên tục số lỗ vào thu nhập chịu thuế của những năm tiếp theo năm phát sinh lỗ theo quy định nêu trên;
b) Doanh nghiệp tự xác định số lỗ được trừ vào thu nhập chịu thuế theo quy định tại Nghị định này. Trường hợp trong thời gian chuyển lỗ có phát sinh tiếp số lỗ thì số lỗ phát sinh này (không bao gồm số lỗ của kỳ trước chuyển sang) sẽ được chuyển lỗ toàn bộ và liên tục không quá 05 năm, kể từ năm tiếp theo năm phát sinh lỗ này.
b1) Trường hợp cơ quan có thẩm quyền kiểm tra, thanh tra quyết toán thuế thu nhập doanh nghiệp xác định số lỗ doanh nghiệp được chuyển khác với số lỗ do doanh nghiệp tự xác định thì số lỗ được chuyển xác định theo kết luận của cơ quan kiểm tra, thanh tra nhưng đảm bảo chuyển lỗ toàn bộ và liên tục không quá 05 năm, kể từ năm tiếp theo năm phát sinh lỗ theo quy định;
b2) Quá thời hạn 05 năm kể từ năm tiếp theo năm phát sinh lỗ, nếu số lỗ phát sinh chưa chuyển hết thì sẽ không được chuyển vào thu nhập của các năm tiếp theo.
..
Như vậy, theo quy định trên thì trong trường hợp trong thời gian chuyển lỗ có phát sinh tiếp số lỗ thì số lỗ phát sinh này (không bao gồm số lỗ của kỳ trước chuyển sang) sẽ được chuyển lỗ toàn bộ và liên tục không quá 05 năm, kể từ năm tiếp theo năm phát sinh lỗ này.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];