Hướng dẫn kê khai Tờ khai thuế cho thuê tài sản (01/TTS) trên HTKK mới nhất?
Sau đây là các bước hướng dẫn kê khai Tờ khai thuế cho thuê tài sản trên phần mềm HTKK mới nhất và chi tiết nhất hiện nay:
Bước 1: Đăng nhập vào phần mềm Hỗ trợ kê khai (HTKK)
Bước 2: Từ menu chức năng “Kê khai/Thuế Khoán và thuê tài sản” chọn “01/TTS Tờ khai đối với hoạt động cho thuê tài sản (TT40/2021).
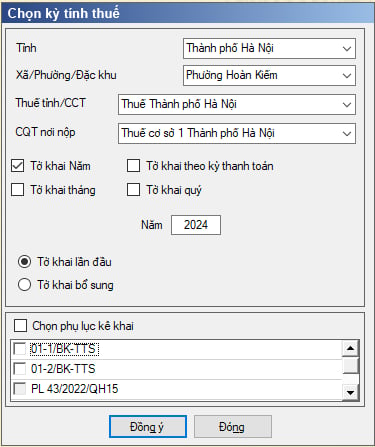
Để bắt đầu thực hiện kê khai tờ khai thuế, cần lựa chọn các thông tin đầu vào như sau:
- Cơ quan thuế nộp tờ khai: Chọn cơ quan thuế nộp tờ khai là nơi phát sinh tài sản cho thuê
- Nhập kỳ tính thuế: Cho phép NSD chọn kỳ tính thuế theo năm hoặc theo Kỳ thanh toán
+ Kỳ tính thuế theo năm: mặc định là năm hiện tại -1, cho phép sửa, nhưng không được lớn hơn năm hiện tại.
+ Kỳ tính thuế theo kỳ thanh toán: Từ ngày/ tháng/ năm …. Đến ngày/ tháng/ năm: nhập theo đúng dạng DD/MM/YYYY, kiểm tra Từ ngày không được lớn hơn ngày hiện tại và Đến ngày >= từ ngày
+ Kỳ tính thuế theo Tháng: Nhập theo định dạng mm/yyyy
+ Kỳ tính thuế theo Quý: Định dạng Q/yyyy
+ Kiểm tra ràng buộc: Phải có ít nhất 1 kỳ thanh toán trên bảng kê trùng khớp với kỳ kê khai trên tờ khai
- Kê khai tờ khai theo mọi kỳ tính thuế
- Trạng thái tờ khai gồm Tờ khai lần đầu hoặc Tờ khai bổ sung.
Bước 3: Sau đó nhấn vào nút lệnh “Đồng ý” để hiển thị ra tờ khai 01/TTS như sau:
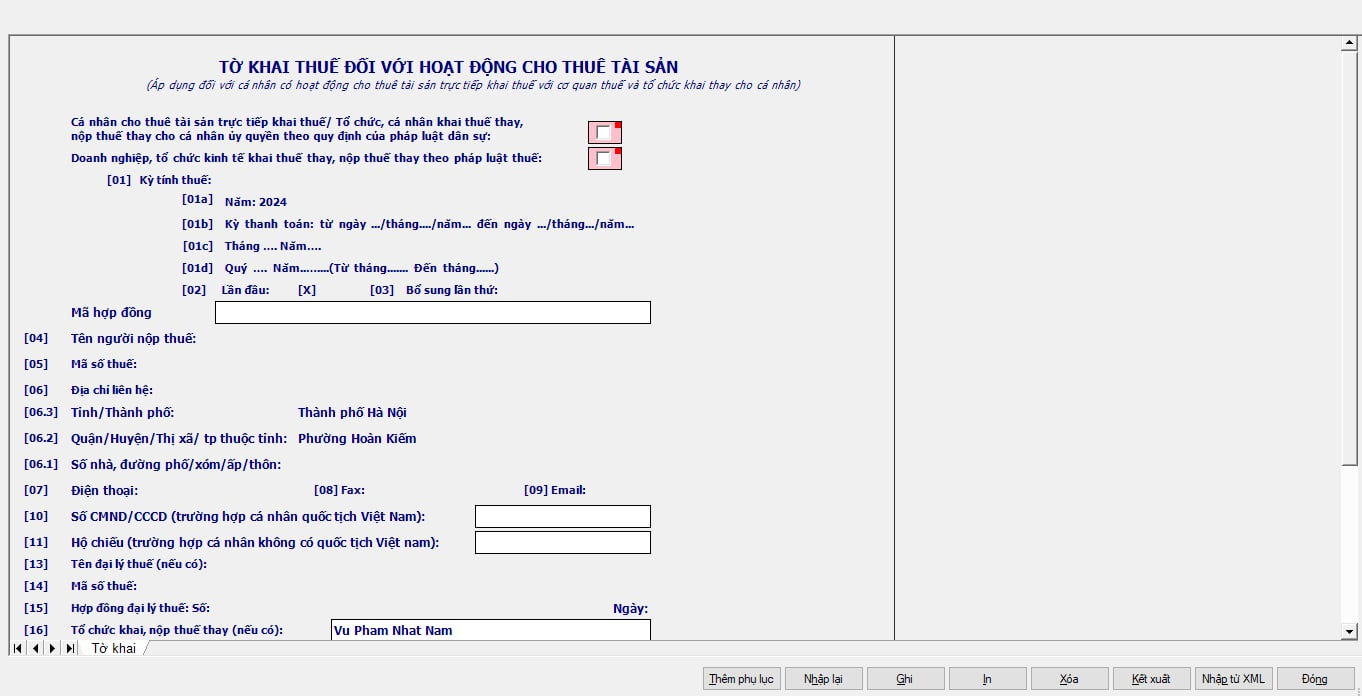
Bước 4: Điền chỉ tiêu
TH1: Trường hợp tích chọn “Cá nhân cho thuê tài sản trực tiếp khai thuế/ Tổ chức, cá nhân khai thuế thay, nộp thuế thay cho cá nhân ủy quyền theo quy định của pháp luật dân sự
NGUYÊN TẮC CHUNG
- Chỉ cho phép tích chọn khi kê khai theo loại kỳ sau:
+ [01a] Năm
+ [01b] Kỳ thanh toán (Từ ngày – đến ngày)
- Bảng kê đính kèm: Bảng kê 01-1/BK-TTS
- Tờ khai theo kỳ thanh toán chỉ cho phép kê khai 1 Hợp đồng
- MST đăng nhập hệ thống là MST của NNT
- 1 MST chỉ nộp 1 tờ khai chính thức trong 1 KTT tại 1 CQT
Thông tin | Yêu cầu chi tiết |
Kỳ tính thuế | - Hiển thị theo thông tin kỳ tính thuế đã nhập tại màn hình nhập kỳ tính thuế - Không cho sửa |
Loại tờ khai | - Hiển thị thông tin theo loại tờ khai đã chọn ngoài màn hình kỳ tính thuế |
Mã hợp đồng | Chỉ có giá trị đối với tờ khai lần phát sinh. - Hiển thị theo mã hợp đồng nhập trên phụ lục - Cho phép sửa, kiểm tra đúng định dạng cấu trúc mã hợp đồng |
[04] Người nộp thuế | Hiển thị theo thông tin MST đăng nhập hệ thống Không cho sửa |
[05] Mã số thuế | Hiển thị theo thông tin MST đăng nhập hệ thống |
[06] Địa chỉ liên hệ | - Địa chỉ chi tiết: Lấy theo thông tin MST, không cho sửa - Quận/Huyện: Lấy theo thông tin MST, không cho sửa - Tỉnh/Thành phố: Lấy theo thông tin MST, không cho sửa |
[07] Điện thoại [08] Fax [09] Email | Hiển thị theo thông tin MST đăng nhập hệ thống Không cho sửa |
[10] Số CMND (trường hợp cá nhân quốc tịch Việt Nam) [11] Hộ chiếu (trường hợp cá nhân không có quốc tịch Việt Nam) | - Cho phép NNT nhập dạng text |
[12] Trường hợp cá nhân kinh doanh chưa đăng ký thuế thì khai thêm các thông tin sau: | Không cho nhập |
[13] Tên đại lý thuế (nếu có) [14] Mã số thuế [15] Hợp đồng đại lý thuế: Số… Ngày | Hiển thị theo thông tin MST đăng nhập hệ thống Không cho sửa |
[16] Tổ chức khai, nộp thuế thay (nếu có) | - Cho phép NNT nhập dạng text - Đối với cụm chỉ tiêu [16], [17], [18] nếu đã nhập 1 chỉ tiêu thì bắt buộc nhập cả 3 chỉ tiêu |
[17] Mã số thuế | - Cho phép NNT nhập, kiểm tra cấu trúc MST - Đối với cụm chỉ tiêu [16], [17], [18] nếu đã nhập 1 chỉ tiêu thì bắt buộc nhập cả 3 chỉ tiêu |
[18] Địa chỉ | - Cho phép NNT nhập text - Đối với cụm chỉ tiêu [16], [17], [18] nếu đã nhập 1 chỉ tiêu thì bắt buộc nhập cả 3 chỉ tiêu |
[19] Điện thoại [20] Fax [21] Email | - Cho phép NNT nhập text |
[22] Văn bản uỷ quyền (nếu có): Số… ngày…tháng…năm… | - “Số”: Cho phép nhập text - “Ngày: cho phép nhập theo đúng định dạng dd/mm/yyyy |
[23] Tổng doanh thu phát sinh trong kỳ | - Nếu chọn [01a] (khai theo năm): [23] = chỉ tiêu [21] của dòng kỳ thanh toán trên bảng kê 01-1 có ngày bắt đầu của kỳ thanh toán thuộc với năm kê khai - Nếu chọn [01b] (khai theo kỳ thanh toán): [23] = chỉ tiêu [21] trên bảng kê 01-1 của kỳ thanh toán trùng với [01b] |
[24] Tổng doanh thu tính thuế | - Nếu chọn [01a] (khai theo năm): [24] = tổng chỉ tiêu [24] của dòng kỳ thanh toán trên bảng kê 01-1 có ngày bắt đầu kỳ thanh toán thuộc năm kê khai - Nếu chọn [01b]: [24] = chỉ tiêu [24] trên bảng kê 01-1 có kỳ thanh toán trùng với [01b] - Nếu đính kèm PL_GiamThue_GTGT_23_24 thì [24] >= Tổng cột (3) trên PL_GiamThue_GTGT_23_24 - Nếu đính kèm PL 142/2024/QH15 thì [24] >= Tổng cột (3) trên PL 142/2024/QH15 - Chỉ tiêu [24] phải >= [23] |
[25] Tổng số thuế GTGT phải nộp | - UD tính [25] = chỉ tiêu [24] * 5%, không cho sửa - Định dạng số nguyên - Nếu đính kèm PL 43/2022/QH15 thì: [25] = [24]*5% - Tổng cột (6) trên PL 43/2022/QH15 - Nếu đính kèm PL_GiamThue_GTGT_23_24: [25] = [24]*5% - Tổng cột (6) trên PL_GiamThue_GTGT_23_24 - Nếu đính kèm PL 43/2022/QH15 và PL_GiamThue_GTGT_23_24 thì: [25] = [24]*5% - Tổng cột (6) trên PL_GiamThue_GTGT_23_24 - Tổng cột (6) trên PL 43/2022/QH15 - Nếu đính kèm PL 142/2024/QH15 thì [25] = = [24]*5% - Tổng cột (6) trên PL NQ 142/2024/QH15 |
[26] Tổng số thuế TNCN phát sinh trong kỳ | - UD tính [25] = chỉ tiêu [24] * 5%, không cho sửa - Định dạng số nguyên |
[27] Tiền phạt, bồi thường mà bên cho thuê nhận được theo thoả thuận tại hợp đồng (nếu có) | Cho phép nhập dạng số nguyên >=0, tối đa 15 số |
[28] Tổng số thuế TNCN phải nộp từ nhận tiền phạt, bồi thường (nếu có) | - UD tính [28] = [27] * 5%, không cho sửa - Định dạng số nguyên |
[29] Tổng số thuế TNCN phải nộp | - UD tính [29]=[26]+[28], không cho sửa |
TH2: Trường hợp tích chọn “Doanh nghiệp, tổ chức kinh tế khai thuế thay, nộp thuế thay theo pháp luật thuế”
- Chỉ cho phép tích chọn khi kê khai theo loại kỳ sau:
+ [01a] Năm
+ [01b] Kỳ thanh toán (Từ ngày – đến ngày)
+ [01c] Tháng
+ [01d] Quý (Từ tháng – Đến tháng)
- Bắt buộc đính kèm bảng kê 01-2
- Tờ khai theo kỳ thanh toán chỉ cho phép kê khai 1 Hợp đồng
- MST đăng nhập hệ thống là MST của Tổ chức khai thay (theo pháp luật thuế)
- 1 MST chỉ nộp 1 tờ khai chính thức trong 1 KTT tháng/Quý/Năm tại 1 CQT
Thông tin | Yêu cầu chi tiết |
Kỳ tính thuế | - Hiển thị theo thông tin kỳ tính thuế đã nhập tại màn hình nhập kỳ tính thuế - Không cho sửa |
Loại tờ khai | - Hiển thị thông tin theo loại tờ khai đã chọn ngoài màn hình kỳ tính thuế |
Mã hợp đồng | Chỉ có giá trị đối với tờ khai lần phát sinh. - Hiển thị theo mã hợp đồng nhập trên phụ lục - Cho phép sửa, kiểm tra đúng định dạng cấu trúc mã hợp đồng |
Chỉ tiêu [4] -> [12k] | Khóa không cho nhập |
[13] Tên đại lý thuế (nếu có) [14] Mã số thuế [15] Hợp đồng đại lý thuế: Số… Ngày | Hiển thị theo thông tin Đại lý thuế của MST đăng nhập hệ thống |
Chỉ tiêu [16] -> [22]: Thông tin về tổ chức khai, nộp thuế thay (nếu có) | Hiển thị theo MST đăng nhập hệ thống |
[23] Tổng doanh thu phát sinh trong kỳ | - Nếu chọn [01a]: [23] = tổng chỉ tiêu [23] trên bảng kê 01-2 có ngày bắt đầu của kỳ thanh toán thuộc năm kê khai của tất cả các cá nhân - Nếu chọn [01b]: [23] = chỉ tiêu [23] trên bảng kê 01-2 của kỳ thanh toán trùng với [01b] (trùng cả từ kỳ, đến kỳ) - Nếu chọn [01c]: [23] = tổng chỉ tiêu [23] trên các dòng là kỳ thanh toán trên bảng kê 01-2 của các cá nhân có ngày bắt đầu của kỳ thanh toán thuộc tháng kê khai VD: kê khai tháng 3/2021, có ngày bắt đầu của kỳ thanh toán thuộc tháng 3 (10/3/2021 -> 31/12/2022) thì tính vào tháng 3, và tính toàn bộ kỳ thanh toán vắt năm từ 10/3/2021 -> 31/12/2022 - Nếu chọn [01d]: [23] = tổng chỉ tiêu [23] trên bảng kê 01-2 của các cá nhân có ngày bắt đầu của kỳ thanh toán thuộc quý kê khai - Nếu đính kèm PL 43/2022/QH15 thì [23] phải >= Tổng cột (3) trên PL 101/2023/QH15 |
[24] Tổng doanh thu tính thuế | - Nếu chọn [01a] thì [24] = tổng các dòng [26] là kỳ thanh toán trên bảng kê 01-2 có ngày bắt đầu kỳ thanh toán thuộc năm kê khai - Nếu chọn [01b]: [24] = chỉ tiêu [26] trên bảng kê 01-2 có kỳ thanh toán trùng với [01b] - Nếu chọn [01c] thì [24] = tổng các dòng [26] là kỳ thanh toán trên bảng kê 01-2 có ngày bắt đầu kỳ thanh toán thuộc tháng kê khai - Nếu chọn [01d] thì [24] = tổng các dòng [26] là kỳ thanh toán trên bảng kê 01-2 có ngày bắt đầu kỳ thanh toán thuộc quý kê khai - Nếu đính kèm PL 101/2023/QH15 thì [24] >= Tổng cột (3) trên PL 101/2023/QH15 - Chỉ tiêu [24] phải >= [23] |
[25] Tổng số thuế GTGT phải nộp | - UD tính [25] = chỉ tiêu [24] * 5%, không cho sửa - Định dạng số nguyên - Nếu đính kèm PL 43/2022/QH15 thì: [25] = [24]*5% - Tổng cột (6) trên PL 43/2022/QH15 - Nếu đính kèm PL 101/2023/QH15 thì: [25] = [24]*5% - Tổng cột (6) trên PL 101/2023/QH15 - Nếu đính kèm PL 43/2022/QH15 và PL 101/2023/QH15 thì: [25] = [24]*5% - Tổng cột (6) trên PL 101/2023/QH15 - Tổng cột (6) trên PL 43/2022/QH15 |
[26] Tổng số thuế TNCN phát sinh trong kỳ | - UD tính [25] = chỉ tiêu [24] * 5%, không cho sửa - Định dạng số nguyên |
[27] Tiền phạt, bồi thường mà bên cho thuê nhận được theo thoả thuận tại hợp đồng (nếu có) | - Cho phép nhập dạng số nguyên >=0, tối đa 15 số |
[28] Tổng số thuế TNCN phải nộp từ nhận tiền phạt, bồi thường (nếu có) | - UD tính [28] = [27] * 5%, không cho sửa - Định dạng số nguyên |
[29] Tổng số thuế TNCN phải nộp | - UD tính [29]=[26]+[28], không cho sửa |
Trên đây là các bước hướng dẫn kê khai Tờ khai thuế cho thuê tài sản trên phần mềm HTKK mới nhất và chi tiết nhất hiện nay
>> Xem thêm Tổng hợp Công văn về cho thuê tài sản đáng chú ý trong năm 2025?

Hướng dẫn kê khai Tờ khai thuế cho thuê tài sản (01/TTS) trên HTKK mới nhất? (Hình từ Internet)
Cho thuê tài sản dưới 100 triệu đồng/năm có phải khai thuế không?
Căn cứ khoản 1 Điều 9 Thông tư 40/2021/TT-BTC sửa đổi bởi khoản 3 Điều 1 Thông tư 100/2021/TT-BTC quy định về phương pháp tính thuế đối với cá nhân cho thuê tài sản như sau:
Phương pháp tính thuế đối với một số trường hợp đặc thù
1. Cá nhân cho thuê tài sản
...
c) Cá nhân chỉ có hoạt động cho thuê tài sản và thời gian cho thuê không trọn năm, nếu phát sinh doanh thu cho thuê từ 100 triệu đồng/năm trở xuống thì thuộc diện không phải nộp thuế GTGT, không phải nộp thuế TNCN. Trường hợp bên thuê trả tiền thuê tài sản trước cho nhiều năm thì mức doanh thu để xác định cá nhân phải nộp thuế hay không phải nộp thuế là doanh thu trả tiền một lần được phân bổ theo năm dương lịch.
...
Đồng thời căn cứ khoản 2 Điều 4 Thông tư 40/2021/TT-BTC quy định:
Nguyên tắc tính thuế
...
2. Hộ kinh doanh, cá nhân kinh doanh có doanh thu từ hoạt động sản xuất, kinh doanh trong năm dương lịch từ 100 triệu đồng trở xuống thì thuộc trường hợp không phải nộp thuế GTGT và không phải nộp thuế TNCN theo quy định pháp luật về thuế GTGT và thuế TNCN. Hộ kinh doanh, cá nhân kinh doanh có trách nhiệm khai thuế chính xác, trung thực, đầy đủ và nộp hồ sơ thuế đúng hạn; chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, đầy đủ của hồ sơ thuế theo quy định.
...
Như vậy, cá nhân chỉ có hoạt động cho thuê tài sản và thời gian cho thuê không trọn năm mà có doanh thu từ 100 triệu đồng/năm trở xuống thì không phải nộp thuế GTGT, thuế TNCN
Tuy nhiên, điều này không đồng nghĩa với việc loại trừ nghĩa vụ khai thuế của họ. Mặc dù ngưỡng doanh thu không đạt đến mức phải nộp thuế thu nhập cá nhân, thuế giá trị gia tăng nhưng cá nhân cho thuê tài sản vẫn có trách nhiệm khai thuế chính xác, trung thực, đầy đủ và nộp hồ sơ thuế đúng hạn; chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, đầy đủ của hồ sơ thuế theo quy định tại Điều 17 Luật Quản lý thuế 2019.
Nộp thuế TNCN từ hoạt động cho thuê tài sản chọn mã tiểu mục bao nhiêu?
Căn cứ Phụ lục III Danh mục mã mục, mã tiểu mục ban hành kèm theo Thông tư 324/2016/TT-BTC được bổ sung bởi khoản 5 Điều 1 Thông tư 93/2019/TT-BTC thì danh mục mã mục và mã tiểu mục nộp Thuế thu nhập cá nhân được quy định như sau:
Mục | 1000 |
| Thuế thu nhập cá nhân | |
Tiểu mục | 1001 | Thuế thu nhập từ tiền lương, tiền công | ||
1003 | Thuế thu nhập từ hoạt động sản xuất, kinh doanh của cá nhân | |||
1004 | Thuế thu nhập từ đầu tư vốn của cá nhân | |||
1005 | Thuế thu nhập từ chuyển nhượng vốn (không gồm chuyển nhượng chứng khoán) | |||
1006 | Thuế thu nhập từ chuyển nhượng bất động sản nhận thừa kế và nhận quà tặng là bất động sản | |||
1007 | Thuế thu nhập từ trúng thưởng | |||
1008 | Thuế thu nhập từ bản quyền, nhượng quyền thương mại | |||
1012 | Thuế thu nhập từ thừa kế, quà biếu, quà tặng khác trừ bất động sản | |||
1014 | Thuế thu nhập từ hoạt động cho thuê tài sản | |||
1015 | Thuế thu nhập từ chuyển nhượng chứng khoán | |||
1049 | Thuế thu nhập cá nhân khác |
Như vậy, mã tiểu mục nộp thuế thu nhập cá nhân từ hoạt động cho thuê tài sản là 1014.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];