Hướng dẫn kê khai bảng kê chi tiết cá nhân cho thuê tài sản (01-2/BK-TTS) trên HTKK?
Sau đây là hướng dẫn kê khai bảng kê chi tiết cá nhân cho thuê tài sản (Mẫu số 01-2/BK-TTS) trên phần mềm HTKK hiện nay:
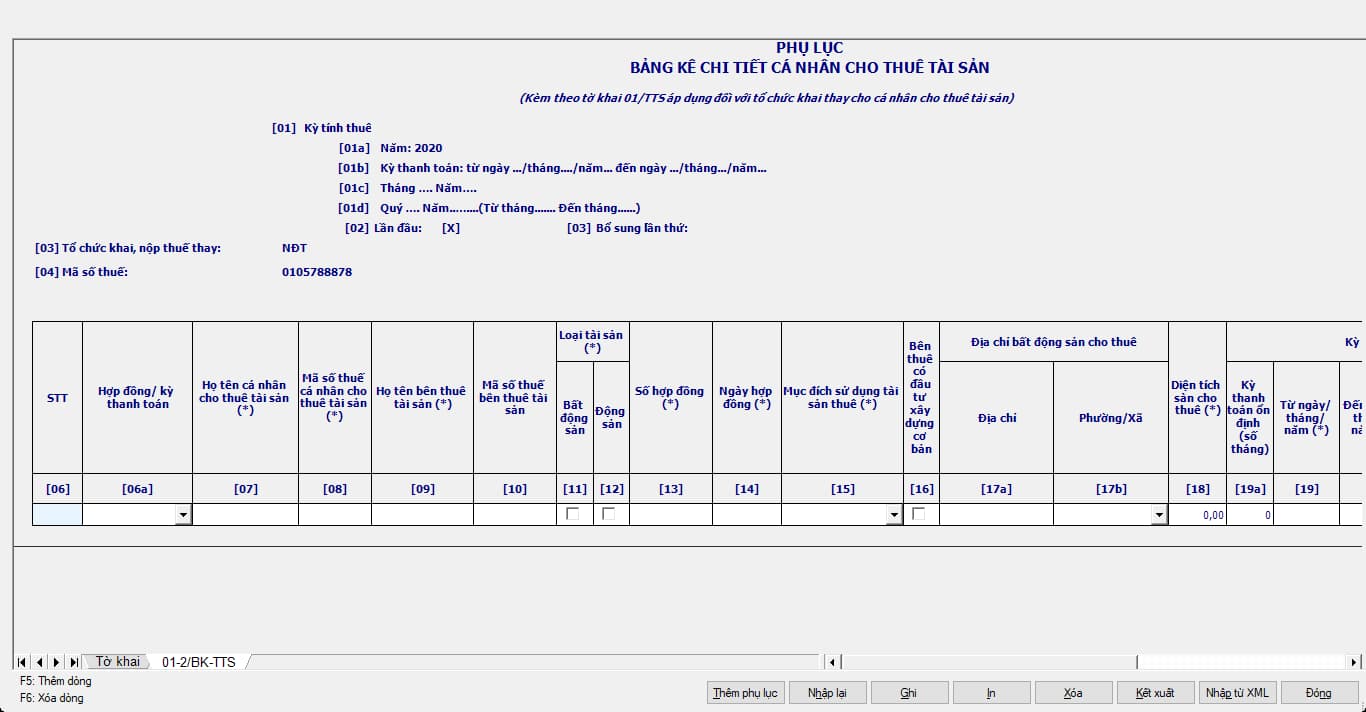
- Số thứ tự: Ứng dụng hỗ trợ tự tăng theo nguyên tắc
+ Dòng mô tả hợp đồng: Danh mục cấp 1, ví dụ: 1,2,3,...
+ Dòng mô tả kỳ thanh toán: Danh mục cấp 2, ví dụ: 1.2, 1.2, 1.3, ...
Thông tin | Yêu cầu chi tiết |
[06a] Hợp đồng/ kỳ thanh toán | Chọn trong danh mục gồm các giá trị: + Hợp đồng + Trả tiền 1 lần cho cả hợp đồng • Nếu tích chọn thì Hỗ trợ lấy thông tin kỳ thanh toán từ HĐ xuống, vẫn tách dòng nếu kê khai vắt năm + Kỳ thanh toán + Kỳ thanh toán cuối cùng: • Chỉ cho phép chọn 1 lần đối với 1 HĐ - Bắt buộc chọn |
[07] Họ tên cá nhân cho thuê tài sản | - NNT nhập text, bắt buộc nhập đối với dòng mô tả hợp đồng - Tối đa 200 ký tự |
[08] Mã số thuế cá nhân cho thuê tài sản | - Cho phép NNT nhập. - Kiểm tra đúng cấu trúc MST - Bắt buộc nhập |
[09] Họ tên bên thuê tài sản | - NNT nhập text, bắt buộc nhập đối với dòng mô tả hợp đồng - Tối đa 200 ký tự |
[10] Mã số thuế bên thuê tài sản | - Cho phép NNT nhập. - Kiểm tra đúng cấu trúc MST |
[11] Bất động sản [12] Động sản | - Dạng Checkbox, bắt buộc tích [11] hoặc [12] với dòng mô tả hợp đồng |
[13] Số hợp đồng | - NNT nhập text, bắt buộc nhập - Tối đa 50 ký tự |
[14] Ngày hợp đồng | - Nhập dạng dd/mm/yyyy, bắt buộc nhập với dòng mô tả hợp đồng |
[15] Mục đích sử dụng tài sản thuê | Bắt buộc nhập đối với các dòng mô tả hơp đồng và có tích chỉ tiêu [11] Chọn trong danh mục bao gồm: - Kinh doanh nhà hàng – mã 01 - Kinh doanh khách sạn – mã 02 - Kinh doanh dịch vụ - mã 03 - Siêu thị - mã 04 - Văn phòng – mã 05 - Để ở - mã 06 - Cửa hàng – mã 07 - Kho tàng, bến bãi – mã 08 - Đặt biển quảng cáo, đặt trạm thiết bị - mã 09 - Địa điểm sản xuất – mã 10 - Xây dựng – mã 11 - Khác – mã 12 |
[16] Bên thuê có đầu tư xây dựng cơ bản | - Cho phép NNT tích/bỏ tích chọn |
[17] Địa chỉ bất động sản cho thuê | - Bắt buộc nhập khi tích chọn [11] - Tách thành 2 cột: + [17a] Địa chỉ: Nhập dạng text, tối đa 200 ký tự + [17b] Phường/xã: Chọn trong danh mục phường/xã nơi có tài sản cho thuê (Là các phường/xã thuộc CQT nơi có tài sản cho thuê đã chọn tại màn hình kỳ tính thuế) |
[18] Diện tích sàn cho thuê | - Cho phép nhập theo định dạng x,xx - Bắt buộc với dòng mô tả hợp đồng và tích chọn [11] |
[19a] Kỳ thanh toán ổn định (Số tháng) | - Nhập số tự nhiên (tối đa 2 số) - Nếu nhập kỳ thanh toán ổn định -> sinh ra các kỳ thanh toán tương ứng và cho phép sửa "Từ ngày", "Đến ngày", "Giá" và không kiểm tra ràng buộc với chỉ tiêu [19a] |
[19] Từ ngày/ tháng/ năm | - Nhập dạng dd/mm/yyyy, bắt buộc nhập - Kiểm tra từ ngày/ tháng/ năm của kỳ thanh toán tiếp theo phải liên tiếp với Đến ngày/ tháng/ năm của kỳ thanh toán trước đó, nếu không thỏa mãn ứng dụng đưa ra cảnh báo đỏ “Trong cùng một hợp đồng các kỳ thanh toán phải liên tiếp nhau” |
[20] Đến ngày/ tháng/ năm | - Nhập dạng dd/mm/yyyy, bắt buộc nhập - Kiểm tra Đến ngày/ tháng/ năm >= Từ ngày/ tháng/ năm, nếu không thỏa mãn ứng dụng đưa ra cảnh báo đỏ “Đến ngày/ tháng/ năm phải >= Từ ngày/ tháng/ năm” |
[20a] Năm tính thuế | - Không cho phép nhập. Hệ thống chỉ hỗ trợ xác định đối với các dòng thanh toán - Trường hợp không vắt năm: UD tự sinh lấy theo năm của cột [19], [20] - Trường hợp vắt năm: Để trống cột [20a] tại dòng kỳ thanh toán và sinh dòng theo từng năm |
[21] Giá cho thuê 1 tháng đã bao gồm thuế | - Bắt buộc đối với Kỳ thanh toán, bắt buộc với dòng HĐ nếu dòng hợp đồng có [19a] - Nhập số >0 - Đối với dòng là HĐ thì có thể nhập hoặc không nhập - Trường hợp vắt năm: Tại các dòng tách không cho sửa giá trị. |
[22] Số tháng cho thuê của hợp đồng | - Chỉ hiển thị đối với các dòng là HĐ và hỗ trợ tính theo công thức cũ ([22] = [20] – [19]), cho phép sửa. - Kiểm tra nếu lẻ 15 trở xuống thì tròn xuống. Nếu lẻ 15 trở lên thì tròn lên (theo nguyên tắc số học) |
[23] Tổng giá trị hợp đồng | - Là trường bắt buộc - Hiển thị tại tất cả các dòng - Đối với dòng là hợp đồng: Tính bằng tổng giá trị của các kỳ thanh toán, cho sửa - Các dòng là kỳ thanh toán thì cho phép sửa - Đối với kỳ thanh toán vắt năm: Dòng kỳ thanh toán bằng tổng các dòng UD hỗ trợ tự sinh - Đối với dòng kỳ thanh toán không vắt năm và dòng UD hỗ trợ tự sinh thì tính theo công thức, làm tròn đến đơn vị đồng + TH1: Nếu kỳ thanh toán là tròn từ tháng, tròn đến tháng (VD: Từ ngày: bắt đầu từ 01, đến ngày kết thúc vào ngày cuối tháng): [23] = [(tháng đến – tháng từ) + 1] * [21] + TH2: Nếu kỳ thanh toán là tròn tháng nhưng từ tháng không bắt đầu từ ngày 01 và đến tháng không kết thúc vào ngày cuối tháng (VD: Từ 13/01 đến 12/07) và (Ngày của <Từ tháng> – Ngày của <Đến tháng> = 1): [23] = (Đến tháng - Từ tháng) * [21]. + TH3: Khi tách năm của kỳ thanh toán do kỳ thanh toán vắt năm (>12 tháng), tổng thời gian kỳ thanh toán là tròn số tháng: • Nếu kỳ thanh toán là lẻ từ tháng (không bắt đầu từ ngày 01 của tháng), tròn đến tháng (ngày cuối cùng của tháng): [23] = {(tháng đến– tháng từ) + [(ngày cuối tháng từ - ngày tháng từ + 1)/ [(ngày cuối tháng từ của năm đầu - ngày tháng từ của năm đầu +1) + (ngày tháng đến của năm cuối)]} * [21] • Nếu kỳ thanh toán là tròn từ tháng, lẻ đến tháng: [23] = {(tháng đến – tháng từ) + [ngày tháng đến/(ngày cuối tháng từ của năm đầu - ngày tháng từ của năm đầu +1) + (ngày tháng đến của năm cuối)]} * [21] + TH4: Nếu kỳ thanh toán là lẻ từ tháng, lẻ đến tháng và [số ngày của (Từ tháng - Đến tháng) > 1]: [23] = {(tháng đến – tháng từ) - [(ngày tháng từ - ngày tháng đến - 1)/ngày cuối tháng đến]} * [21] + TH5: Nếu kỳ thanh toán là lẻ Từ tháng, lẻ Đến tháng và [số ngày của (Từ tháng - Đến tháng) < 1]: [23] = {(tháng đến – tháng từ) + [(ngày tháng đến - ngày tháng từ + 1)/ngày cuối tháng đến]} * [21] + TH6.1: Lẻ tháng từ, tròn tháng đến, và [(ngày tháng từ - ngày tháng đến) < 1: [23] = {(tháng đến – tháng từ) + [(ngày tháng đến – ngày tháng từ)/ngày cuối tháng đến]}* [21] + TH6.2: Tròn tháng từ, lẻ tháng đến, và [(ngày tháng từ - ngày tháng đến) < 1: [23] = {(tháng đến – tháng từ) + (ngày tháng đến/ngày cuối tháng đến)}* [21] |
[24] Doanh thu bình quân tháng của hợp đồng | - [24] = ([23] tại dòng HĐ)/[22] - Hiển thị tại tất cả các dòng, các dòng cùng 1 HĐ thì có giá trị giống nhau - Là trường bắt buộc |
[24a] Tổng doanh thu phát sinh trong năm của từng cá nhân | - [24a] chỉ được hỗ trợ tính trên các dòng có năm tính thuế - Các dòng có cùng thông tin năm tính thuế thì [24a] giống nhau và được tính theo công thức = tổng [23] của năm tính thuế tương ứng của các HĐ, cho phép sửa nhưng kiểm tra cùng năm tính thuế phải có giá trị giống nhau |
[25] Cá nhân thuộc diện phải nộp thuế | - Nguyên tắc xác định đối với từng cá nhân cột [08] - Dạng checkbox - Xét trên từng dòng là kỳ thanh toán - Dòng HĐ thì cho phép NNT tự tích, nếu tích vào dòng đấy thì tất cả dòng là kỳ thanh toán đều sẽ tích - Đối với dòng kỳ thanh toán: Nếu [24a] > 100 triệu => tự động tích, không cho bỏ tích - Đối với dòng kỳ thanh toán: Nếu [24a] <= 100 triệu thì không tự động tích, cho phép tích chọn - Đối với TH kỳ thanh toán vắt năm: + Nếu các dòng con đều được tích -> thì dòng kỳ thanh toán vắt năm sẽ tích + Nếu 1 trong các dòng con không tích -> thì dòng kỳ thanh toán vắt năm không tích |
[26] Doanh thu tính thuế trong kỳ | [25] có tích thì tính [26] = [23] tại các dòng kỳ thanh toán, cho phép sửa. Tại dòng hợp đồng = tổng [26] của các kỳ, cho sửa |
[27] Số thuế GTGT phải nộp [28] Số thuế TNCN phải nộp | [27] = [26] * 5%, không cho sửa Định dạng số nguyên |
[29] Trạng thái hợp đồng | Bắt buộc chọn 1 trong 3 trạng thái: - Hợp đồng khai lần đầu - Hợp đồng đã khai có thay đổi - Hợp đồng đã khai không thay đổi |
[30] Mã hợp đồng | Là trường bắt buộc - Nếu Trạng thái hợp đồng [27] là Hợp đồng đã khai có thay đổi hoặc Hợp đồng đã khai không thay đổi thì UD bắt buộc nhập mã hợp đồng, kiểm tra cấu trúc Mã hợp đồng - Nếu trạng thái hợp đồng là Hợp đồng khai lần đầu thì ứng dụng hỗ trợ tự động sinh mã hợp đồng theo nguyên tắc: Mã hợp đồng = M1M2M3M4M5_N1N2N3N4N5N6N7N8N9N10 N11N12N13_DDMMYYYY_L1L2. Trong đó: + M1M2M3M4M5 là Mã CQT quản lý nơi có tài sản cho thuê + N1N2N3N4N5N6N7N8N9N10N11N12N13 là MST cá nhân cho thuê tài sản (với mã 10 số thì thêm 3 số 0 ở cuối) + DDMMYYYY là Kỳ thanh toán từ: Là Kỳ thanh toán từ ngày/tháng/năm nhỏ nhất của hợp đồng + L1L2: Tương ứng với thứ tự hợp đồng |
Trên đây là hướng dẫn kê khai bảng kê chi tiết cá nhân cho thuê tài sản (Mẫu số 01-2/BK-TTS) trên phần mềm HTKK hiện nay
>> Xem thêm
Hướng dẫn kê khai Tờ khai thuế cho thuê tài sản (01/TTS) trên HTKK mới nhất?
Hướng dẫn kê khai bảng kê chi tiết cá nhân cho thuê tài sản (01-2/BK-TTS) trên HTKK? (Hình từ Internet)
Hướng dẫn thuế suất cho thuê tài sản phải nộp như thế nào?
Căn cứ tại khoản 1 Điều 9 Thông tư 40/2021/TT-BTC quy định như sau:
Phương pháp tính thuế đối với một số trường hợp đặc thù
1. Cá nhân cho thuê tài sản
a) Cá nhân cho thuê tài sản là cá nhân có phát sinh doanh thu từ cho thuê tài sản bao gồm: cho thuê nhà, mặt bằng, cửa hàng, nhà xưởng, kho bãi không bao gồm dịch vụ lưu trú; cho thuê phương tiện vận tải, máy móc thiết bị không kèm theo người điều khiển; cho thuê tài sản khác không kèm theo dịch vụ. Dịch vụ lưu trú không tính vào hoạt động cho thuê tài sản theo hướng dẫn tại khoản này gồm: cung cấp cơ sở lưu trú ngắn hạn cho khách du lịch, khách vãng lai khác; cung cấp cơ sở lưu trú dài hạn không phải là căn hộ cho sinh viên, công nhân và những đối tượng tương tự; cung cấp cơ sở lưu trú cùng dịch vụ ăn uống hoặc các phương tiện giải trí.
...
Đồng thời, căn cứ Phụ lục I Danh mục ngành nghề tính thuế GTGT, thuế TNCN theo tỷ lệ trên doanh thu đối với hộ kinh doanh, cá nhân kinh doanh ban hành kèm theo Thông tư 40/2021/TT-BTC ngày 01/6/2021 của Bộ Tài chính và Công văn 1556/CS-CT năm 2025 hướng dẫn về chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh.
- Trường hợp xác định người nộp thuế cho thuê tài sản có kèm theo dịch vụ thì tỷ lệ thuế GTGT là 5%, tỷ lệ thuế TNCN là 2%
- Trường hợp xác định NNT cho thuê tài sản không kèm theo dịch vụ thì tỷ lệ thuế GTGT là 5%, tỷ lệ thuế TNCN là 5%.
Thời hạn nộp tờ khai cho thuê tài sản theo năm là khi nào?
Căn cứ khoản 3 Điều 14 Thông tư 40/2021/TT-BTC quy định thời hạn nộp tờ khai cho thuê tài sản đối với cá nhân cho thuê tài sản trực tiếp khai thuế với cơ quan thuế như sau:
Quản lý thuế đối với cá nhân cho thuê tài sản trực tiếp khai thuế với cơ quan thuế
...
3. Thời hạn nộp hồ sơ khai thuế
Thời hạn nộp hồ sơ khai thuế đối với cá nhân cho thuê tài sản trực tiếp khai thuế với cơ quan thuế quy định tại điểm a khoản 2 và khoản 3 Điều 44 Luật Quản lý thuế, cụ thể như sau:
a) Thời hạn nộp hồ sơ khai thuế đối với cá nhân khai thuế theo từng lần phát sinh kỳ thanh toán chậm nhất là ngày thứ 10 kể từ ngày bắt đầu thời hạn cho thuê của kỳ thanh toán.
b) Thời hạn nộp hồ sơ khai thuế đối với cá nhân khai thuế một lần theo năm chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch tiếp theo
Căn cứ Điều 43 Luật Quản lý thuế 2019 quy định về hồ sơ khai thuế như sau:
Hồ sơ khai thuế
1. Hồ sơ khai thuế đối với loại thuế khai và nộp theo tháng là tờ khai thuế tháng.
2. Hồ sơ khai thuế đối với loại thuế khai và nộp theo quý là tờ khai thuế quý.
3. Hồ sơ khai thuế đối với loại thuế có kỳ tính thuế theo năm bao gồm:
a) Hồ sơ khai thuế năm gồm tờ khai thuế năm và các tài liệu khác có liên quan đến xác định số tiền thuế phải nộp;
b) Hồ sơ khai quyết toán thuế khi kết thúc năm gồm tờ khai quyết toán thuế năm, báo cáo tài chính năm, tờ khai giao dịch liên kết; các tài liệu khác có liên quan đến quyết toán thuế.
...
Theo quy định trên, có thể thấy thời hạn nộp hồ sơ khai thuế đối với cá nhân khai thuế một lần theo năm chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch tiếp theo. Trong khi đó, tờ khai thuế đối với hoạt động cho thuê tài sản là một loại giấy tờ bắt buộc phải có trong hồ sơ khai thuế đối với cá nhân cho thuê tài sản.
Do đó, thời hạn nộp tờ khai thuế đối với cá nhân cho thuê tài sản theo năm cũng chính là thời hạn nộp hồ sơ khai thuế đối với cá nhân cho thuê tài sản khai thuế theo năm.
Như vậy, thời hạn nộp tờ khai cho thuê tài sản theo năm chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch tiếp theo.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];