Cách ghi tờ khai thuế đối với hộ kinh doanh trên sàn thương mại điện tử Mẫu số 02/CNKD-TMĐT?
Tại Điều 8 Nghị định 117/2025/NĐ-CP thì Chính phủ đã quy định cụ thể về hồ sơ, thủ tục kê khai, nộp thuế của hộ, cá nhân cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử không có chức năng thanh toán như sau:
Hồ sơ, thủ tục kê khai, nộp thuế của hộ, cá nhân cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử không có chức năng thanh toán
...
3. Thủ tục đăng ký, kê khai, nộp hồ sơ khai thuế, nộp thuế
a) Hồ sơ khai thuế
Tờ khai thuế đối với hộ, cá nhân có hoạt động kinh doanh trên nền tảng thương mại điện tử theo Mẫu số 02/CNKD-TĐMT ban hành kèm theo Nghị định này.
b) Thủ tục đăng ký thuế, thời hạn nộp hồ sơ khai thuế, thủ tục nộp thuế thực hiện theo quy định của pháp luật quản lý thuế.
c) Cơ quan tiếp nhận và giải quyết hồ sơ khai thuế là cơ quan thuế quản lý địa bàn nơi hộ, cá nhân cư trú (nơi ở hiện tại/tạm trú/thường trú).
Theo đó, mẫu số 02/CNKD-TMĐT Tờ khai thuế đối với hộ, cá nhân có hoạt động kinh doanh trên nền tảng thương mại điện tử tại Phụ lục được ban hành kèm theo Nghị định 117/2025/NĐ-CP, có dạng như sau:
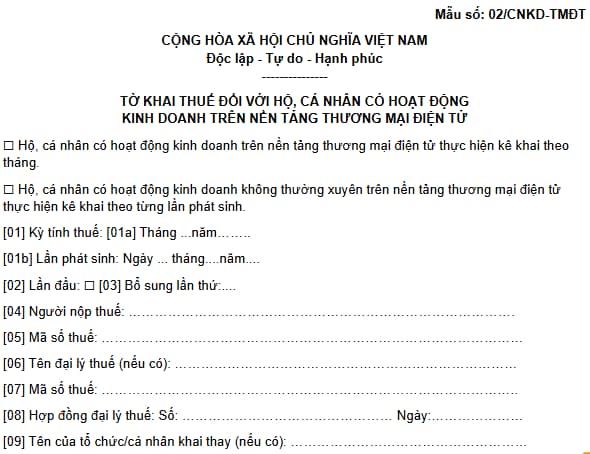
Cách ghi tờ khai thuế đối với hộ kinh doanh trên sàn thương mại điện tử Mẫu số 02/CNKD-TMĐT như sau:
Chọn một trong hai cách kê khai (theo tháng hoặc theo từng lần phát sinh)
☐ Hộ, cá nhân có hoạt động kinh doanh trên nền tảng thương mại điện tử thực hiện kê khai theo tháng. ☐ Hộ, cá nhân có hoạt động kinh doanh không thường xuyên trên nền tảng thương mại điện tử thực hiện kê khai theo từng lần phát sinh. |
[01] Kỳ tính thuế: [01a] Tháng ...năm……..Ghi theo năm của kỳ thực hiện khai thuế.
[01b] Lần phát sinh: Ngày ... tháng....năm....Ghi theo lần phát sinh thực hiện khai thuế.
[02] Lần đầu: Nếu khai quyết toán thuế lần đầu thì đánh dấu “x” vào ô vuông.
[03] Bổ sung lần thứ: Nếu khai sau lần đầu thì được xác định là khai bổ sung và ghi số lần khai bổ sung vào chỗ trống. Số lần khai bổ sung được ghi theo chữ số trong dãy chữ số tự nhiên (1, 2, 3….).
[04] Người nộp thuế: Ghi rõ ràng, đầy đủ tên của tổ chức, cá nhân trả thu nhập theo Quyết định thành lập hoặc Giấy chứng nhận đăng ký kinh doanh hoặc Giấy chứng nhận đăng ký thuế hoặc Giấy chứng nhận đầu tư.
[05] Mã số thuế: Ghi rõ ràng, đầy đủ mã số thuế của tổ chức, cá nhân trả thu nhập theo Giấy chứng nhận đăng ký thuế hoặc Thông báo mã số thuế.
[06] Tên đại lý thuế (nếu có): Trường hợp tổ chức, cá nhân trả thu nhập uỷ quyền khai quyết toán thuế cho Đại lý thuế thì phải ghi rõ ràng, đầy đủ tên của Đại lý thuế theo Quyết định thành lập hoặc Giấy chứng nhận đăng ký kinh doanh hoặc Giấy chứng nhận đăng ký thuế.
[07] Mã số thuế: Ghi rõ ràng, đầy đủ mã số thuế của Đại lý thuế theo theo Quyết định thành lập hoặc Giấy chứng nhận đăng ký kinh doanh hoặc Giấy chứng nhận đăng ký thuế.
[08] Hợp đồng đại lý thuế: Ghi rõ ràng, đầy đủ số, ngày của Hợp đồng đại lý thuế giữa tổ chức, cá nhân trả thu nhập với Đại lý thuế (hợp đồng đang thực hiện).
[09] Tên của tổ chức/cá nhân khai thay (nếu có): Ghi đầy đủ thông tin Sàn Thương mại điện tử thực hiện khai thuế thay cho hộ kinh doanh trên sàn
[10] Mã số thuế: Ghi rõ ràng, đầy đủ mã số thuế sàn thương mại điện tử theo Giấy chứng nhận đăng ký thuế hoặc Thông báo mã số thuế.
A. KÊ KHAI THUẾ GIÁ TRỊ GIA TĂNG (GTGT), THUẾ THU NHẬP CÁ NHÂN (TNCN) [11] [12] [13] [14] : Ghi, liệt kê đầy đủ thông tin về doanh thu, số thuế GTGT, thuế TNCN đối với các nhóm ngàng Cung cấp hàng hóa; Cung cấp dịch vụ; Vận tải, dịch vụ có gắn với hàng hóa; Hoạt động kinh doanh khác [15] Ghi tổng cộng về doanh thu, số thuế GTGT và số thuế TNCN (theo tháng hoặc theo lần phát sinh) |
B. KÊ KHAI THUẾ TIÊU THỤ ĐẶC BIỆT (TTĐB) [16a] [16b]: Ghi, liệt kê đầy đủ thông tin Đơn vị tính; Doanh thu tính thuế TTĐB; Thuế suất; Số thuế về loại hàng hóa chịu thuế TTĐB [16] Ghi tổng cộng Đơn vị tính; Doanh thu tính thuế TTĐB; Thuế suất; Số thuế về loại hàng hóa chịu thuế TTĐB(theo tháng hoặc theo lần phát sinh) |
>> Cập nhật mới:
Tại Điều 8 Nghị định 117/2025/NĐ-CP quy định hồ sơ khai thuế đối với HKD kinh doanh trên sàn thương mại điện tử không có chức năng thanh toán là tờ khai thuế đối với hộ, cá nhân có hoạt động kinh doanh trên nền tảng thương mại điện tử theo Mẫu 02 CNKD TMĐT ban hành kèm theo Nghị định 117/2025/NĐ-CP. Tuy nhiên, từ ngày 06/04/2026 thủ tục kê khai thuế của HKD kinh doanh trên sàn thương mại điện tử không có chức năng thanh toán - thủ tục 1.014031 quy định tại Quyết định 4472/QĐ-BTC năm 2025 bị bãi bỏ. Như vậy, mẫu số 02 CNKD TĐMT Nghị định 117 dùng để khai thuế đối với HKD kinh doanh trên sàn thương mại điện tử không có chức năng thanh toán không còn được sử dụng. Thay vào đó việc kê khai thuế của HKD kinh doanh trên sàn thương mại điện tử không có chức năng thanh toán sẽ thực hiện theo quy định Nghị định 68/2026/NĐ-CP và Thông tư 18/2026/TT-BTC. Cụ thể: >> Tải về Mẫu số 01/CNKD ban hành kèm theo Thông tư 18/2026/TT-BTC |

Cách ghi tờ khai thuế đối với hộ kinh doanh trên sàn thương mại điện tử Mẫu số 02/CNKD-TMĐT?
Đồng tiền khai thuế, nộp thuế được quy định như thế nào?
Căn cứ tại Điều 7 Luật Quản lý thuế 2019 quy định về đồng tiền khai thuế, nộp thuế như sau:
- Đồng tiền khai thuế, nộp thuế là Đồng Việt Nam, trừ các trường hợp được phép khai thuế, nộp thuế bằng ngoại tệ tự do chuyển đổi.
- Người nộp thuế hạch toán kế toán bằng ngoại tệ theo quy định của Luật Kế toán phải quy đổi ra Đồng Việt Nam theo tỷ giá giao dịch thực tế tại thời điểm phát sinh giao dịch.
- Đối với hàng hóa xuất khẩu, nhập khẩu, đồng tiền nộp thuế là Đồng Việt Nam, trừ các trường hợp được phép khai thuế, nộp thuế bằng ngoại tệ tự do chuyển đổi. Tỷ giá tính thuế thực hiện theo quy định của pháp luật về hải quan.
- Bộ trưởng Bộ Tài chính quy định đồng tiền khai thuế, nộp thuế bằng ngoại tệ tự do chuyển đổi quy định tại khoản 1, khoản 3 và tỷ giá giao dịch thực tế quy định tại khoản 2 Điều 7 Luật Quản lý thuế 2019.
>> Cập nhật mới: Luật Quản lý thuế 2025 chính thức có hiệu lực kể từ ngày 01/7/2026, thay thế cho Luật Quản lý thuế 2019. Căn cứ theo khoản 7 Điều 12 và khoản 3 Điều 14 Luật Quản lý thuế 2025 quy định như sau: - Đồng tiền khai thuế, khoản thu khác là Đồng Việt Nam; đồng tiền tính thuế, khoản thu khác là Đồng Việt Nam. Chính phủ quy định các trường hợp được khai, tính bằng ngoại tệ. - Đồng tiền nộp thuế, khoản thu khác là đồng tiền khai thuế, khoản thu khác theo quy định tại khoản 7 Điều 12 Luật Quản lý thuế 2025. Người nộp thuế khai thuế, khoản thu khác bằng đồng tiền nào thì nộp bằng đồng tiền đó. |
Các hành vi bị cấm trong hoạt động thương mại điện tử là gì?
Căn cứ Điều 4 Nghị định 52/2013/NĐ-CP được sửa đổi bổ sung bởi khoản 4 Điều 1 Nghị định 85/2021/NĐ-CP như sau:
(1) Vi phạm về hoạt động kinh doanh thương mại điện tử:
- Lợi dụng hoạt động thương mại điện tử để kinh doanh theo phương thức đa cấp nhưng chưa được cấp giấy chứng nhận đăng ký hoạt động bán hàng đa cấp theo quy định của pháp luật về quản lý hoạt động kinh doanh theo phương thức đa cấp.
- Lợi dụng thương mại điện tử để kinh doanh hàng giả, hàng hóa, dịch vụ vi phạm quyền sở hữu trí tuệ; hàng hóa, dịch vụ thuộc danh mục hàng hóa, dịch vụ cấm kinh doanh;
- Lợi dụng danh nghĩa hoạt động kinh doanh thương mại điện tử để huy động vốn trái phép từ các thương nhân, tổ chức, cá nhân khác;
- Cung cấp các dịch vụ thương mại điện tử hoặc dịch vụ giám sát, đánh giá và chứng thực trong thương mại điện tử khi chưa đăng ký theo các quy định của Nghị định này;
- Cung cấp các dịch vụ thương mại điện tử hoặc dịch vụ giám sát, đánh giá và chứng thực trong thương mại điện tử không đúng với thông tin trong hồ sơ đăng ký hoặc cấp phép;
- Có hành vi gian dối hoặc cung cấp thông tin sai sự thật khi thực hiện các thủ tục thông báo thiết lập website thương mại điện tử, đăng ký website cung cấp dịch vụ thương mại điện tử, đăng ký các dịch vụ giám sát, đánh giá và chứng thực trong thương mại điện tử.
(2) Vi phạm về thông tin trên website thương mại điện tử:
- Giả mạo thông tin đăng ký hoặc không tuân thủ các quy định về hình thức, quy cách công bố thông tin đăng ký trên website thương mại điện tử;
- Sử dụng biểu trưng của các chương trình đánh giá tín nhiệm website thương mại điện tử khi chưa được những chương trình này công nhận;
+ Sử dụng các đường dẫn, biểu trưng hoặc công nghệ khác trên website thương mại điện tử để gây nhầm lẫn về mối liên hệ với thương nhân, tổ chức, cá nhân khác;
- Sử dụng đường dẫn để cung cấp những thông tin trái ngược hoặc sai lệch so với thông tin được công bố tại khu vực website có gắn đường dẫn này.
(3) Vi phạm về giao dịch trên website thương mại điện tử:
- Thực hiện các hành vi lừa đảo khách hàng trên website thương mại điện tử;
- Giả mạo thông tin của thương nhân, tổ chức, cá nhân khác để tham gia hoạt động thương mại điện tử;
- Can thiệp vào hệ điều hành và trình duyệt Internet tại các thiết bị điện tử truy cập vào website nhằm buộc khách hàng lưu lại website trái với ý muốn của mình.
(4) Các vi phạm khác:
- Đánh cắp, sử dụng, tiết lộ, chuyển nhượng, bán các thông tin liên quan đến bí mật kinh doanh của thương nhân, tổ chức, cá nhân khác hoặc thông tin cá nhân của người tiêu dùng trong thương mại điện tử khi chưa được sự đồng ý của các bên liên quan, trừ trường hợp pháp luật có quy định khác;
- Giả mạo hoặc sao chép giao diện website thương mại điện tử của thương nhân, tổ chức, cá nhân khác để kiếm lợi hoặc để gây nhầm lẫn, gây mất lòng tin của khách hàng đối với thương nhân, tổ chức, cá nhân đó
>> Cập nhật mới: Nghị định 52/2013/NĐ-CP đã hết hiệu lực từ ngày 01/07/2026 và được thay thế bởi Nghị định 248/2026/NĐ-CP hướng dẫn Luật Thương mại điện tử 2025.
Theo đó, căn cứ tại Điều 6 Luật Thương mại điện tử 2025 quy định về các hành vi bị cấm trong hoạt động thương mại điện tử như sau:
- Thực hiện các hành vi lừa đảo, lừa dối trên nền tảng thương mại điện tử.
- Kinh doanh hoặc tạo điều kiện cho người khác kinh doanh trên nền tảng thương mại điện tử các dịch vụ trái phép, hàng cấm, hàng giả, hàng xâm phạm quyền sở hữu trí tuệ, hàng hóa nhập lậu, hàng hóa không rõ nguồn gốc, xuất xứ, hàng hóa quá hạn sử dụng, hàng hóa vi phạm quy định của pháp luật về chất lượng sản phẩm, hàng hóa và quy định khác của pháp luật có liên quan...
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];