Hướng dẫn các bước báo tăng lao động đóng BHXH cho doanh nghiệp, hộ kinh doanh?
Để thực hiện thủ tục báo tăng lao động đóng BHXH, doanh nghiệp, hộ kinh doanh cần chuẩn bị hồ sơ gồm: CCCD của người lao động và thông tin cư trú trên VNeID của toàn bộ thành viên trong gia đình người lao động để kê khai phụ lục thông tin hộ gia đình/thành viên.
Sau đây là các bước hướng dẫn doanh nghiệp, hộ kinh doanh báo tăng lao động đóng BHXH mới nhất 2026:
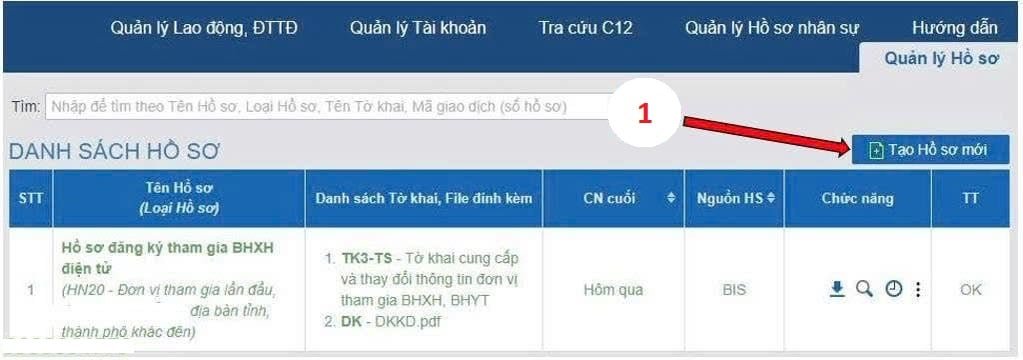
Bước 1: Đăng nhập phần mềm BHXH, chọn mục “Tạo hồ sơ mới” hoặc “Lập tờ khai”
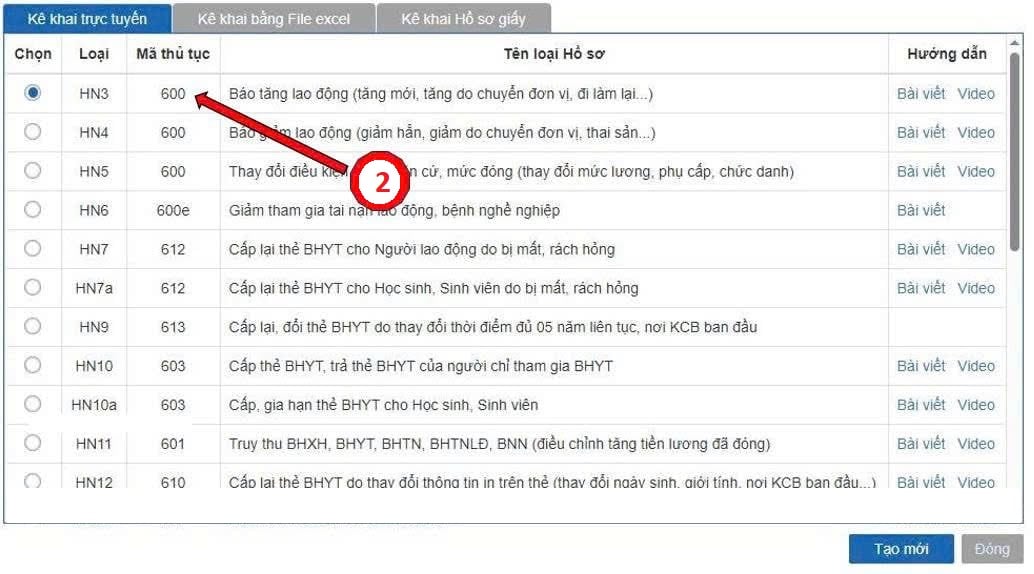
Bước 2: Chọn thủ tục báo tăng lao động: hồ sơ có mã thủ tục 600.
Bước 3: Điền đầy đủ thông tin của người lao động theo hồ sơ yêu cầu.
- Để trống ô “Số sổ BHXH” và ô “Mã số BHXH” do lao động tăng mới chưa có mã số BHXH.
- Ô “Mức lương” điền mức lương tối thiểu theo vùng
- Ô “Phương án” chọn “Tăng mới”;
- Ô “Thời điểm bắt đầu” điền tháng/năm thời điểm báo tăng và để trống ô “Thời điểm kết thúc”; ô “Ghi chú” điền “Tăng mới theo quyết định số … ký ngày …”
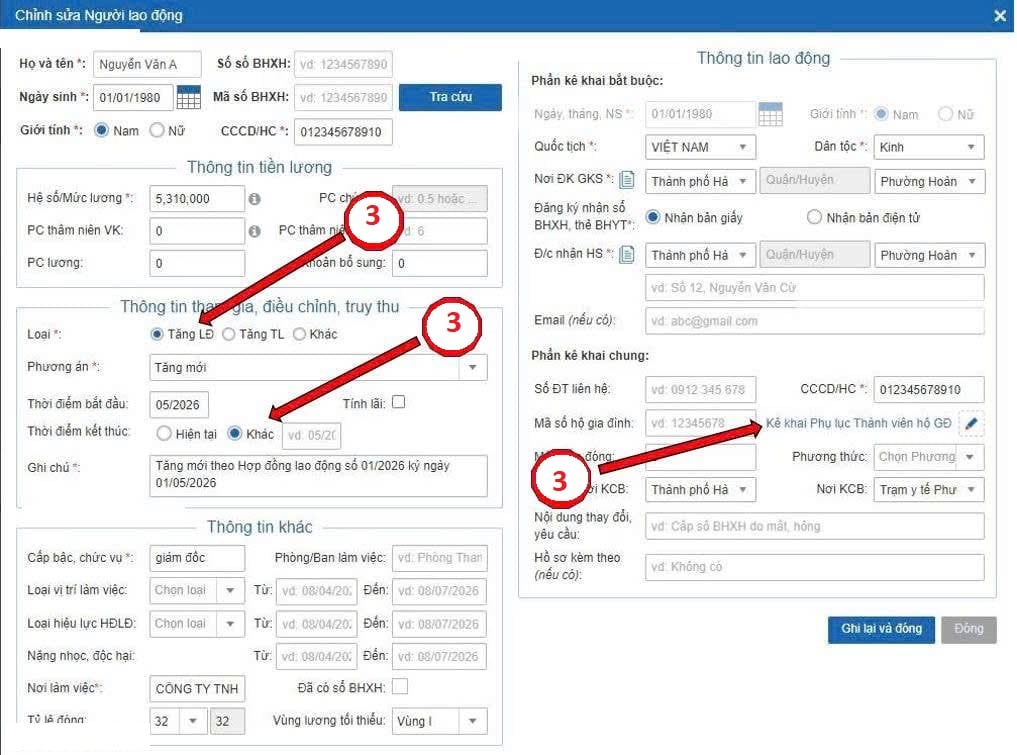
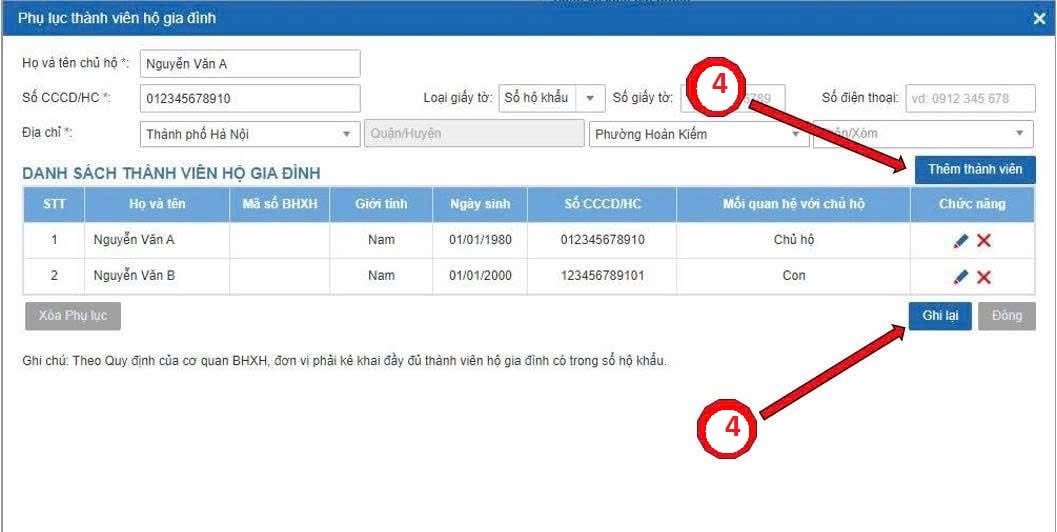
Bước 4: Sau khi điền xong thông tin của người lao động, đơn vị sẽ khai đến “Phụ lục thành viên” của lao động đó; điền đầy đủ Tên, số CCCD, Địa chỉ của Chủ hộ và nhấn “Thêm dòng” để kê khai thông tin các thành viên còn lại trong hộ gia đình.
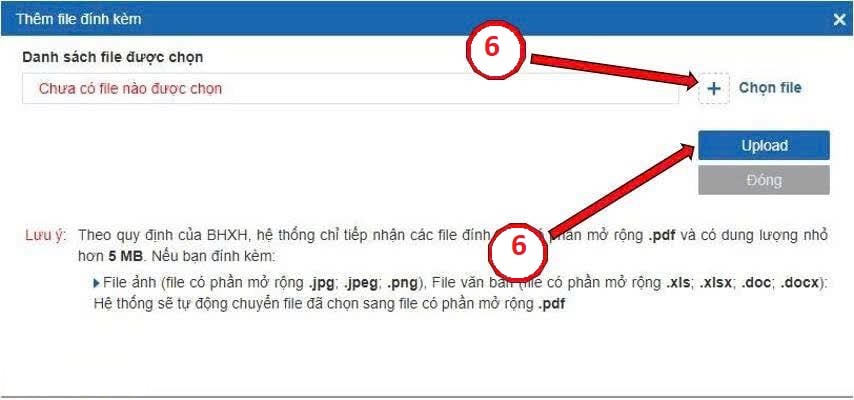
Bước 5: Sau khi hoàn thiện kê khai xong, đơn vị đính kèm File CCCD của người lao động vào hồ sơ.
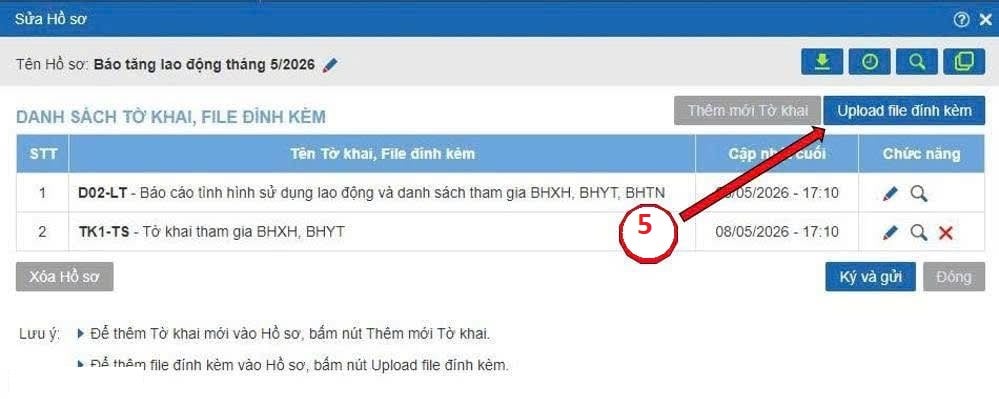
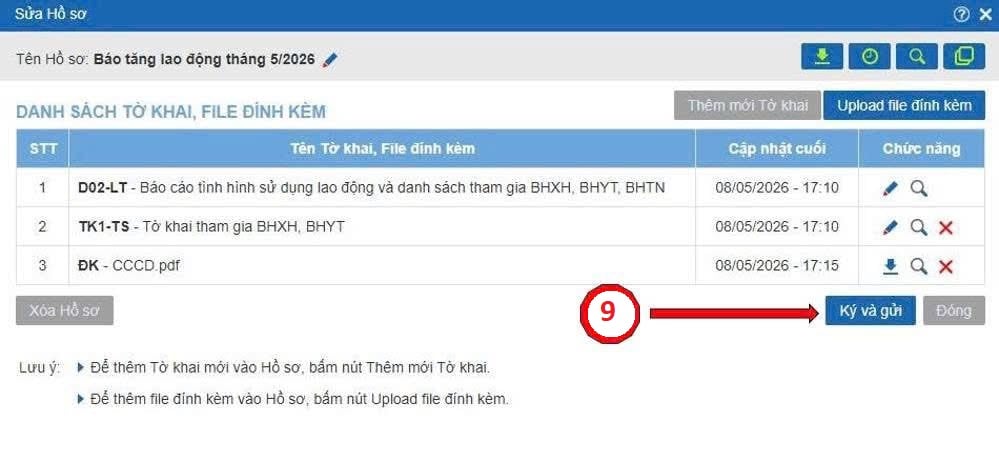
Cuối cùng, đơn vị lưu hồ sơ, ký và nộp hồ sơ điện tử lên cơ quan BHXH.
Lưu ý: Thông tin chỉ mang tính tham khảo!

Hướng dẫn các bước báo tăng lao động đóng BHXH cho doanh nghiệp, hộ kinh doanh mới nhất 2026? (Hình từ Internet)
Doanh nghiệp trốn đóng BHXH sẽ bị xử phạt như thế nào?
Doanh nghiệp trốn đóng BHXH sẽ bị xử phạt hành chính và có thể bị truy cứu trách nhiệm hình sự, cụ thể như sau:
- Hình thức xử phạt hành chính đối với hành vi trốn đóng BHXH được quy định tại khoản 7 Điều 39 Nghị định 12/2022/NĐ-CP như sau:
Vi phạm quy định về đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp
...
7. Phạt tiền từ 50.000.000 đồng đến 75.000.000 đồng đối với người sử dụng lao động có một trong các hành vi sau đây:
a) Trốn đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp nhưng chưa đến mức truy cứu trách nhiệm hình sự;
b) Sửa chữa, làm sai lệch văn bản, tài liệu trong hồ sơ đề xuất được áp dụng mức đóng thấp hơn mức đóng bình thường vào Quỹ Bảo hiểm tai nạn lao động, bệnh nghề nghiệp nhưng chưa đến mức truy cứu trách nhiệm hình sự.
Mặc khác, căn cứ vào Điều 6 Nghị định 12/2022/NĐ-CP có quy định về mức phạt tiền đối với tổ chức như sau:
Mức phạt tiền, thẩm quyền xử phạt và nguyên tắc áp dụng đối với hành vi vi phạm hành chính nhiều lần
1. Mức phạt tiền quy định đối với các hành vi vi phạm quy định tại Chương II, Chương III và Chương IV Nghị định này là mức phạt đối với cá nhân, trừ trường hợp quy định tại khoản 1, 2, 3, 5 Điều 7; khoản 3, 4, 6 Điều 13; khoản 2 Điều 25; khoản 1 Điều 26; khoản 1, 5, 6, 7 Điều 27; khoản 8 Điều 39; khoản 5 Điều 41; khoản 1, 2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 12 Điều 42; khoản 1, 2, 3, 4, 5, 6, 7, 8 Điều 43; khoản 1, 2, 3, 4, 5, 6 Điều 45; khoản 3 Điều 46 Nghị định này. Mức phạt tiền đối với tổ chức bằng 02 lần mức phạt tiền đối với cá nhân.
...
Như vậy, đối với doanh nghiệp trốn đóng BHXH nhưng chưa đến mức truy cứu trách nhiệm hình sự sẽ bị xử phạt hành chính từ 100 triệu đồng đến 150 triệu đồng theo quy định pháp luật.
- Tội trốn đóng bảo hiểm xã hội được quy định tại Điều 216 Bộ luật Hình sự 2015 như sau:
+ Trốn đóng bảo hiểm từ 50.000.000 đồng đến dưới 300.000.000 đồng từ 06 tháng trở lên, đã bị xử phạt vi phạm hành chính về hành vi này mà còn vi phạm, thì bị phạt tiền từ 50.000.000 đồng đến 200.000.000 đồng, phạt cải tạo không giam giữ đến 01 năm hoặc phạt tù từ 03 tháng đến 01 năm.
+ Trốn đóng bảo hiểm từ 300.000.000 đồng đến dưới 1.000.000.000 đồng thì bị phạt tiền từ 200.000.000 đồng đến 500.000.000 đồng hoặc phạt tù từ 06 tháng năm đến 03 năm.
+ Trốn đóng bảo hiểm 1.000.000.000 đồng trở lên thì bị phạt tiền từ 500.000.000 đồng đến 1.000.000.000 đồng hoặc bị phạt tù từ 02 năm đến 07 năm.
Đồng thời, người phạm tội còn có thể bị phạt tiền từ 20.000.000 đồng đến 100.000.000 đồng, cấm đảm nhiệm chức vụ, cấm hành nghề hoặc làm công việc nhất định từ 01 năm đến 05 năm.
Đối với pháp nhân thương mại phạm tội sẽ bị truy cứu trách nhiệm hình sự theo khoản 5 Điều 216 Bộ luật Hình sự 2015.
Cơ quan thuế phối hợp với cơ quan BHXH trong công tác thanh tra kiểm tra như thế nào?
Căn cứ Điều 8 Quy chế 1999/QCPH-BHXH-TCT năm 2021 quy định phối hợp trong công tác thanh tra kiểm tra giữa cơ quan thuế và cơ quan BHXH như sau:
(1) Cơ quan BHXH và cơ quan Thuế căn cứ chức năng, nhiệm vụ của từng Ngành và dữ liệu đã được chia sẻ (tại điểm c khoản 1 và điểm c khoản 2 Điều 4 Quy chế 1999/QCPH-BHXH-TCT năm 2021) để có biện pháp xử lý vi phạm đối với tổ chức trả thu nhập theo quy định của Luật BHXH, BHYT, Luật Quản lý thuế 2019 và các luật thuế khác có liên quan.
(2) Cơ quan BHXH, Cơ quan Thuế căn cứ chức năng nhiệm vụ thực hiện kiểm tra theo chuyên đề đối với tổ chức trả thu nhập có rủi ro về BHXH, BHYT và thuế. Trong trường hợp cần thiết, hai cơ quan phối hợp với nhau để kiểm tra theo chuyên đề đối với tổ chức trả thu nhập này.
(3) Đầu mối phối hợp trong công tác kiểm tra theo chuyên đề
- Đối với cơ quan BHXH, bao gồm: BHXH Việt Nam; BHXH tỉnh; BHXH huyện. (theo Quyết định 2286/QĐ-BTC năm 2025 cơ quan BHXH hiện nay gồm BHXH Việt Nam; BHXH tỉnh, thành phố trực thuộc trung ương; BHXH cơ sở).
- Đối với cơ quan Thuế, bao gồm: Tổng cục Thuế; Cục Thuế; Chi cục Thuế, Chi cục Thuế khu vực (theo Quyết định 2229/QĐ-BTC năm 2025 cơ quan thuế hiện nay gồm: Cục Thuế; Thuế tỉnh, thành phố; Thuế cơ sở).
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];