
Địa chỉ liên hệ và mẫu con dấu Thuế cơ sở 2 tỉnh Hà Tĩnh từ 01/7/2025?
Căn cứ Nghị định 99/2016/NĐ-CP về quản lý, sử dụng con dấu; các văn bản hướng dẫn của các cơ quan cấp trên về quản lý, sử dụng con dấu;
Căn cứ Quyết định 2229/QĐ-BTC năm 2025 về việc sửa đổi, bổ sung Quyết định 381/QĐ-BTC năm 2025 quy định chức năng, nhiệm vụ, quyền hạn và cơ cấu tổ chức của Cục Thuế;
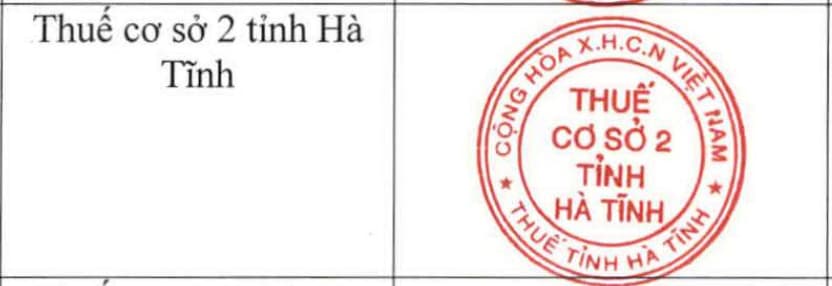
Đồng thời căn cứ theo Thông báo 02/TB-HTI năm 2025 Tải về Thuế tỉnh Hà Tĩnh ban hành vào ngày 01/7/2025 quy định về mẫu con dấu, tên cơ quan, địa chỉ. Theo đó, địa chỉ liên hệ và mẫu con dấu của Thuế cơ sở 2 tỉnh Hà Tĩnh như sau:
Địa chỉ Thuế cơ sở 2 tỉnh Hà Tĩnh: Số 85 Lý Tự Trọng – xã Thạch Hà - tỉnh Hà Tĩnh.
Số điện thoại liên hệ: 02393.845.430
Mẫu con dấu Thuế cơ sở 2 tỉnh Hà Tĩnh có dạng như sau:
Thuế cơ sở 2 tỉnh Hà Tĩnh quản lý những địa bàn nào, trụ sở chính ở đâu?
Ngày 30/06/2025, Cục Thuế đã ban hành Quyết định 1378/QĐ-CT năm 2025 quy định tên gọi, trụ sở, địa bàn quản lý của các Thuế cơ sở thuộc Thuế tỉnh, thành phố trực thuộc Trung ương.
Theo đó danh sách quy định tên gọi, trụ sở, địa bàn quản lý của 350 Thuế cơ sở thuộc Thuế tỉnh, thành phố trực thuộc trung ương ban hành kèm Quyết định 1378/QĐ-CT năm 2025.
Danh sách tên gọi, trụ sở, địa bàn quản lý của Thuế cơ sở 2 tỉnh Hà Tĩnh như sau:
STT | TÊN GỌI | ĐỊA BÀN QUẢN LÝ | NƠI ĐẶT TRỤ SỞ CHÍNH |
1 | Thuế cơ sở 1 tỉnh Hà Tĩnh | Phường Thành Sen, Phường Trần Phú, Phường Hà Huy Tập, Xã Thạch Lạc, Xã Đồng Tiến, Xã Thạch Khê, Xã Cẩm Bình, Xã Cẩm Xuyên, Xã Thiên Cẩm, Xã Cẩm Duệ, Xã Cẩm Hưng, Xã Cẩm Lạc, Xã Cẩm Trung, Xã Yên Hòa | Phường Thành Sen |
2 | Thuế cơ sở 2 tỉnh Hà Tĩnh | Xã Thạch Hà, Xã Toàn Lưu, Xã Việt Xuyên, Xã Đông Kinh, Xã Thạch Xuân, Xã Lộc Hà, Xã Hồng Lộc, Xã Mai Phụ, Xã Can Lộc, Xã Tùng Lộc, Xã Gia Hạnh, Xã Trường Lưu, Xã Xuân Lộc, Xã Đồng Lộc | Xã Thạch Hà |
3 | Thuế cơ sở 3 tỉnh Hà Tĩnh | Phường Bắc Hồng Lĩnh, Phường Nam Hồng Lĩnh, Xã Tiên Điền, Xã Nghi Xuân, Xã Cổ Đạm, Xã Ban Hải | Phường Nam Hồng Lĩnh |
4 | Thuế cơ sở 4 tỉnh Hà Tĩnh | Xã Hương Sơn, Xã Sơn Tây, Xã Tứ Mỹ, Xã Sơn Giang, Xã Sơn Tiến, Xã Sơn Hồng, Xã Kim Hoa, Xã Sơn Kim 1, Xã Sơn Kim 2, Xã Đức Thọ, Xã Đức Đồng, Xã Đức Quang, Xã Đức Thịnh, Xã Đức Minh | Xã Sơn Giang |
5 | Thuế cơ sở 5 tỉnh Hà Tĩnh | Xã Hương Khê, Xã Hương Phố, Xã Hương Đô, Xã Hà Linh, Xã Hương Bình, Xã Phúc Trạch, Xã Hương Xuân, Xã Vũ Quang, Xã Mai Hoa, Xã Thượng Đức | Xã Hương Khê |
6 | Thuế cơ sở 6 tỉnh Hà Tĩnh | Phường Sông Tri, Phường Hải Ninh, Phường Hoành Sơn, Phường Vũng Áng, Xã Kỳ Xuân, Xã Kỳ Anh, Xã Kỳ Hoa, Xã Kỳ Văn, Xã Kỳ Khang, Xã Kỳ Lạc, Xã Kỳ Thượng | Phường Sông Tri |
Như vậy, Thuế cơ sở 2 tỉnh Hà Tĩnh quản lý các địa bàn sau sáp nhập gồm: Xã Thạch Hà, Xã Toàn Lưu, Xã Việt Xuyên, Xã Đông Kinh, Xã Thạch Xuân, Xã Lộc Hà, Xã Hồng Lộc, Xã Mai Phụ, Xã Can Lộc, Xã Tùng Lộc, Xã Gia Hạnh, Xã Trường Lưu, Xã Xuân Lộc, Xã Đồng Lộc
Trụ sở chính đặt tại: Xã Thạch Hà.

Địa chỉ liên hệ và mẫu con dấu Thuế cơ sở 2 tỉnh Hà Tĩnh từ 01/7/2025? (Hình từ Internet)
Những hành vi nào bị nghiêm cấm trong quản lý thuế?
Căn cứ theo Điều 6 Luật Quản lý thuế 2019, quy định như sau:
Các hành vi bị nghiêm cấm trong quản lý thuế
1. Thông đồng, móc nối, bao che giữa người nộp thuế và công chức quản lý thuế, cơ quan quản lý thuế để chuyển giá, trốn thuế.
2. Gây phiền hà, sách nhiễu đối với người nộp thuế.
3. Lợi dụng để chiếm đoạt hoặc sử dụng trái phép tiền thuế.
4. Cố tình không kê khai hoặc kê khai thuế không đầy đủ, kịp thời, chính xác về số tiền thuế phải nộp.
5. Cản trở công chức quản lý thuế thi hành công vụ.
6. Sử dụng mã số thuế của người nộp thuế khác để thực hiện hành vi vi phạm pháp luật hoặc cho người khác sử dụng mã số thuế của mình không đúng quy định của pháp luật.
7. Bán hàng hóa, cung cấp dịch vụ không xuất hóa đơn theo quy định của pháp luật, sử dụng hóa đơn không hợp pháp và sử dụng không hợp pháp hóa đơn.
8. Làm sai lệch, sử dụng sai mục đích, truy cập trái phép, phá hủy hệ thống thông tin người nộp thuế.
Theo quy định trên, có 08 hành vi bị nghiêm cấm trong Quản lý Thuế bao gồm:
(1) Thông đồng, móc nối, bao che giữa người nộp thuế và công chức quản lý thuế, cơ quan quản lý thuế để chuyển giá, trốn thuế.
(2) Gây phiền hà, sách nhiễu đối với người nộp thuế.
(3) Lợi dụng để chiếm đoạt hoặc sử dụng trái phép tiền thuế.
(4) Cố tình không kê khai hoặc kê khai thuế không đầy đủ, kịp thời, chính xác về số tiền thuế phải nộp.
(5) Cản trở công chức quản lý thuế thi hành công vụ.
(6) Sử dụng mã số thuế của người nộp thuế khác để thực hiện hành vi vi phạm pháp luật hoặc cho người khác sử dụng mã số thuế của mình không đúng quy định của pháp luật.
(7) Bán hàng hóa, cung cấp dịch vụ không xuất hóa đơn theo quy định của pháp luật, sử dụng hóa đơn không hợp pháp và sử dụng không hợp pháp hóa đơn.
(8) Làm sai lệch, sử dụng sai mục đích, truy cập trái phép, phá hủy hệ thống thông tin người nộp thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];































