Cục Hải quan chỉ đạo hỏa tốc triển khai các công việc khi nghỉ lễ Giỗ tổ Hùng Vương và lễ 30/4 - 01/5 năm 2026?
Ngày 24/04/2026, Cục Hải quan đã có Thông báo 15731/TB-CHQ năm 2026 về việc triển khai các công việc trong kỳ nghỉ Lễ Giỗ tổ Hùng Vương và dịp 30/4 - 01/5 năm 2026.
>>Tải về Thông báo 15731/TB-CHQ năm 2026
Thực hiện Thông báo 9441/TB-BLĐTBXH năm 2025 của Bộ Nội vụ về việc Nghỉ Tết Âm lịch và một số dịp nghỉ lễ trong năm 2026 đối với cán bộ, công chức, viên chức và người lao động, theo đó kỳ nghỉ Lễ Giỗ tổ Hùng Vương mùng 10 tháng 3 (âm lịch), từ ngày 25 tháng 4 đến hết ngày 27 tháng 4 năm 2026 và kỳ nghỉ Lễ 30/4 và 01/5, từ ngày 30/4 đến hết ngày 03 tháng 5 năm 2026. Trong thời gian nghỉ Lễ, Cục Hải quan yêu cầu Thủ trưởng các đơn vị thuộc Cục Hải quan căn cứ chức năng, nhiệm vụ chủ động triển khai thực hiện đồng bộ, hiệu quả các nội dung công việc sau đây:
(1) Các Chi cục Hải quan khu vực chỉ đạo tập trung lực lượng làm tốt công tác thông quan, giải phóng hàng hóa, không để xảy ra ùn tắc tại các cửa khẩu trong kỳ nghỉ Lễ Giỗ tổ Hùng Vương mùng 10 tháng 3 (âm lịch), từ ngày 25 tháng 4 đến hết ngày 27 tháng 4 năm 2026 và kỳ nghỉ Lễ 30/4-01/5, từ ngày 30 tháng 4 đến hết ngày 03 tháng 5 năm 2026; tăng cường công tác quản lý rủi ro, kiểm tra, giám sát, kiểm soát hải quan, kịp thời phát hiện, ngăn chặn, bắt giữ, xử lý các hành vi vi phạm.
(2) Chi cục Điều tra chống buôn lậu, các Chi cục Hải quan khu vực căn cứ chức năng, nhiệm vụ phối hợp chặt chẽ với Bộ đội Biên phòng, Cảnh sát Biển và các đơn vị liên quan đây mạnh các hoạt động phòng, chống buôn lậu, gian lận thương mại, hàng giả tại các tuyến và địa bàn trọng điểm thuộc thẩm quyền quản lý của đơn vị.
(3) Tăng cường quán triệt, chỉ đạo, phát hiện, ngận chặn, xử lý nghiêm các hành vi gây những nhiều, phiền hà cho doanh nghiệp, người dân trong giải quyết công việc, tăng cường các biện pháp phòng ngừa tiêu cực, tham nhũng trong hoạt động công vụ. Tạo điều kiện cho doanh nghiệp ổn định và duy trì hoạt động sản xuất kinh doanh, phần đầu đạt mức cao nhất các mục tiêu, chỉ tiêu đã đề ra. Tăng cường công tác phân tích, dự báo, kịp thời có các biện pháp điều hành phù hợp.
(4) Các đơn vị chủ động đảm bảo lực lượng, phương tiện trực theo chế độ 24/7, xử lý công việc kịp thời, thông suốt, không để ách tắc, chậm trễ thủ tục hành chính của người dân và doanh nghiệp. Ngay sau kỳ nghỉ lễ, các đơn vị khẩn trương giải quyết, xử lý công việc ngay từ ngày làm việc đầu tiên, đảm bảo tập trung triển khai đồng bộ, quyết liệt các nhiệm vụ trọng tâm trong năm 2026 của Cục Hải quan.
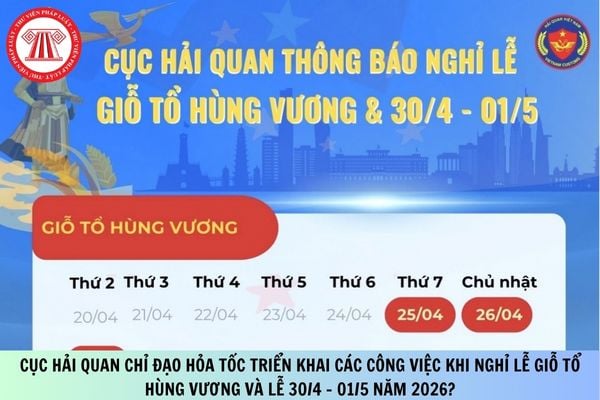
Cục Hải quan chỉ đạo hỏa tốc triển khai các công việc khi nghỉ lễ Giỗ tổ Hùng Vương và lễ 30/4 - 01/5 năm 2026? (Hình từ Internet)
Trách nhiệm của cơ quan hải quan trong quản lý chứng từ điện tử hiện nay là gì?
Căn cứ Điều 57a Nghị định 123/2020/NĐ-CP được sửa đổi bổ sung bởi khoản 37 Điều 1 Nghị định 70/2025/NĐ-CP quy định như sau:
Trách nhiệm của cơ quan thuế trong quản lý hóa đơn, chứng từ điện tử
1. Tổng cục Thuế có trách nhiệm:
a) Xây dựng cơ sở dữ liệu về hóa đơn điện tử, hóa đơn do cơ quan thuế đặt in, chứng từ điện tử để phục vụ công tác quản lý thuế, phục vụ công tác quản lý nhà nước của các cơ quan khác của nhà nước (công an, quản lý thị trường, bộ đội biên phòng, các cơ quan có liên quan), phục vụ nhu cầu xác minh, đối chiếu hóa đơn của các doanh nghiệp, tổ chức, cá nhân;
b) Thông báo các loại hóa đơn, chứng từ đã được phát hành, được báo mất, không còn giá trị sử dụng.
...
Điều 57a. Trách nhiệm của cơ quan hải quan trong quản lý chứng từ điện tử
1. Tổng cục Hải quan có trách nhiệm:
a) Xây dựng cơ sở dữ liệu về chứng từ điện tử để phục vụ công tác quản lý thuế, phục vụ công tác quản lý nhà nước của các cơ quan khác của nhà nước;
b) Thông báo các loại chứng từ đã được phát hành, được báo mất, không còn giá trị sử dụng.
2. Cục Hải quan có trách nhiệm:
a) Quản lý hoạt động tạo, phát hành chứng từ của các tổ chức đã đăng ký tạo, phát hành chứng từ với cơ quan hải quan trên địa bàn quản lý;
b) Thanh tra, kiểm tra hoạt động tạo, phát hành và sử dụng chứng từ trên địa bàn;
c) Theo dõi, kiểm tra hoạt động hủy chứng từ theo quy định của Bộ Tài chính trên địa bàn.
Như vậy, trách nhiệm của cơ quan hải quan trong quản lý chứng từ điện tử, cụ thể như sau:
- Tổng cục Hải quan (hiện nay là Cục Hải quan) có trách nhiệm:
+ Xây dựng cơ sở dữ liệu về chứng từ điện tử để phục vụ công tác quản lý thuế, phục vụ công tác quản lý nhà nước của các cơ quan khác của nhà nước;
+ Thông báo các loại chứng từ đã được phát hành, được báo mất, không còn giá trị sử dụng.
- Cục Hải quan (hiện nay là Chi cục Hải quan khu vực) có trách nhiệm:
+ Quản lý hoạt động tạo, phát hành chứng từ của các tổ chức đã đăng ký tạo, phát hành chứng từ với cơ quan hải quan trên địa bàn quản lý;
+ Thanh tra, kiểm tra hoạt động tạo, phát hành và sử dụng chứng từ trên địa bàn;
+ Theo dõi, kiểm tra hoạt động hủy chứng từ theo quy định của Bộ Tài chính trên địa bàn.
Dừng làm thủ tục hải quan khi nợ thuế quá bao lâu?
Căn cứ khoản 1 Điều 124 Luật Quản lý thuế 2019 quy định như sau:
Trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế
1. Người nộp thuế có tiền thuế nợ quá 90 ngày kể từ ngày hết thời hạn nộp theo quy định.
2. Người nộp thuế có tiền thuế nợ khi hết thời hạn gia hạn nộp tiền thuế.
...
Căn cứ quy định khoản 1 Điều 125 Luật Quản lý thuế 2019 quy định về biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế như sau:
Biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế
1. Các biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế bao gồm:
a) Trích tiền từ tài khoản của đối tượng bị cưỡng chế thi hành quyết định hành chính về quản lý thuế tại Kho bạc Nhà nước, ngân hàng thương mại, tổ chức tín dụng khác; phong tỏa tài khoản;
b) Khấu trừ một phần tiền lương hoặc thu nhập;
c) Dừng làm thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu;
d) Ngừng sử dụng hóa đơn;
đ) Kê biên tài sản, bán đấu giá tài sản kê biên theo quy định của pháp luật;
....
Như vậy, người nộp thuế có tiền thuế nợ quá 90 ngày kể từ ngày hết thời hạn nộp theo quy định thì có thể bị cưỡng chế thi hành quyết định hành chính về quản lý thuế.
Theo đó, biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế trong đó bao gồm dừng làm thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu.
Do đó, có tiền thuế nợ quá 90 ngày thì bị dừng làm thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu.
Lưu ý: Luật Quản lý thuế 2025 có hiệu lực thi hành từ ngày 01/07/2026, trừ quy định tại khoản 2 Điều 52 Luật Quản lý thuế 2025 áp dụng từ 01/01/2026

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];