Cục Hải quan trả lời trường hợp không tra cứu được tên hàng trên hệ thống GTT02 theo Công văn 1247?
Ngày 23/12/2025, Ban CNTT và Thống kê hải quan thuộc Cục Hải quan đã có Công văn 1247/CNTT-PTUD về việc không tra cứu được tên hàng trên hệ thống GTT02.
>>> Tải về Công văn 1247/CNTT-PTUD năm 2025 <<<
Phúc đáp nội dung Công văn 2425/HQKV2-NVHQ ngày 19/12/2025 của Chi cục hải quan khu vực II về việc báo cáo hệ thống GTT02 không tra cứu được theo điều kiện “tên hàng”, Ban CNTT & Thống kê hải quan (CNTT&TKHQ) có ý kiến như sau:
Ngay sau khi nhận được phản ánh của các đơn vị, Ban CNTT&TKHQ đã kiểm tra và xử lý xong vướng mắc. Hiện tại chức năng “3.01.01. Tra cứu thông tin hàng hóa nhập khẩu” đã tra cứu được theo điều kiện tìm kiếm “tên hàng” (có màn hình chụp kèm theo). Cụ thể:
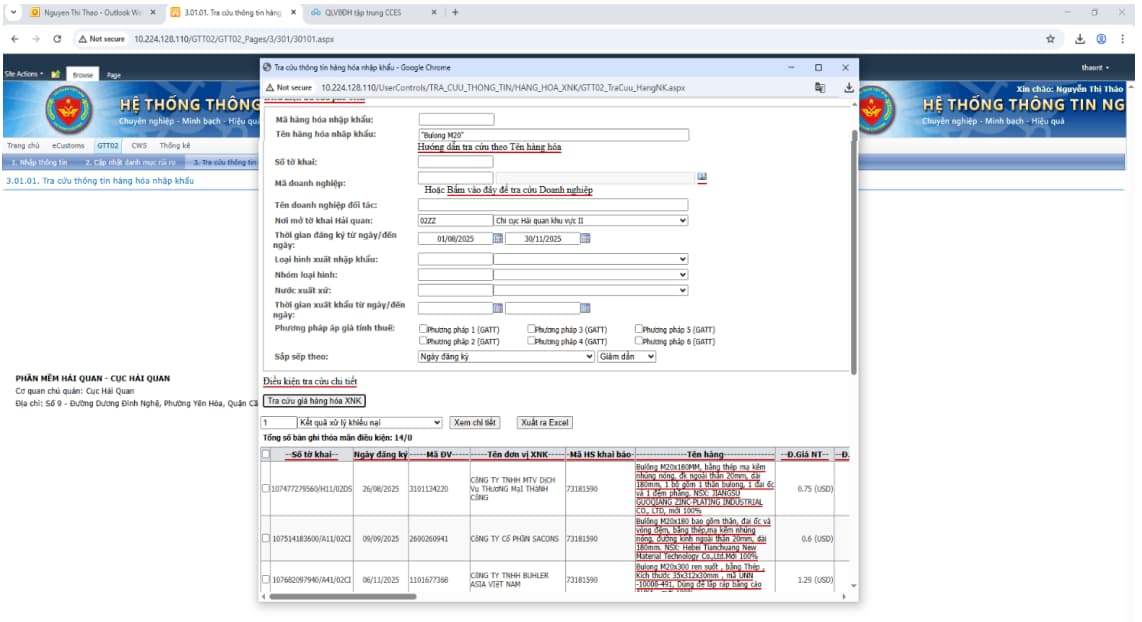
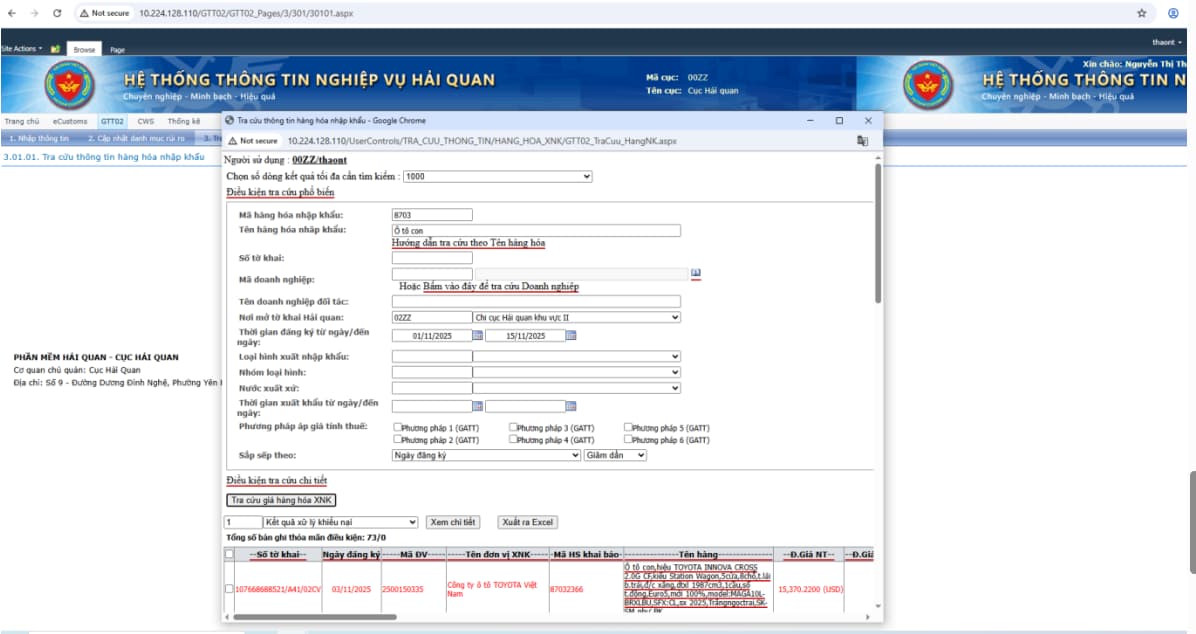
Trên đây là nội dung "Cục Hải quan trả lời trường hợp không tra cứu được tên hàng trên hệ thống GTT02 theo Công văn 1247/CNTT-PTUD?".
Cục Hải quan trả lời trường hợp không tra cứu được tên hàng trên hệ thống GTT02 theo Công văn 1247? (Hình từ Internet)
Xác định cửa khẩu nhập đầu tiên và cửa khẩu xuất cuối cùng khi làm thủ tục hải quan đối với hàng hóa quá cảnh như thế nào?
Căn cứ Điều 43 Nghị định 08/2015/NĐ-CP được sửa đổi bởi khoản 23 Điều 1 Nghị định 167/2025/NĐ-CP quy định thủ tục Hải quan, kiểm tra, giám sát hải quan đối với hàng hóa quá cảnh như sau:
Thủ tục Hải quan, kiểm tra, giám sát hải quan đối với hàng hóa quá cảnh
1. Thủ tục hải quan đối với hàng hóa quá cảnh thực hiện tại trụ sở hải quan cửa khẩu nhập đầu tiên và cửa khẩu xuất cuối cùng
a) Cửa khẩu nhập đầu tiên được xác định như sau:
a.1) Đối với phương thức vận tải đường biển, đường hàng không là cảng đích ghi trên vận đơn.
Trường hợp cảng đích ghi trên vận đơn không phải là cảng biển, cảng hàng không thì cửa khẩu nhập đầu tiên là cảng dỡ hàng khi tàu biển, tàu bay nhập cảnh vào Việt Nam;
a.2) Đối với phương thức vận tải đường sắt là ga đường sắt liên vận quốc tế ở biên giới;
a.3) Đối với phương thức vận tải đường bộ, đường thủy nội địa là cửa khẩu quốc tế nơi hàng hóa nhập khẩu vào lãnh thổ Việt Nam;
a.4) Đối với hàng hóa gửi qua dịch vụ bưu chính, chuyển phát nhanh, cửa khẩu nhập khẩu đầu tiên là địa điểm tập kết, kiểm tra, giám sát tập trung đối với hàng hóa bưu chính, chuyển phát nhanh.
b) Cửa khẩu xuất cuối cùng là cửa khẩu nơi phương tiện vận tải vận chuyển hàng hóa quá cảnh xuất cảnh.
Hàng hóa quá cảnh theo các Hiệp định đa phương về quá cảnh hàng hóa được Việt Nam ký kết tham gia, thực hiện theo quy định riêng của Chính phủ.
...
Theo quy định trên, thủ tục hải quan đối với hàng hóa quá cảnh thực hiện tại trụ sở hải quan cửa khẩu nhập đầu tiên và cửa khẩu xuất cuối cùng.
(1) Cửa khẩu nhập đầu tiên được xác định như sau:
- Đối với phương thức vận tải đường biển, đường hàng không là cảng đích ghi trên vận đơn.
Trường hợp cảng đích ghi trên vận đơn không phải là cảng biển, cảng hàng không thì cửa khẩu nhập đầu tiên là cảng dỡ hàng khi tàu biển, tàu bay nhập cảnh vào Việt Nam;
- Đối với phương thức vận tải đường sắt là ga đường sắt liên vận quốc tế ở biên giới;
- Đối với phương thức vận tải đường bộ, đường thủy nội địa là cửa khẩu quốc tế nơi hàng hóa nhập khẩu vào lãnh thổ Việt Nam;
- Đối với hàng hóa gửi qua dịch vụ bưu chính, chuyển phát nhanh, cửa khẩu nhập khẩu đầu tiên là địa điểm tập kết, kiểm tra, giám sát tập trung đối với hàng hóa bưu chính, chuyển phát nhanh.
(2) Cửa khẩu xuất cuối cùng là cửa khẩu nơi phương tiện vận tải vận chuyển hàng hóa quá cảnh xuất cảnh.
Hàng hóa quá cảnh theo các Hiệp định đa phương về quá cảnh hàng hóa được Việt Nam ký kết tham gia, thực hiện theo quy định riêng của Chính phủ.
Dừng làm thủ tục hải quan khi nợ thuế quá bao lâu?
Căn cứ khoản 1 Điều 124 Luật Quản lý thuế 2019 quy định như sau:
Trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế
1. Người nộp thuế có tiền thuế nợ quá 90 ngày kể từ ngày hết thời hạn nộp theo quy định.
2. Người nộp thuế có tiền thuế nợ khi hết thời hạn gia hạn nộp tiền thuế.
...
Căn cứ quy định khoản 1 Điều 125 Luật Quản lý thuế 2019 quy định về biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế như sau:
Biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế
1. Các biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế bao gồm:
a) Trích tiền từ tài khoản của đối tượng bị cưỡng chế thi hành quyết định hành chính về quản lý thuế tại Kho bạc Nhà nước, ngân hàng thương mại, tổ chức tín dụng khác; phong tỏa tài khoản;
b) Khấu trừ một phần tiền lương hoặc thu nhập;
c) Dừng làm thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu;
d) Ngừng sử dụng hóa đơn;
....
Như vậy, người nộp thuế có tiền thuế nợ quá 90 ngày kể từ ngày hết thời hạn nộp theo quy định thì có thể bị cưỡng chế thi hành quyết định hành chính về quản lý thuế.
Theo đó, biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế trong đó bao gồm dừng làm thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu.
Do đó, có tiền thuế nợ quá 90 ngày thì bị dừng làm thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];