Công văn 7044/DAN-NVDTPC thực hiện Danh mục địa bàn ưu đãi đầu tư cấp xã tại TP Đà Nẵng?
Ngày 03/08/2026, Thuế TP Đà Nẵng đã có Công văn 7044/DAN-NVDTPC năm 2026 về việc phổ biến và triển khai Quyết định công bố Danh mục địa bàn ưu đãi đầu tư cấp xã trên địa bàn TP Đà Nẵng.
>> Tải về Công văn 7044/DAN-NVDTPC năm 2026
Ngày 03/8/2026, UBND thành phố Đà Nẵng đã ban hành Quyết định 3409/QĐ-UBND năm 2026 về việc công bố Danh mục địa bàn ưu đãi đầu tư cấp xã trên địa bàn TP Đà Nẵng.
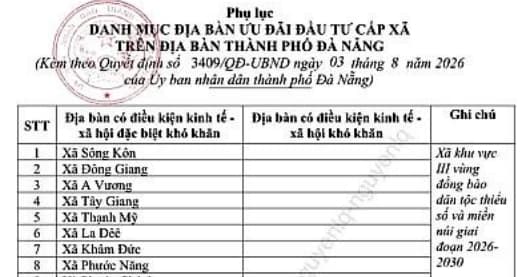
>> Tải về Danh mục địa bàn ưu đãi đầu tư cấp xã trên địa bàn TP Đà Nẵng

Công văn 7044/DAN-NVDTPC thực hiện Danh mục địa bàn ưu đãi đầu tư cấp xã tại TP Đà Nẵng? (Hình từ Internet)
Những hình thức ưu đãi đầu tư theo Luật Đầu tư 2025?
Căn cứ khoản 2 Điều 14 Luật Đầu tư 2025 quy định hình thức và đối tượng áp dụng ưu đãi đầu tư:
Ưu đãi đầu tư và hỗ trợ đầu tư
1. Đối tượng được hưởng ưu đãi đầu tư bao gồm:
a) Dự án đầu tư thuộc ngành, nghề ưu đãi đầu tư quy định tại Điều 15 của Luật này;
b) Dự án đầu tư tại địa bàn ưu đãi đầu tư quy định tại Điều 15 của Luật này;
c) Dự án đầu tư có quy mô vốn lớn, dự án đầu tư sử dụng nhiều lao động hoặc dự án đầu tư trọng điểm, quan trọng quốc gia phù hợp với định hướng phát triển kinh tế - xã hội trong từng thời kỳ theo quy định của Chính phủ.
2. Hình thức ưu đãi đầu tư bao gồm:
a) Ưu đãi thuế thu nhập doanh nghiệp, bao gồm áp dụng mức thuế suất thuế thu nhập doanh nghiệp thấp hơn mức thuế suất thông thường có thời hạn hoặc toàn bộ thời gian thực hiện dự án đầu tư; miễn thuế, giảm thuế và các ưu đãi khác theo quy định của pháp luật về thuế thu nhập doanh nghiệp;
b) Miễn thuế nhập khẩu đối với hàng hóa nhập khẩu để tạo tài sản cố định; nguyên liệu, vật tư, linh kiện nhập khẩu để sản xuất theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu;
c) Miễn, giảm tiền sử dụng đất, tiền thuê đất, thuế sử dụng đất;
d) Khấu hao nhanh, tăng mức chi phí được trừ khi tính thu nhập chịu thuế;
đ) Hình thức ưu đãi đầu tư khác theo quy định của Chính phủ.
...
Như vậy, ưu đãi đầu tư theo các hình thức sau:
- Ưu đãi thuế thu nhập doanh nghiệp bao gồm áp dụng:
+ Mức thuế suất thuế thu nhập doanh nghiệp thấp hơn mức thuế suất thông thường có thời hạn hoặc toàn bộ thời gian thực hiện dự án đầu tư;
+ Miễn thuế, giảm thuế và các ưu đãi khác theo quy định của pháp luật về thuế thu nhập doanh nghiệp;
- Miễn thuế nhập khẩu đối với hàng hóa nhập khẩu để tạo tài sản cố định; nguyên liệu, vật tư, linh kiện nhập khẩu để sản xuất theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu;
- Miễn, giảm tiền sử dụng đất, tiền thuê đất, thuế sử dụng đất;
- Khấu hao nhanh, tăng mức chi phí được trừ khi tính thu nhập chịu thuế;
- Hình thức ưu đãi đầu tư khác theo quy định của Chính phủ.
Những địa bàn nào được hưởng ưu đãi thuế thu nhập doanh nghiệp?
Căn cứ theo Điều 12 Luật Thuế thu nhập doanh nghiệp 2025 quy định về nguyên tắc, đối tượng áp dụng ưu đãi thuế thu nhập doanh nghiệp như sau:
Nguyên tắc, đối tượng áp dụng ưu đãi thuế thu nhập doanh nghiệp
...
3. Địa bàn ưu đãi thuế thu nhập doanh nghiệp do Chính phủ quy định, bao gồm:
a) Địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn;
b) Địa bàn có điều kiện kinh tế - xã hội khó khăn;
c) Khu kinh tế, khu công nghệ cao, khu nông nghiệp ứng dụng công nghệ cao, khu công nghệ số tập trung.
4. Chính phủ quy định việc áp dụng ưu đãi thuế đối với các trường hợp sau đây:
a) Trường hợp áp dụng ưu đãi thuế theo tiêu chí địa bàn;
b) Trường hợp ưu đãi thuế trong lĩnh vực nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp;
c) Trường hợp trong kỳ tính thuế đầu tiên có doanh thu hoặc trong kỳ tính thuế đầu tiên có thu nhập từ dự án đầu tư của doanh nghiệp (bao gồm cả dự án đầu tư mới, dự án đầu tư mở rộng, doanh nghiệp công nghệ cao, doanh nghiệp nông nghiệp ứng dụng công nghệ cao, doanh nghiệp khoa học và công nghệ) có thời gian phát sinh doanh thu, thu nhập được hưởng ưu đãi thuế dưới 12 tháng.
5. Doanh nghiệp thành lập hoặc doanh nghiệp có dự án đầu tư từ việc sáp nhập, họp nhất, chia, tách, chuyển đổi chủ sở hữu, chuyển đổi loại hình doanh nghiệp có trách nhiệm thực hiện nghĩa vụ nộp thuế thu nhập doanh nghiệp (kể cả tiền phạt nếu có), đồng thời được kế thừa các ưu đãi thuế thu nhập doanh nghiệp (kể cả các khoản lỗ chưa được kết chuyển) của doanh nghiệp hoặc dự án đầu tư trước khi sáp nhập, hợp nhất, chia, tách, chuyển đổi nếu tiếp tục đáp ứng các điều kiện ưu đãi thuế thu nhập doanh nghiệp, điều kiện chuyển lỗ theo quy định của pháp luật.
Như vậy, theo quy định hiện hành có 03 khu vực địa bàn được hưởng ưu đãi thuế thu nhập doanh nghiệp bao gồm:
- Địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn;
- Địa bàn có điều kiện kinh tế - xã hội khó khăn;
- Khu kinh tế, khu công nghệ cao, khu nông nghiệp ứng dụng công nghệ cao, khu công nghệ số tập trung.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];